
Story
日本国债收益率创数十年新高,美国施压引发全球市场动荡及套利交易清算担忧
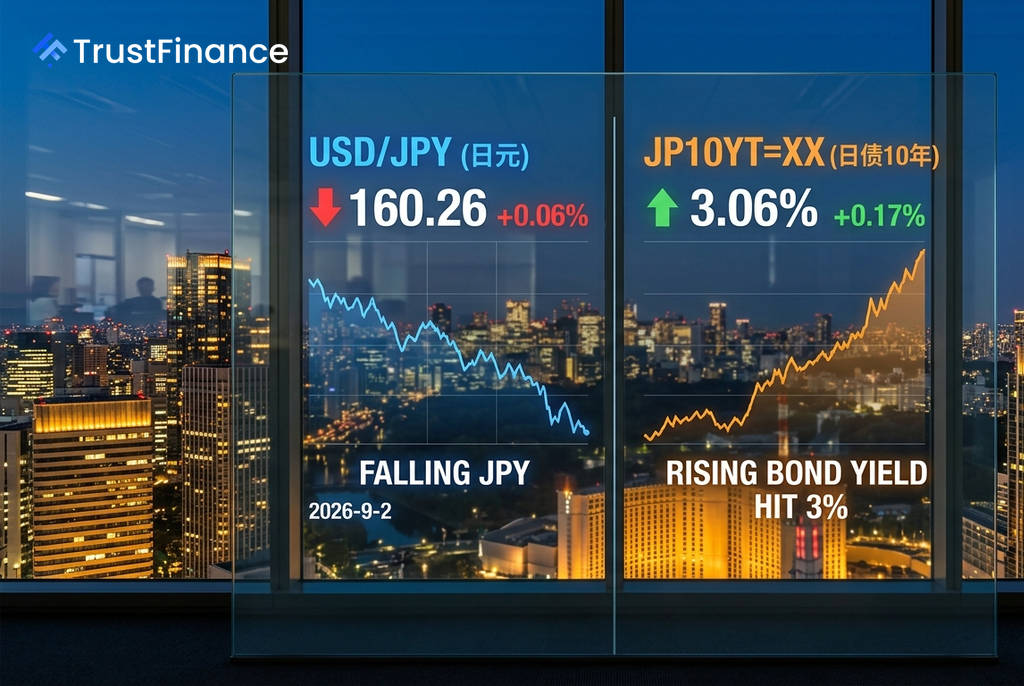
在美国公开敦促日本加快收紧货币政策后,日本债券市场的抛售潮在周二加剧,多个期限的国债收益率触及数十年来的高点。这一变化不仅扰动了全球金融市场,也让规模庞大的日元套利交易面临越来越大的平仓压力。
美国施压与日债市场异动
据Woofun AI消息,在G20财长会议期间,美国财政部长斯科特·贝森特与日本财务大臣片山五月及日本央行行长植田和男会晤,并公开敦促日方加快加息步伐。这一来自华盛顿的罕见施压,叠加债市跌破关键技术位,显著强化了市场对日本央行在9月加息的预期。
受此影响,日本国债收益率全线飙升:
- 10年期国债收益率自1996年以来首次触及3%。
- 2年期国债收益率触及31年高位,标志着近一代人所习惯的零成本日元融资时代正迅速终结。
- 30年期国债收益率也逼近5月份创下的历史高点4.205%。
全球市场连锁反应
日本作为全球重要的资本输出国,其利率基准的变动迅速传导至全球市场。日本收益率曲线的陡峭化正在重塑全球无风险利率的定价,并压缩高风险资产的估值空间。
其他主要经济体的资产价格也出现联动反应。英国10年期国债收益率升至5.23%,为2008年以来首次;美国10年期国债收益率报4.78%;布伦特原油价格也突破每桶92美元。
 Ad
巨额套利交易面临清算风险
市场最大的担忧在于,利率的急剧上升可能引爆潜伏在离岸市场的巨额日元套利头寸。国际清算银行(BIS)数据显示,截至2024年3月,仅离岸中心的跨境日元债权就约为5000亿美元。当前,日元套利交易的总规模估计可能高达5000亿美元。
历史经验表明,日元汇率的快速升值是套利交易的“杀手”。2024年8月,日元在短期内升值6%就曾引发全球金融冲击,当时比特币和以太坊因交易员被迫平仓追加保证金而一度暴跌20%。如今融资成本的攀升,正使这些高度杠杆化的押注面临更高的去杠杆压力。
市场焦点:日本央行九月会议
目前,市场焦点已完全转向日本央行将于9月18日公布的利率决议,市场普遍预期将加息25个基点。与此同时,美元兑日元汇率徘徊在160的关键心理关口附近,该水平可能会增加日本当局入市干预的风险。
分析人士认为,相比加息本身,行长植田和男对未来政策路径的指引将更为关键。BIS的研究也指出,触发套利交易平仓的关键因素是日元升值的速度而非绝对水平。任何关于将加速收紧政策的暗示,都可能瞬间点燃全球市场的避险情绪,并对包括加密货币在内的风险资产造成冲击。