
Story
Alphabet财报亮眼股价反挫,AI资本支出引发市场忧虑
Text size
Background
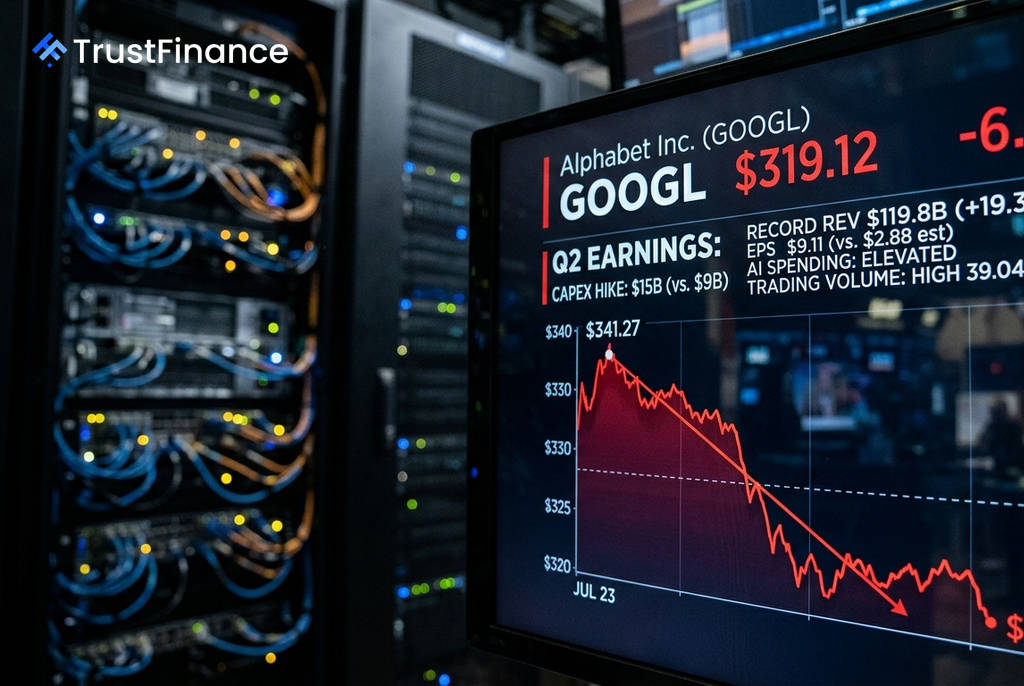
Alphabet (GOOGL) 公布了远超预期的2026年第二季度财报,但其股价却遭遇了典型的“利好出尽”式抛售,盘中一度下跌超过6%。市场对公司大幅增加人工智能基础设施资本支出的计划感到不安,这盖过了创纪录业绩带来的利好情绪。
业绩超预期股价反跌,资本支出引担忧
根据财报,Alphabet第二季度每股收益(EPS)为$9.11,远高于分析师预估的$2.88;营收达到$1198亿美元,同样超出预期的$1165.2亿美元。然而,强劲的业绩并未提振股价,截至发稿时,GOOGL股价下跌6.72%至$319.12美元。
引发市场抛售的直接原因是,Alphabet在已经高昂的AI基础设施支出基础上,宣布将追加150亿美元的资本支出(capex)。投资者的核心疑虑在于,在看到明确的投资回报(ROI)之前,他们不愿为如此庞大的前期投入买单。此外,欧盟因《数字市场法》对谷歌开出10亿美元的新罚单,以及社交平台Reddit威胁阻止谷歌使用其内容进行AI训练,也对市场情绪造成了额外压力。
潜在催化剂或为复苏提供支撑
尽管市场短期反应悲观,但分析人士指出,Alphabet的基本面依然强劲,多个潜在因素可能在未来支撑股价回升。
 Ad
- SpaceX股份价值:Alphabet披露其在SpaceX首次公开募股(IPO)后持有价值940亿美元的股份。这笔巨额资产尚未被市场充分计价,随着锁定期结束,可能显著重估公司的净资产价值。
- 云业务积压订单:谷歌云(Google Cloud)的积压订单金额高达4620亿美元,几乎是上一季度的两倍,这为未来收入提供了极高的可见性。KeyBanc分析师Justin Patterson在财报前已将Alphabet目标价上调至$445,理由正是市场低估了谷歌云的持久力。
- 技术效率提升:公司正在研发的“Frozen v2”实验性芯片,旨在将AI模型Gemini直接集成到芯片中,目标是到2028年将每个token的功耗效率提升6-10倍。若能实现,当前高昂的资本支出将转变为降低运营成本、扩大利润率的长期优势。
- 估值具备吸引力:根据BMO和美国银行的分析,Alphabet的市盈增长率(PEG)仅为0.6,表明市场对其增长预期相对保守。考虑到其每股收益预估在过去一年中上调了15.5%,这一估值水平为价值投资者提供了显著的安全边际。
投资者关注投资回报与未来风险
当然,Alphabet也面临切实的风险,包括来自中国AI模型的全球定价压力、与内容提供商的潜在争端,以及AI对传统搜索广告业务模式的结构性挑战。如果未来几个季度资本支出持续高企,而云业务的利润率未能实现可观的扩张,抛售压力可能会加剧。
总而言之,当前股价的下跌更多是市场对资本支出增长的恐慌反应,而非对公司基本面的否定。投资者正密切关注Alphabet能否将巨额AI投入转化为切实的财务回报,即将于10月27日公布的第三季度财报将成为验证其投资回报率的关键节点。