
Story
Saham Alphabet Jatuh Walaupun Catat Suku Rekod, Kebimbangan Belanja AI Jadi Punca
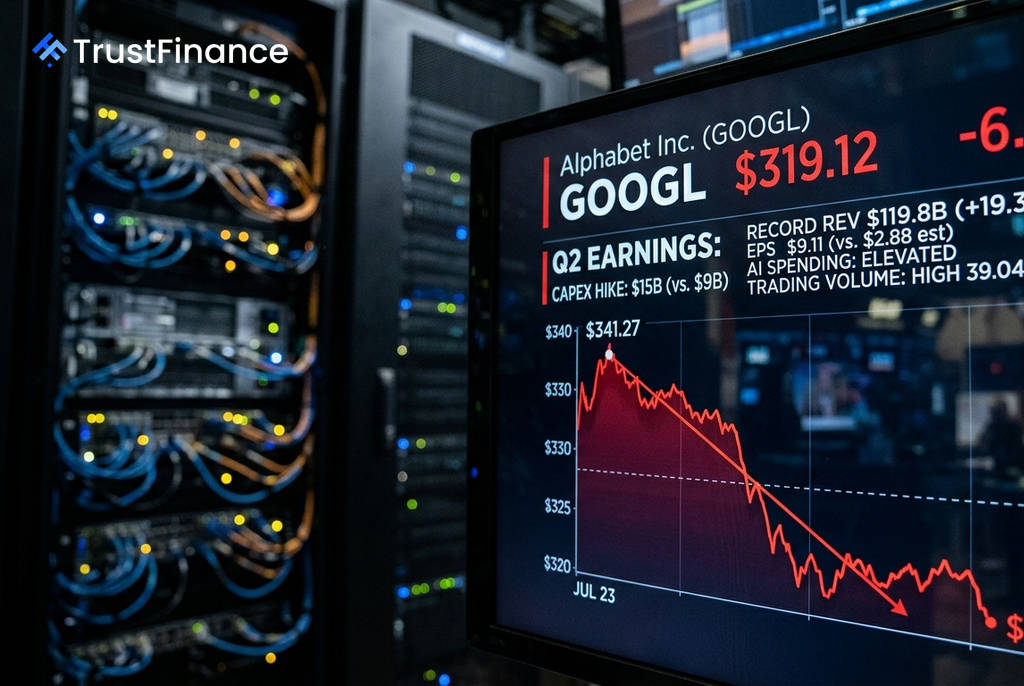
Saham Alphabet (GOOGL) mengalami penurunan ketara dalam dagangan semasa, walaupun syarikat induk Google itu baru sahaja melaporkan prestasi suku kedua 2026 yang memecah rekod. Reaksi pasaran ini, yang dikenali sebagai "jual selepas berita baik" (sell the news), didorong terutamanya oleh kebimbangan terhadap peningkatan mendadak dalam perbelanjaan modal (capex) syarikat untuk kecerdasan buatan (AI).
Prestasi Kukuh Dicemari Kebimbangan Perbelanjaan
Bagi suku kedua 2026, Alphabet melaporkan pendapatan sesaham (EPS) sebanyak $9.11, jauh mengatasi anggaran penganalisis iaitu $2.88. Hasil syarikat juga mencecah $119.80 bilion, mengatasi ramalan sebanyak $116.52 bilion. Walaupun dengan keputusan yang kukuh ini, saham GOOGL jatuh 6.72% kepada $319.12.
Punca utama penurunan ini adalah pengumuman Alphabet untuk menaikkan perbelanjaan modal sebanyak $15 bilion, di atas perbelanjaan sedia ada yang sudah tinggi untuk infrastruktur AI. Pelabur menunjukkan keraguan, menuntut pulangan pelaburan (ROI) yang jelas sebelum membiayai cita-cita AI syarikat yang besar. Tekanan tambahan datang daripada denda baharu $1 bilion dari Kesatuan Eropah berkaitan Akta Pasaran Digital dan ancaman daripada Reddit untuk menyekat akses Google daripada melatih AI pada kandungannya.
Potensi Pemangkin Pemulihan
Di sebalik reaksi negatif pasaran, beberapa faktor asas yang kukuh boleh menjadi pemangkin kepada pemulihan harga saham pada masa hadapan. Penganalisis melihat beberapa elemen yang mungkin tidak dinilai sepenuhnya oleh pasaran pada masa ini.
 Ad
- Pegangan Tersembunyi dalam SpaceX: Alphabet mendedahkan pegangan bernilai $94 bilion dalam SpaceX berikutan IPO syarikat aeroangkasa itu. Aset ini, yang kebanyakannya tertakluk kepada tempoh sekatan jualan jangka pendek, belum lagi dinilai sepenuhnya oleh pasaran.
- Tunggakan Google Cloud: Bahagian perkomputeran awan syarikat mempunyai tunggakan kontrak bernilai $462 bilion, hampir dua kali ganda berbanding suku sebelumnya. Ini memberikan gambaran hasil masa depan yang sangat jelas dan mengukuhkan kedudukan Google Cloud dalam pasaran.
- Inovasi Kecekapan Kos: Pembangunan cip "Frozen v2" yang menyasarkan kecekapan kuasa 6-10 kali lebih baik menjelang 2028 boleh mengurangkan kos inferens AI secara drastik. Ini berpotensi menjadikan perbelanjaan modal yang tinggi pada hari ini sebagai pelaburan yang membiayai sendiri pada masa depan melalui margin yang lebih tinggi.
- Penilaian Menarik: Menurut analisis BMO/BofA, saham ini didagangkan pada nisbah PEG 0.6, menandakan pasaran meletakkan jangkaan pertumbuhan yang sederhana. Ini menyediakan margin keselamatan yang signifikan bagi pelabur berorientasikan nilai.
Risiko dan Prospek Jangka Pendek
Walau bagaimanapun, risiko yang dihadapi syarikat adalah nyata. Persaingan daripada model AI China yang semakin maju boleh menekan harga secara global, manakala pertikaian kandungan dengan platform seperti Reddit boleh merebak kepada penerbit lain. Terdapat juga cabaran struktur terhadap model pengewangan enjin carian akibat peralihan kepada AI.
Pelabur kini akan memantau dengan teliti laporan pendapatan suku ketiga pada 27 Oktober. Pasaran memerlukan bukti bahawa perbelanjaan modal yang besar ini mula menghasilkan pengembangan margin yang boleh diukur, terutamanya dalam segmen Google Cloud, sebelum sentimen dapat beralih kembali menjadi positif.