
Story
アルファベット、記録的好決算もAI投資懸念で株価急落
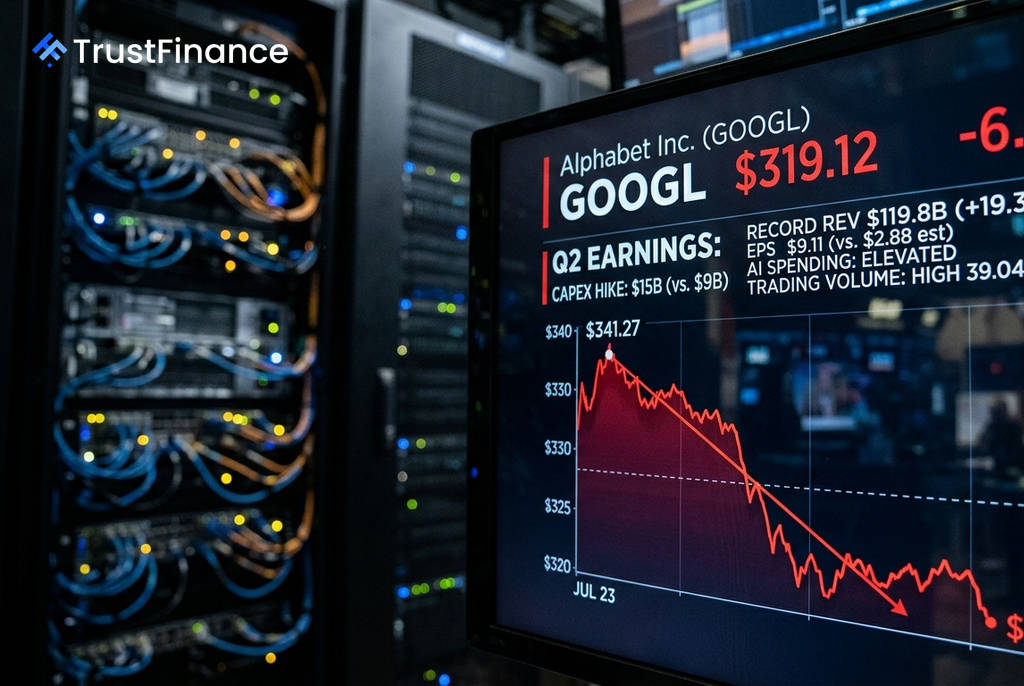
米アルファベット(GOOGL)は、2026年第2四半期に記録的な好決算を発表したにもかかわらず、株価は大幅な下落に見舞われました。AIインフラへの大規模な追加投資計画が投資家の間で将来の収益性に対する懸念を呼び起こし、「ニュースで売る」展開となっています。
決算内容と市場の反応
アルファベットが発表した第2四半期決算は、市場予想を大きく上回るものでした。
- 1株当たり利益(EPS): 9.11ドル(予想2.88ドルに対し+216%のサプライズ)
- 売上高: 1198億ドル(予想1165.2億ドル)
しかし、この力強いファンダメンタルズとは裏腹に、同社の株価は日中の取引で6.72%下落し、319.12ドルで取引されました。株価下落の主な要因は、すでに高水準にあるAI関連支出に加えて、新たに150億ドルの設備投資(Capex)拡大計画が発表されたことです。市場は、巨額の投資に見合う明確なリターン(ROI)が示されるまで、その野心的な計画を評価することに慎重な姿勢を見せています。さらに、EUによるデジタル市場法違反を理由とした10億ドルの新たな罰金や、RedditがGoogleのAI学習目的でのアクセスを遮断する可能性を示唆したことも、売り圧力に拍車をかけました。
株価回復への潜在的なカタリスト
 Ad
短期的な懸念が株価を押し下げていますが、複数の要因が中長期的な回復シナリオを支えています。
- SpaceXの未公開株式: アルファベットは、IPOを果たしたSpaceXの株式を940億ドル分保有していることを明らかにしました。このうち800億ドルは短期的なロックアップ対象であり、市場がまだ効率的に織り込んでいない隠れた資産と言えます。ロックアップ解除後には、同社の純資産価値が再評価される可能性があります。
- クラウド事業の巨大な受注残: Google Cloudの受注残は4620億ドルに達し、前四半期比でほぼ倍増しました。これは将来の収益の高い可視性を示しており、設備投資への懸念を和らげる材料です。KeyBancのアナリストは、この点を評価し、目標株価を445ドルに引き上げています。
- 技術革新による効率化: 同社が開発中の実験的なチップ「Frozen v2」は、2028年までにトークンあたりの電力効率を6〜10倍に高めることを目指しています。これが実現すれば、現在の設備投資は将来のコスト削減と利益率向上につながり、自己資金で成長を賄う好循環を生み出す可能性があります。
- 割安なバリュエーション: BMOやBofAの分析によると、同社のPEGレシオは0.6と低水準にあり、市場が非常に控えめな成長しか織り込んでいないことを示唆しています。過去1年でEPS予想が15.5%上方修正されていることを考慮すると、現在の株価には大きな安全域があると考えられます。
今後の注目点とリスク
目先の最大の注目点は、10月27日に予定されている2026年第3四半期の決算発表です。市場は、Google Cloudの成長継続と、売上高に対する設備投資比率の圧縮が見られるかを注視しています。これらの点で進展が確認されれば、現在の弱気な見方は急速に後退する可能性があります。
一方で、中国製AIモデルによる価格競争の激化や、コンテンツへのアクセスを巡る他社との対立、AIが検索事業の収益化に与える構造的な逆風など、リスクも存在します。第4四半期までにクラウド事業の利益率に明確な改善が見られないまま高水準の設備投資が続けば、さらなる売りを招く可能性も否定できません。