
Story
Morgan Stanley chỉ chọn On Holding trong ngành đồ thể thao, hạ bậc Nike và Under Armour
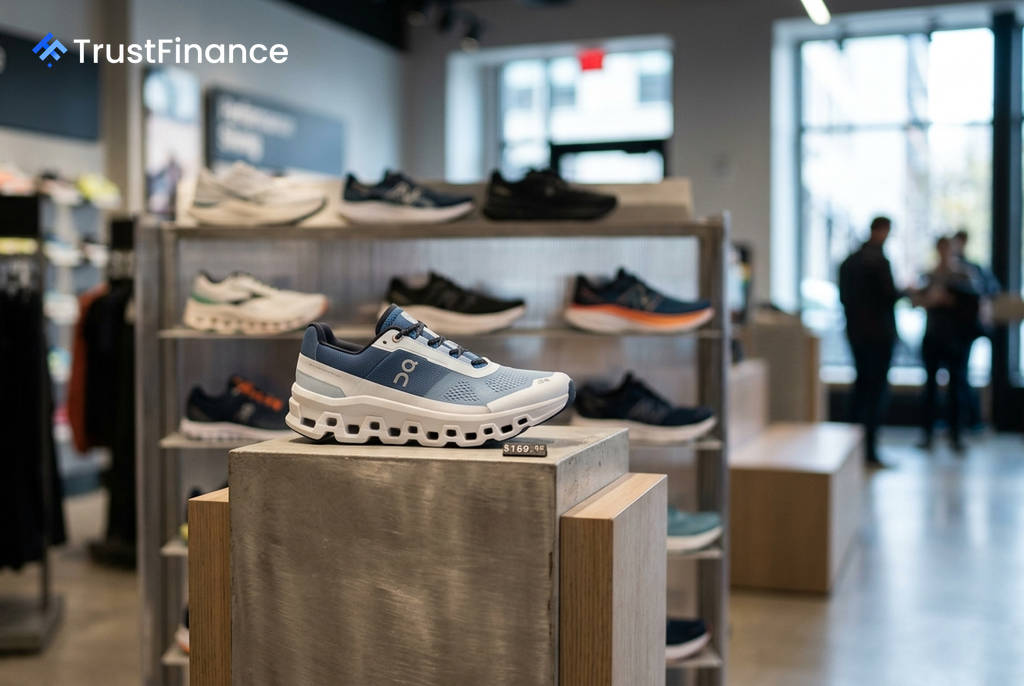
Morgan Stanley đã bắt đầu lại việc theo dõi nhóm cổ phiếu ngành hàng thể thao với một cái nhìn thận trọng, viện dẫn các yếu tố như sự phân mảnh của ngành, hoạt động khuyến mãi gia tăng và sự ủng hộ yếu ớt từ người tiêu dùng. Ngân hàng đầu tư này đã xác định On Holding là cổ phiếu duy nhất được xếp hạng Tăng tỷ trọng (Overweight) trong ngành.
On Holding là lựa chọn hàng đầu
Theo các nhà phân tích do Alex Straton dẫn đầu tại Morgan Stanley, việc cổ phiếu On Holding đã giảm khoảng 40% từ đầu năm đến nay là một sự phản ứng thái quá so với sự suy giảm cơ bản trong trung hạn. Họ cho rằng kỳ vọng đồng thuận của thị trường đang đánh giá thấp cả độ bền vững trong tăng trưởng và sự cải thiện biên lợi nhuận của công ty.
Morgan Stanley đặt giá mục tiêu cho On Holding là $39, cao hơn khoảng 45% so với mức giá hiện tại. Ngân hàng này nhận định:
- Triển vọng tăng trưởng tại châu Mỹ và khu vực EMEA (Châu Âu, Trung Đông và Châu Phi) bền vững hơn so với giả định của thị trường.
- Sức mạnh của kênh bán hàng trực tiếp đến người tiêu dùng (DTC) và các xu hướng tích cực ở châu Âu, bao gồm mức tăng trưởng khoảng 21% theo tỷ giá không đổi trong quý II.
- Khả năng sinh lời là "con ngựa ô" hay phần bị đánh giá thấp nhất trong câu chuyện của cổ phiếu này, với tiềm năng mở rộng biên lợi nhuận dưới sự điều hành của ban lãnh đạo mới.
Triển vọng tiêu cực cho các ông lớn
Trái ngược với On Holding, các gã khổng lồ trong ngành lại nhận được đánh giá kém khả quan. Morgan Stanley đã hạ bậc cả Nike và Under Armour xuống Giảm tỷ trọng (Underweight).
 Ad
Đối với Nike, ngân hàng đặt giá mục tiêu là $31, ngụ ý tiềm năng giảm giá khoảng 20%. Các nhà phân tích cho rằng "thị trường đang kỳ vọng sự phục hồi nhanh hơn những gì bằng chứng cho thấy", đặc biệt là tại thị trường Trung Quốc, nơi việc Nike chấm dứt hợp tác phân phối với hai đối tác bán lẻ trực tuyến có thể tạo ra rủi ro sụt giảm chưa được phản ánh vào dự báo.
Under Armour cũng nhận được giá mục tiêu là $4, tương đương tiềm năng giảm giá 20%. Morgan Stanley nhận định "đà phục hồi vẫn còn hạn chế" và các giả định của thị trường về việc công ty sẽ quay trở lại tăng trưởng là "quá sớm".
Bối cảnh ngành đầy thách thức
Morgan Stanley chỉ ra một "cơn gió ngược ba chiều" đang ảnh hưởng đến toàn bộ lĩnh vực đồ thể thao, bao gồm sự phân mảnh cấu trúc ngành, các chương trình khuyến mãi ở mức cao và tâm lý người tiêu dùng yếu. Thị phần đang có xu hướng dịch chuyển sang các thương hiệu ngách/cao cấp, thương hiệu nội địa Trung Quốc và các thương hiệu thời trang rộng hơn.
Trong bối cảnh này, Adidas được xếp hạng Tỷ trọng tương đương (Equal-weight) với giá mục tiêu $31. Các nhà phân tích cho rằng mức tăng trưởng và lợi nhuận vượt trội của thương hiệu này "phần lớn đã được phản ánh trong kỳ vọng đồng thuận và mức định giá cao", do đó không còn nhiều dư địa cho việc điều chỉnh tăng dự báo hay mở rộng hệ số định giá.