
Story
모건스탠리, 스포츠웨어 업계 '신중' 전망...온 홀딩 '유일한 최선호주'
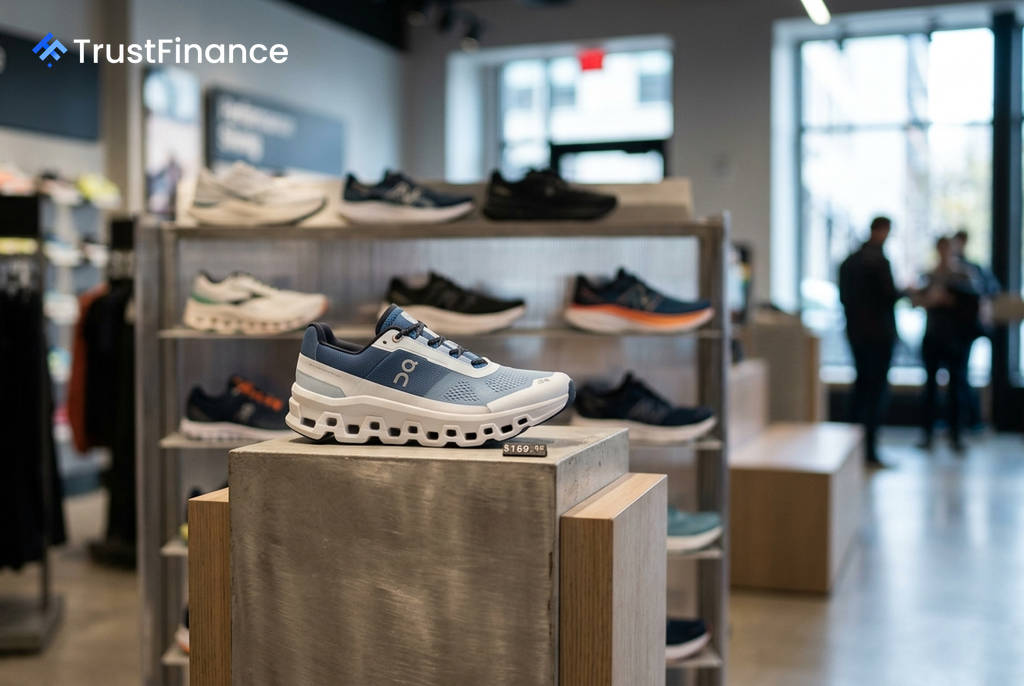
모건스탠리가 스포츠웨어 브랜드에 대한 커버리지를 재개하며 업계 전반에 대해 신중한 전망을 내놓았다. 알렉스 스트래튼이 이끄는 애널리스트 팀은 온 홀딩(On Holding)을 유일한 '비중확대' 등급 종목으로 선정했으며, 나이키와 언더아머는 '비중축소'로 평가했다.
업계 전반에 대한 신중론
모건스탠리는 스포츠웨어 업계가 '세 가지 역풍(triple headwind)'에 직면해 있다고 진단했다. 그 요인으로는 ▲구조적인 산업 분편화 ▲과도한 수준의 프로모션 ▲소비자 후원 약화 등을 꼽았다.
보고서는 시장 점유율이 "틈새/프리미엄 브랜드, 중국 내수 브랜드, 그리고 광범위한 패션 브랜드"로 이동하고 있다고 지적했다. 이러한 배경은 업계 선두주자인 나이키의 부진과 맞물려 경쟁 압력을 가중시키고 있다. 또한, 인공지능(AI) 및 기술주에 대한 시장의 관심이 지배적인 가운데 나타나는 부진한 소비 심리는 단기적인 실적 압박과 주식 시장의 비우호적인 환경을 조성한다고 분석했다.
온 홀딩: 유일한 '비중확대' 종목
모건스탠리는 온 홀딩을 유일한 최선호주로 꼽으며 목표주가 39달러를 제시했다. 이는 현재 주가 대비 약 45%의 상승 여력을 의미한다. 연초 대비 약 40% 하락한 주가는 "중기적인 펀더멘털 악화를 과도하게 반영"했으며, 시장 컨센서스가 성장 지속성과 마진 성숙도를 과소평가하고 있다고 평가했다.
 Ad
특히 다음과 같은 긍정적 요인을 강조했다.
- 견조한 성장 전망: 미주 및 EMEA(유럽·중동·아프리카) 지역의 성장세가 시장 예상보다 견고하며, 2분기 유럽에서 고정환율 기준 약 21%의 성장을 기록한 점을 근거로 들었다.
- 수익성 개선 잠재력: 새로운 경영진 하에서의 마진 확대 가능성을 언급하며, 수익성을 "가장 저평가된 부분(Dark Horse)"이라고 표현했다.
나이키·언더아머 '비중축소' 의견
반면, 나이키와 언더아머에 대해서는 부정적인 전망을 내놓았다. 나이키의 목표주가는 31달러로 제시하며 약 20%의 하락 가능성을 시사했다. 모건스탠리는 "시장이 근거보다 빠르게 회복을 가격에 반영하고 있다"며, 특히 중국 시장에서 두 온라인 유통 파트너와의 관계 종료에 따른 하방 리스크가 아직 컨센서스에 반영되지 않았다고 지적했다.
언더아머 역시 목표주가 4달러와 함께 '비중축소' 등급을 받았다. 이는 약 20%의 하락 가능성을 의미한다. 애널리스트들은 자체 조사, 시장 점유율, 수요 데이터 전반에서 "턴어라운드 동력이 여전히 제한적"이라며, 시장의 성장세 복귀 가정은 "시기상조"라고 평가했다. 아디다스는 '동일비중' 등급과 목표주가 31달러를 받았는데, 우수한 성장성과 수익성이 이미 높은 밸류에이션에 반영되어 있어 추가적인 상승 여력은 제한적이라고 분석했다.