
Story
Goldman Sachs: Ấn Độ đối mặt thách thức lớn về quản lý thanh khoản
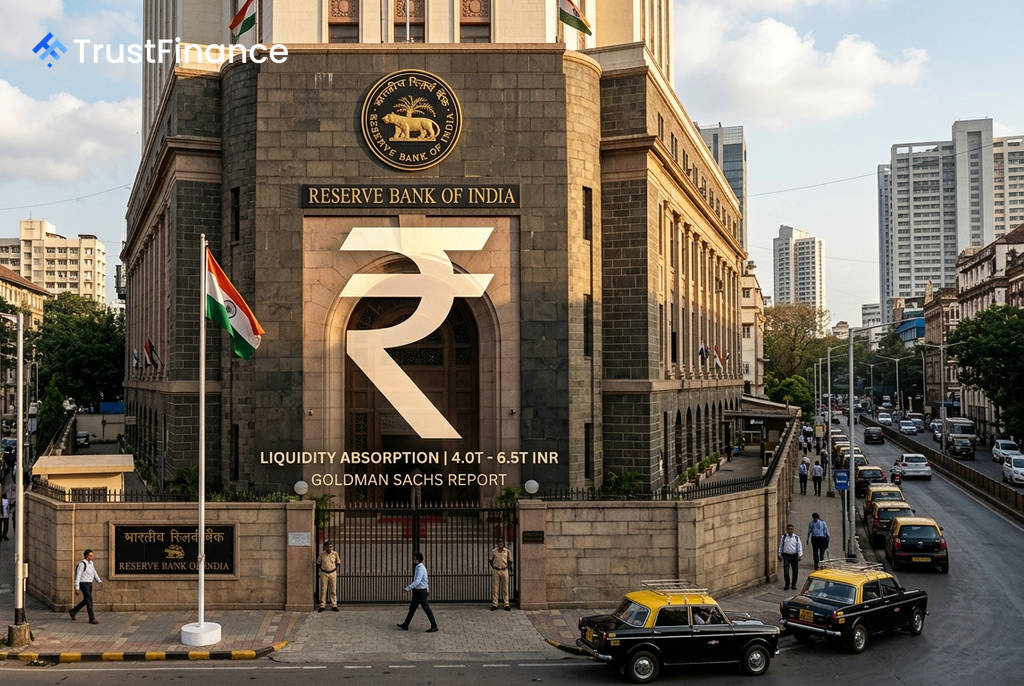
Hệ thống ngân hàng của Ấn Độ đang đối mặt với một thách thức lớn về quản lý thanh khoản sau khi dòng vốn ngoại tệ đổ vào đã đẩy mức thặng dư lên mức kỷ lục. Theo báo cáo của Goldman Sachs, thanh khoản đã tăng vọt lên 3,6% nợ phải trả có kỳ hạn và không kỳ hạn ròng (NDTL), tương đương khoảng 10 nghìn tỷ rupee.
Dòng vốn ngoại tệ vượt kỳ vọng
Nguyên nhân chính của sự gia tăng này là do các khoản tiền gửi không cư trú bằng ngoại tệ (FCNR) đã mang về 127 tỷ USD, một con số vượt xa cả kỳ vọng của thị trường và dự báo của chính Goldman Sachs. Phần lớn dòng vốn này đã chảy vào vào cuối tháng 8, đẩy lãi suất cho vay qua đêm trên thị trường liên ngân hàng xuống dưới mức lãi suất repo chính sách.
Theo Goldman Sachs, Ngân hàng Dự trữ Ấn Độ (RBI) sẽ cần phải hấp thụ một lượng thanh khoản đáng kể, ước tính từ 1,5% đến 2,5% NDTL, tương đương 4,0 đến 6,5 nghìn tỷ rupee, trong giai đoạn từ tháng 9 đến tháng 12. Con số chính xác sẽ phụ thuộc vào việc RBI cho phép bao nhiêu hợp đồng ngoại hối kỳ hạn ngắn đáo hạn trong vòng 12 tháng.
Các công cụ và tác động thị trường
 Ad
Goldman Sachs dự báo RBI sẽ sử dụng kết hợp các biện pháp tạm thời và lâu dài để quản lý thanh khoản. Khoảng một nửa lượng thanh khoản cần hút về có thể sẽ được thực hiện thông qua các công cụ lâu dài như nghiệp vụ bán trên thị trường mở (OMO), trong khi phần còn lại sẽ được quản lý bằng các hoạt động tạm thời.
Mỗi phương pháp hấp thụ thanh khoản đều có chi phí khác nhau:
- Nghiệp vụ OMO: Có khả năng đẩy lợi suất trái phiếu tăng lên trong bối cảnh lãi suất toàn cầu đang ở mức cao.
- Công cụ tạm thời (repo đảo ngược): Tạo ra chi phí lãi vay cho RBI.
- Phát hành Trái phiếu Bình ổn Thị trường (MSS): Chuyển chi phí sang cho ngân sách của chính phủ.
- Tăng tỷ lệ dự trữ bắt buộc (CRR): Gây áp lực lên các ngân hàng thương mại do phải tăng lượng dự trữ không được hưởng lãi.
Nhìn chung, Goldman Sachs cho rằng áp lực lên cán cân thanh toán của Ấn Độ đã giảm bớt nhờ dòng vốn FDI ròng cải thiện và dòng vốn đầu tư vào trái phiếu và cổ phiếu ở mức vừa phải. Ngân hàng này kỳ vọng RBI sẽ sử dụng các khoản tiền gửi FCNR để giảm nợ ngoại hối kỳ hạn và tái xây dựng dự trữ, qua đó giữ cho tỷ giá hối đoái USD/INR phần lớn ổn định trong một biên độ hẹp.