
Story
Mizuho lạc quan về Air Liquide, dự báo tiềm năng tăng giá 17%
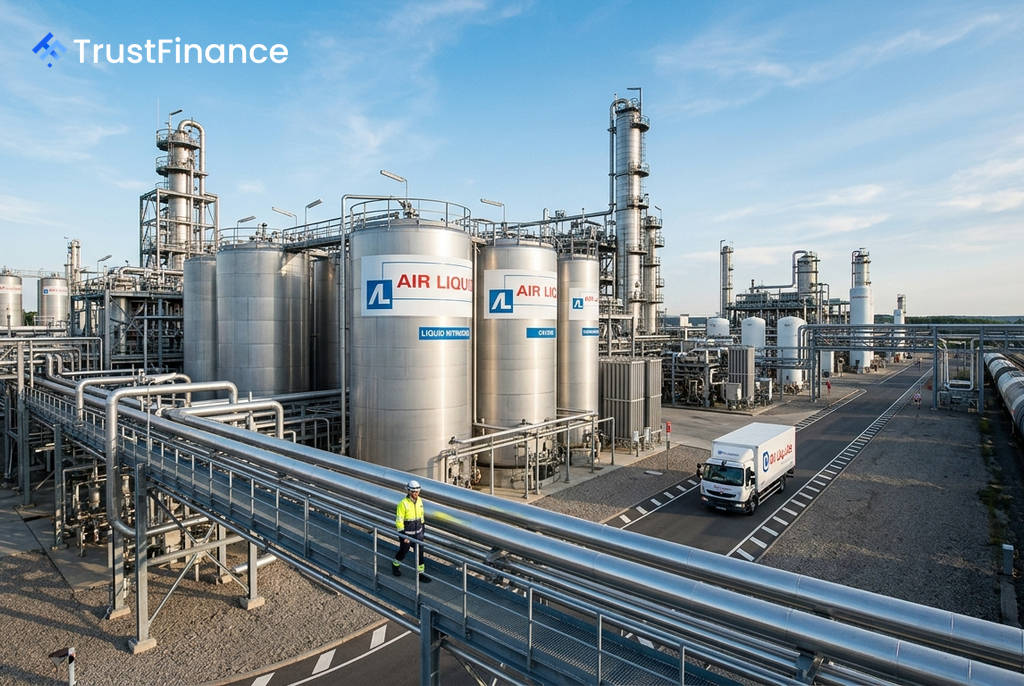
Trong một báo cáo phân tích công bố hôm thứ Hai, ngân hàng Mizuho đã bắt đầu đưa ra khuyến nghị cho cổ phiếu của Air Liquide ở mức "Outperform" (Khả quan hơn thị trường) cùng giá mục tiêu 200 euro. Mức giá này cao hơn 17% so với giá thị trường hiện tại của tập đoàn khí công nghiệp này.
Luận điểm đầu tư chính
Theo nhà phân tích John Roberts của Mizuho, Air Liquide sở hữu một mô hình kinh doanh "lai" hiếm có, kết hợp giữa dịch vụ có doanh thu định kỳ và mô hình tăng trưởng của một công ty tiện ích nhưng không bị kiểm soát giá. Các khoản đầu tư vào ngành khí công nghiệp có chu kỳ rất dài, nhưng doanh số lại có chu kỳ ngắn nhất do khí khó vận chuyển và lưu trữ, đòi hỏi khách hàng phải nhận hàng gần như hàng ngày.
Báo cáo giải thích rằng các khách hàng lớn tại chỗ hoạt động theo hợp đồng "take-or-pay" (mua hoặc trả tiền) dài hạn, cho phép công ty chuyển tiếp chi phí. Trong khi đó, các khách hàng thương mại và khí đóng chai tạo ra nhu cầu định kỳ, củng cố sức mạnh định giá và giúp lợi nhuận duy trì bền vững qua các chu kỳ kinh tế.
Động lực từ hiệu quả hoạt động và ngành điện tử
Mizuho cho biết các sáng kiến cải thiện nội bộ đang nâng cao hiệu suất lợi nhuận của Air Liquide. Công ty dự kiến tạo ra các khoản tiết kiệm chi phí hiệu quả trị giá:
 Ad
- 497 triệu euro trong năm 2024
- 631 triệu euro trong năm 2025
- 299 triệu euro trong nửa đầu năm 2026
Bên cạnh đó, sự gia tăng tỷ trọng từ ngành điện tử đang trở thành động lực tăng trưởng ngày càng quan trọng. Mảng này hiện chiếm khoảng 10% doanh thu, đang tăng trưởng từ 8% đến 9% mỗi năm và chiếm khoảng một nửa lượng đơn hàng đầu tư chờ thực hiện trong nửa đầu năm, tăng từ mức 40% trước đó.
Triển vọng và so sánh với đối thủ
Mizuho chỉ ra sự kiện Ngày Thị trường Vốn (Capital Markets Day) vào ngày 5 tháng 10 là yếu tố xúc tác tiềm năng tiếp theo. Ngân hàng kỳ vọng mảng điện tử sẽ là tâm điểm và công ty sẽ công bố các mục tiêu cải thiện biên lợi nhuận ít nhất 40 điểm cơ bản mỗi năm sau mục tiêu 21,8% vào năm 2027.
Báo cáo cũng kỳ vọng Air Liquide sẽ tiếp tục thu hẹp khoảng cách về tỷ suất sinh lời trên vốn (ROC) và định giá so với đối thủ cùng ngành là Linde. Theo Mizuho, khoảng cách ROC đã điều chỉnh dự kiến sẽ giảm từ 10% vào năm 2021 xuống còn 6,7% vào năm 2025.