
Story
みずほ、エア・リキードを「アウトパフォーム」で評価、17%の上昇余地を指摘
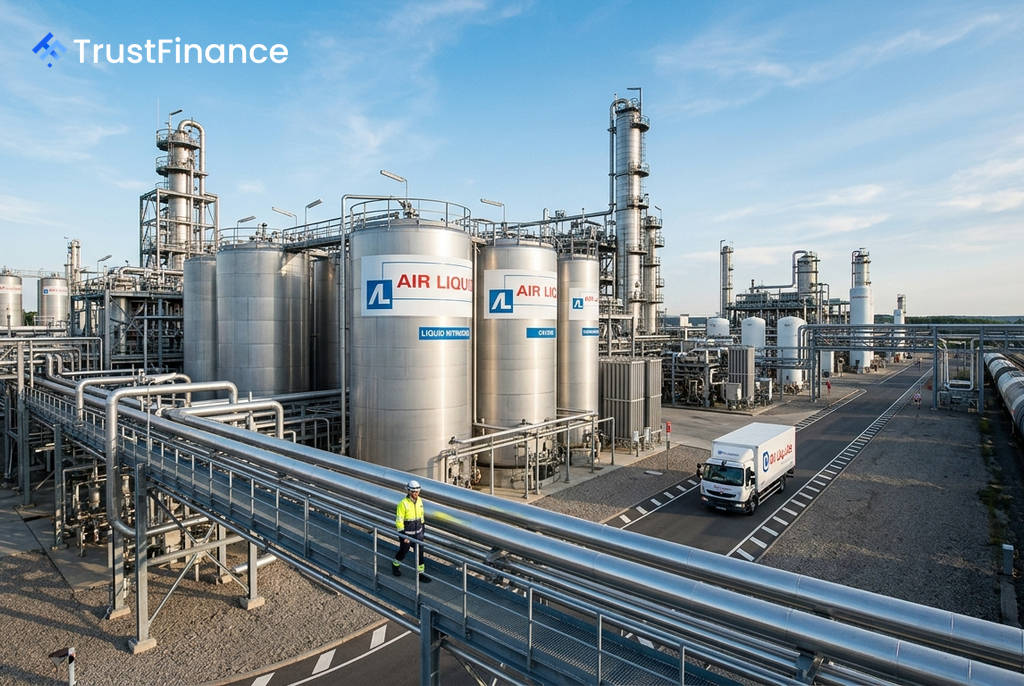
みずほ証券は月曜日に発表した顧客向けレポートで、産業ガス世界大手エア・リキード(Air Liquide)のカバレッジを投資判断「アウトパフォーム」、目標株価200ユーロで開始した。これは現在の株価から17%の上昇余地を示唆するものとなる。
## 独自の事業モデルを高く評価
みずほは、エア・リキードを「継続的な収益を生むサービスと、規制を受けない公益事業のような成長性を兼ね備えた稀有なハイブリッド企業」と評している。アナリストのジョン・ロバーツ氏は、同社の事業が長期的な投資サイクルを持つ一方で、ガスの輸送・貯蔵が困難なため販売サイクルは非常に短いという特徴を指摘した。
大口顧客とはコスト転嫁条項を含む長期の「テイク・オア・ペイ契約」を結び、小口の顧客からも経常的な需要があるため、景気サイクルを通じて価格決定力を維持し、安定した収益を確保できると分析している。
## 成長を牽引するエレクトロニクス事業
同社は自助努力による収益改善も進めている。みずほによると、効率化によるコスト削減額は2024年に4億9700万ユーロ、2025年に6億3100万ユーロ、2026年上半期には2億9900万ユーロに達する見込みだ。
 Ad
さらに、成長ドライバーとしてエレクトロニクス事業へのエクスポージャー拡大が挙げられている。同事業は売上高の約10%を占め、年率8〜9%で成長している。今年上半期の投資案件の受注残高に占める割合は、従来の約40%から約半分にまで上昇した。
## 今後のカタリストと競合比較
みずほは、10月5日に開催予定のキャピタル・マーケッツ・デー(投資家説明会)が次の株価材料(カタリスト)になる可能性があるとみている。このイベントでは、エレクトロニクス事業がさらに前面に押し出され、2027年の目標(21.8%)を超えて、年間40ベーシスポイント以上の利益率改善目標が示されると予想している。
また、同業のリンデ(Linde)との投下資本利益率(ROC)やバリュエーション(株価評価)の格差も縮小し続けるとみている。調整後ROCの格差は、2021年の10%から2025年には6.7%まで縮小する見通しだ。