
Story
Saham PG&E Diturun Taraf oleh Wells Fargo, BMO Susulan Kegagalan Reformasi Liabiliti Kebakaran Hutan
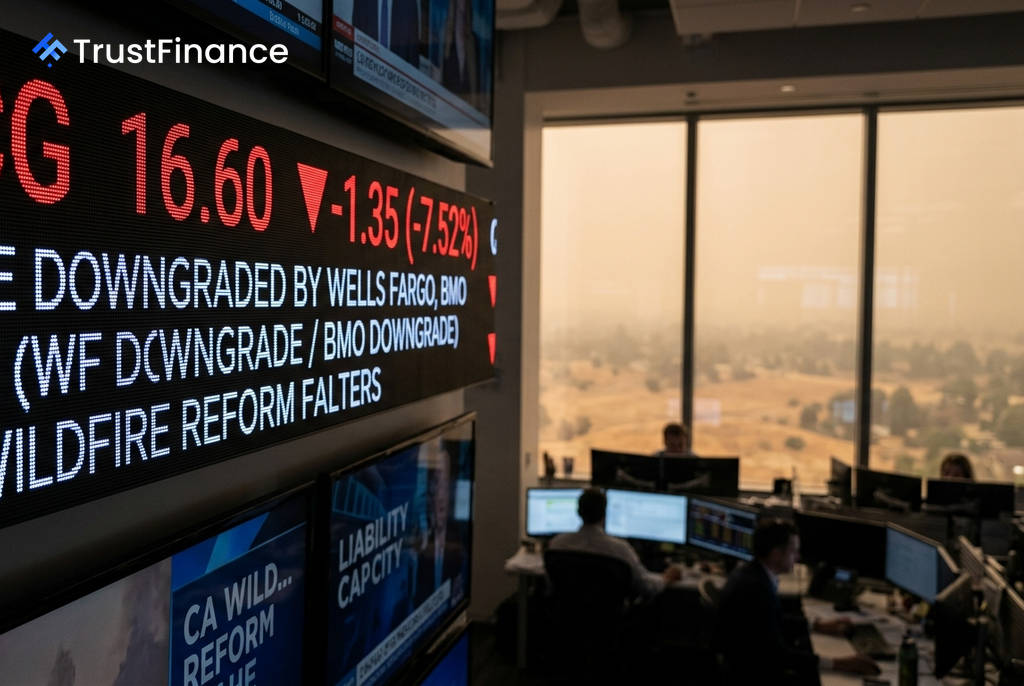
Saham PG&E Corp. telah diturun taraf oleh dua firma kewangan utama, Wells Fargo dan BMO Capital Markets, berikutan kegagalan penggubal undang-undang California untuk meluluskan reformasi komprehensif terhadap rangka kerja liabiliti kebakaran hutan. Keadaan ini menyebabkan pelabur terdedah kepada kos masa depan yang berpotensi tidak terhad akibat insiden kebakaran.
Punca Penurunan Taraf
Kedua-dua firma menyatakan bahawa rang undang-undang yang dicadangkan baru-baru ini, SB492, gagal memberikan perlindungan liabiliti yang diharapkan oleh para pelabur. Wells Fargo menurunkan taraf PG&E kepada Equal Weight daripada Overweight dan mengurangkan harga sasarannya kepada $24 daripada $25. Sementara itu, BMO Capital Markets menurunkan taraf saham tersebut kepada Market Perform daripada Outperform, dengan harga sasaran baharu $21, turun daripada $28.
Menurut penganalisis BMO, perundangan tersebut mempunyai beberapa kelemahan ketara:
- Tiada mekanisme untuk menambah semula Dana Kebakaran Hutan (Wildfire Fund) California selepas sumbernya habis digunakan.
- Tiada jaminan had liabiliti akan dikekalkan sebaik sahaja dana tersebut habis.
- Gagal mengurangkan tuntutan kebakaran hutan yang berpotensi secara material.
Wells Fargo turut menekankan bahawa SB492 tidak menyertakan cadangan had $6 bilion bagi setiap insiden dan tidak memansuhkan klausa subrogasi insurans.
Kesan kepada Pelabur dan Penilaian
 Ad
Ketiadaan reformasi ini menyukarkan pelabur untuk mengukur pendedahan jangka panjang syarikat terhadap risiko kebakaran hutan, terutamanya selepas insiden Kebakaran Eaton menimbulkan persoalan tentang ketahanan rangka kerja sedia ada. BMO kini mengandaikan liabiliti kebakaran hutan tanpa had selepas tahun 2030, yang meningkatkan anggaran kesan negatif liabiliti terhadap penilaian PG&E kepada $10 sesaham, naik daripada $6.
Menurut BMO, saham PG&E mungkin akan terus didagangkan pada diskaun yang besar walaupun syarikat menunjukkan pertumbuhan pendapatan dan asas kadar. Ini disebabkan oleh kebimbangan pelabur terhadap liabiliti masa depan dan tekanan yang mungkin timbul ke atas penarafan kredit syarikat. Senario penilaian BMO meletakkan nilai saham PG&E serendah $3 dalam keadaan kebakaran dan peraturan yang buruk, berbanding $35 jika reformasi yang membina diluluskan pada 2027.
Strategi Syarikat dan Prospek
Penganalisis menjangkakan pihak pengurusan PG&E akan bertindak balas dengan mengubah peruntukan modal. Wells Fargo meramalkan PG&E berpotensi membeli semula saham bernilai kira-kira $3 bilion sehingga 2030 dengan menyederhanakan pertumbuhan asas kadarnya. Sebaliknya, BMO melihat peningkatan dividen sebagai langkah yang lebih berkemungkinan, dengan potensi dividen sekitar $0.50 sesaham pada 2027.
BMO mengekalkan unjuran pendapatan terlaras sesaham (EPS) pada $1.65 untuk 2026, $1.82 untuk 2027, dan $1.98 untuk 2028. Ini menunjukkan bahawa penurunan taraf didorong terutamanya oleh andaian risiko kebakaran yang lebih tinggi, bukan oleh unjuran operasi yang lebih lemah.