
Story
PG&E, 캘리포니아 산불 책임 개혁안 미비에 웰스파고·BMO 투자의견 하향
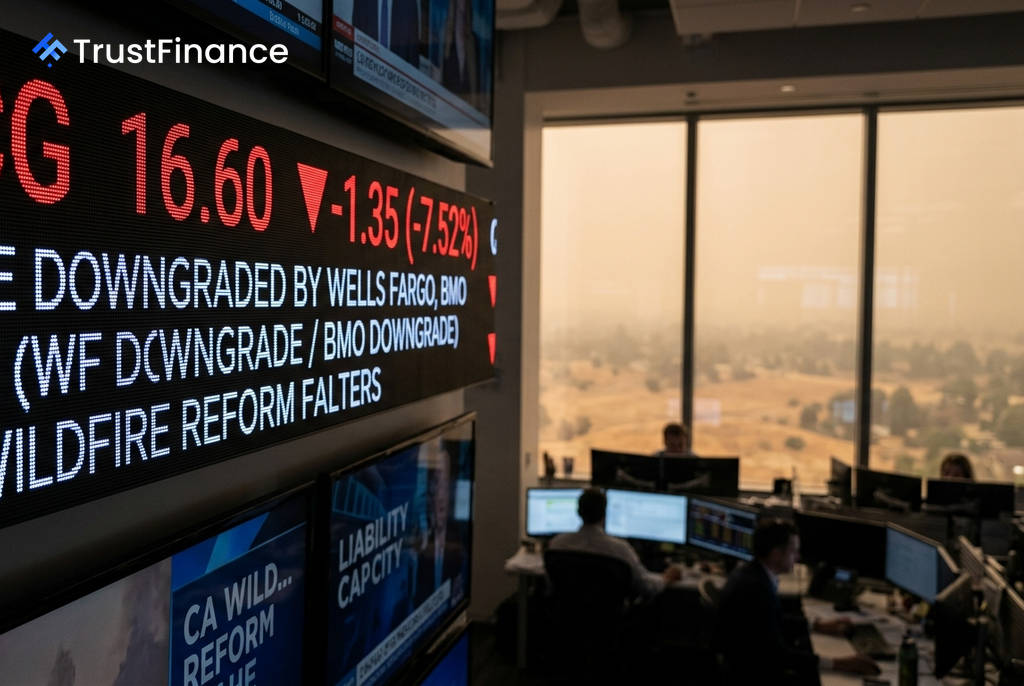
미국 대형 전력회사 PG&E(PCG)가 캘리포니아의 산불 책임 관련 법안 개혁이 불충분하다는 평가 속에 주요 투자은행들로부터 연이어 투자의견 하향 조정을 받았습니다. 웰스파고와 BMO 캐피털 마켓은 개혁안이 향후 산불로 인한 막대한 비용으로부터 투자자를 보호하기에 역부족이라고 판단했습니다.
투자은행들, PG&E 투자의견 동시 하향
웰스파고는 PG&E에 대한 투자의견을 '비중 확대(Overweight)'에서 '비중 유지(Equal Weight)'로 낮추고, 목표주가는 25달러에서 24달러로 소폭 하향했습니다. BMO 캐피털 마켓 역시 '시장수익률 상회(Outperform)'에서 '시장수익률(Market Perform)'로 강등하고, 목표주가를 28달러에서 21달러로 대폭 내렸습니다.
두 기관 모두 최근 발의된 법안(SB492)이 투자자들이 기대했던 책임 보호 장치를 마련하지 못했다고 지적했습니다. 이로 인해 투자자들은 PG&E의 장기적인 산불 관련 재무 위험을 정량화하기 어려워졌다는 분석입니다.
'기대 못 미친' 산불 책임 개혁안
분석가들에 따르면, 이번 법안은 여러 핵심적인 보호 조치를 포함하지 않아 실효성이 떨어진다는 비판을 받고 있습니다. BMO는 법안의 주요 문제점으로 다음 사항들을 꼽았습니다.
 Ad
- 산불 기금(Wildfire Fund) 고갈 시 이를 보충할 메커니즘 부재
- 기금 소진 후 적용될 책임 상한선 설정 실패
- 잠재적인 산불 피해 청구 규모를 실질적으로 줄이지 못함
웰스파고 또한 법안에 사건당 60억 달러의 책임 상한선 도입, 보험사의 구상권 행사 금지, 기금 연장을 위한 2028년 일몰 조항 폐지 등이 포함되지 않았다고 지적했습니다.
투자자 영향 및 향후 전망
이러한 규제 불확실성은 PG&E의 기업 가치에 직접적인 영향을 미치고 있습니다. BMO는 PG&E의 주당 가치에 반영하는 산불 책임 관련 부담액 추정치를 기존 6달러에서 10달러로 상향 조정했습니다. 이로 인해 회사의 견조한 이익 및 요금 기반 성장에도 불구하고 주가가 상당 기간 할인된 가격에 머무를 수 있으며, 신용등급에도 압박이 가해질 수 있다고 경고했습니다.
향후 PG&E 경영진은 자본 배분 전략 변경으로 대응할 것으로 예상됩니다. 웰스파고는 PG&E가 요금 기반 성장률을 조절하는 대신 2030년까지 약 30억 달러 규모의 자사주를 매입할 가능성을 제시했습니다. 반면 BMO는 2027년 주당 약 0.50달러의 배당금 인상을 우선적으로 고려하고, 남은 자본을 자사주 매입에 활용할 것으로 전망했습니다.