
Story
Moody's Turunkan Penarafan Flowers Foods Akibat Proses Nyah Hutang yang Perlahan
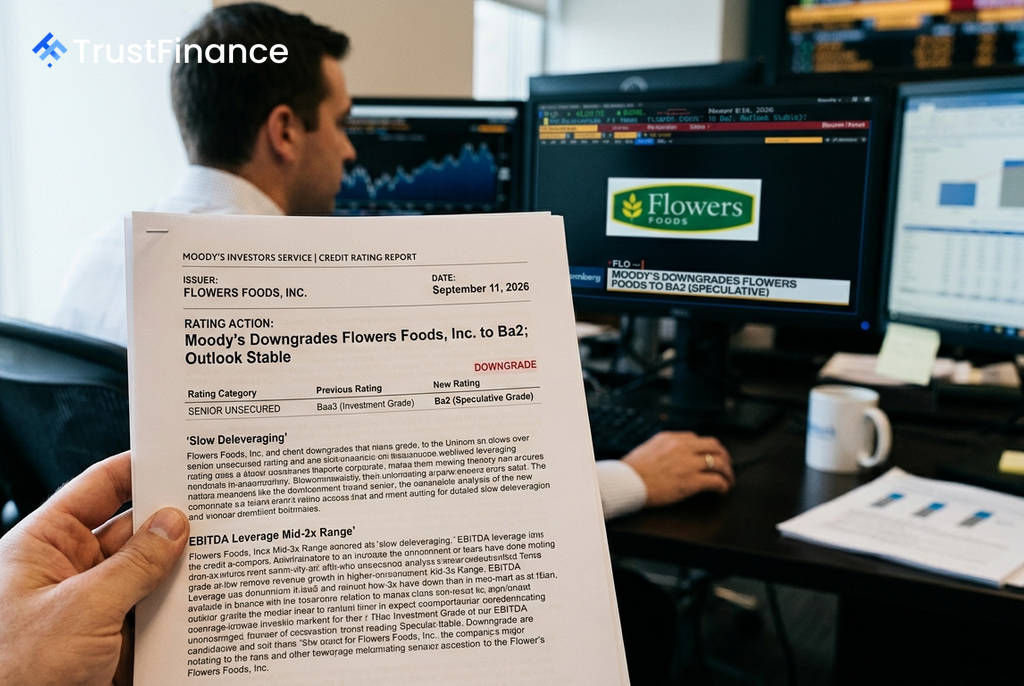
Moody's Ratings pada hari Jumaat telah menurunkan penarafan kanan tanpa cagaran Flowers Foods, Inc. kepada Ba2 daripada Baa3. Agensi itu turut memberikan Penarafan Keluarga Korporat Ba1, Penarafan Kebarangkalian Mungkir Ba1-PD, dan Penarafan Kecairan Gred Spekulatif SGL-2, dengan tinjauan diubah kepada stabil daripada negatif.
Punca Penurunan Taraf
Penurunan taraf ini mencerminkan proses pengurangan hutang (nyah hutang) yang lebih perlahan daripada jangkaan. Moody's menjangkakan leveraj hutang kasar kepada EBITDA syarikat akan kekal dalam julat pertengahan 3x untuk 12 hingga 18 bulan akan datang, berbanding 3.6x bagi tempoh 12 bulan berakhir 18 Julai 2026.
Menurut Moody's, proses nyah hutang menjadi perlahan kerana pendapatan kekal di bawah tekanan akibat kelemahan berterusan dalam kategori roti segar berbungkus. Kategori ini menghadapi cabaran berterusan daripada perubahan cita rasa pengguna, aktiviti persaingan yang sengit, dan peralihan pengguna yang mementingkan nilai kepada produk lebih murah.
Prestasi Kewangan dan Tekanan Operasi
Cabaran-cabaran ini jelas kelihatan dalam keputusan suku kedua syarikat. Jualan bersih merosot 4.0% tahun ke tahun disebabkan oleh penurunan volum sebanyak 5.8%, manakala EBITDA terlaras jatuh sebanyak 19.2%.
Berikutan prestasi ini, pihak pengurusan telah menyemak turun unjuran jualan dan EBITDA setahun penuh, menandakan bahawa tekanan operasi dijangka berterusan sepanjang baki tahun 2026. Walaupun syarikat telah mengurangkan dividennya sebanyak kira-kira 50% pada Mei 2026 untuk menambah aliran tunai bebas tahunan sebanyak $100 juta bagi pembayaran hutang, Moody's masih menjangkakan tekanan akan berterusan.
 Ad
Unjuran dan Kedudukan Kecairan
Moody's mengunjurkan EBITDA akan menurun pada separuh kedua 2026 berbanding tahun sebelumnya. Akibatnya, leveraj hutang kasar kepada EBITDA dijangka meningkat kepada kira-kira 3.7x menjelang akhir tahun 2026 dan kekal dalam julat pertengahan 3x sehingga 2027, walaupun usaha pembayaran hutang diteruskan.
Walau bagaimanapun, penarafan kecairan SGL-2 mencerminkan kedudukan kecairan yang baik. Ini disokong oleh:
- Tunai kira-kira $53 juta setakat 18 Julai 2026.
- Kemudahan kredit pusingan kanan tanpa cagaran bernilai $500 juta yang matang pada Februari 2030.
- Kemudahan pembelian semula akaun belum terima bernilai $200 juta yang matang pada April 2029.
Agensi itu mengunjurkan aliran tunai bebas syarikat akan berada pada sekitar $100-$125 juta bagi kedua-dua tahun 2026 dan 2027.