
Story
무디스, 플라워스 푸드 신용등급 '투기 등급'으로 강등...부채 감축 지연
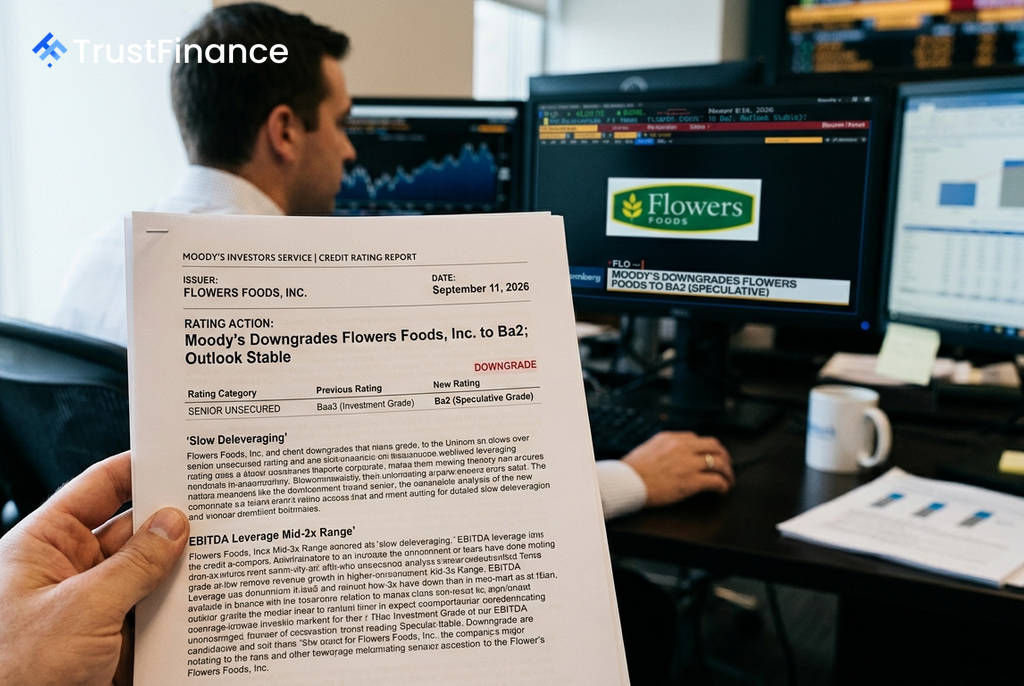
신용평가사 무디스(Moody's)가 플라워스 푸드(Flowers Foods, Inc.)의 선순위 무담보 채권 신용등급을 기존 Baa3에서 Ba2로 강등했다. 이로써 플라워스 푸드의 신용등급은 투자 등급에서 투기 등급으로 하향 조정되었으며, 등급 전망은 '부정적'에서 '안정적'으로 변경되었다.
## 등급 강등 배경
이번 등급 강등은 예상보다 더딘 부채 감축 속도에 기인한다. 무디스는 플라워스 푸드의 총부채 대비 상각전영업이익(EBITDA) 배율이 향후 12~18개월간 3배 중반 수준에 머물 것으로 예상했다. 이는 2026년 7월 18일 기준 12개월 동안 기록된 3.6배와 유사한 수준이다.
무디스는 2025년 2월 심플 밀스(Simple Mills) 인수 이후 부채 감축이 예상보다 느리게 진행되고 있다고 지적했다. 신선 포장 빵 카테고리의 지속적인 약세로 인해 수익성이 압박을 받고 있기 때문이다.
## 실적 부진과 시장 환경
플라워스 푸드는 변화하는 소비자 선호도, 치열한 시장 경쟁, 가격에 민감한 소비자들의 저가 상품 선호 현상 등 여러 시장 역풍에 직면해 있다. 이러한 어려움은 2분기 실적에서도 확인되었다.
 Ad
- 순매출: 전년 동기 대비 4.0% 감소
- 판매량: 5.8% 감소
- 조정 EBITDA: 19.2% 감소
이러한 실적 부진에 따라 회사 경영진은 2026년 연간 매출 및 EBITDA 가이던스를 하향 조정했으며, 이는 영업 압박이 연말까지 지속될 가능성이 있음을 시사한다. 플라워스 푸드는 부채 상환을 위해 2026년 5월 배당금을 약 50% 삭감했으며, 이를 통해 연간 약 1억 달러의 잉여현금흐름을 추가로 확보할 것으로 기대된다.
## 재무 전망 및 유동성
무디스는 2026년 하반기에도 EBITDA가 전년 대비 감소할 것으로 전망했다. 이에 따라 총부채/EBITDA 배율은 2026년 말까지 약 3.7배로 상승하고, 지속적인 부채 상환 노력에도 불구하고 2027년까지 3배 중반 수준을 유지할 것으로 내다봤다.
한편, 무디스는 플라워스 푸드의 유동성 등급을 'SGL-2'로 평가하며 양호한 수준이라고 판단했다. 이는 2026년 7월 18일 기준 약 5,300만 달러의 현금, 5억 달러 규모의 선순위 무담보 리볼빙 크레딧 퍼실리티, 2억 달러 규모의 매출채권 매입 약정 등이 뒷받침하고 있다. 무디스는 2026년과 2027년 연간 잉여현금흐름을 약 1억~1억 2,500만 달러로 예상했다.