
Story
Barclays, Berenberg Optimis Terhadap GTT Susulan Jangkaan Peningkatan Tempahan Kapal LNG
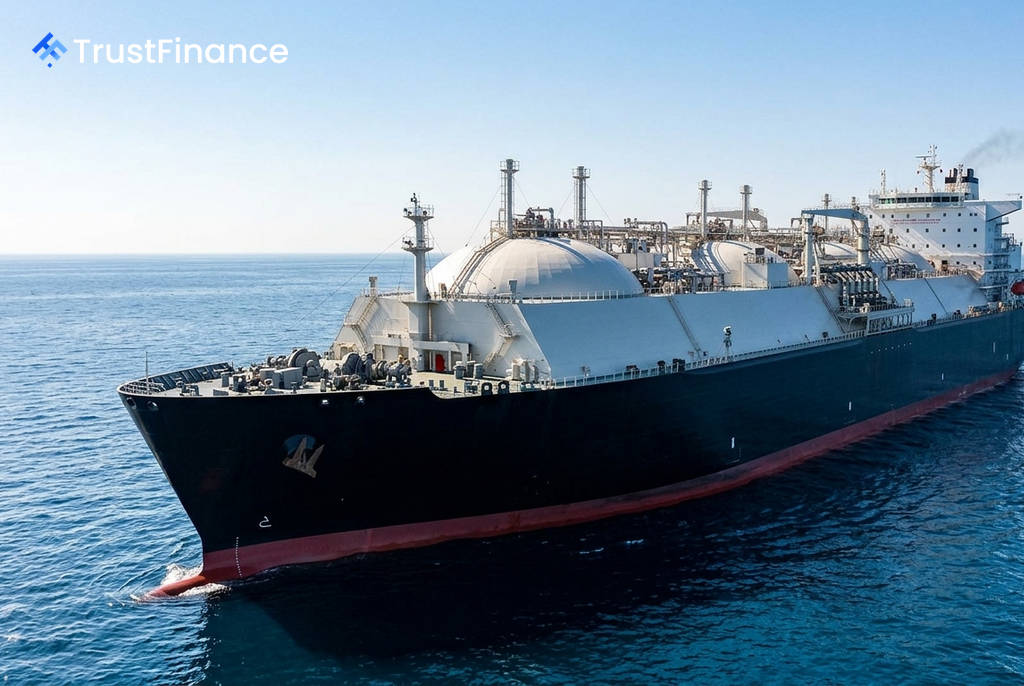
Gaztransport et Technigaz (GTT) menerima penarafan optimis daripada Barclays dan Berenberg, dengan penganalisis merujuk kepada buku pesanan syarikat yang kukuh dan gelombang tempahan kapal pengangkut gas asli cecair (LNG) yang dijangka meningkat. Unjuran ini didorong oleh permintaan terhadap keselamatan tenaga dan kitaran penggantian armada yang semakin pantas.
Unjuran Broker yang Memberangsangkan
Barclays memulakan liputan ke atas GTT dengan penarafan “overweight” dan harga sasaran €275 sesaham. Pada masa yang sama, Berenberg menaik taraf saham tersebut kepada “buy” daripada “hold”, sambil meningkatkan harga sasarannya kepada €245 daripada €190.
Menurut Barclays, GTT menguasai kira-kira 85% daripada armada kapal pengangkut LNG global dengan teknologi membrannya dan telah memperoleh semua tempahan sistem pembendungan kapal LNG baharu sejak 2016. Kedudukan dominan ini disokong oleh lebih 3,600 paten dan hubungan kukuh dengan limbungan kapal di Korea Selatan dan China.
Permintaan LNG dan Penggantian Armada Pacu Pertumbuhan
Kedua-dua broker menjangkakan peningkatan ketara dalam tempahan kapal. Barclays mengunjurkan antara 500 hingga 600 tempahan kapal pengangkut LNG untuk GTT menjelang 2035, sekurang-kurangnya 25% melebihi anggaran syarikat sendiri. Berenberg pula lebih agresif, menganggarkan 650 tempahan kapal pengangkut LNG dalam dekad akan datang berbanding panduan pengurusan sekitar 550.
 Ad
Unjuran ini disokong oleh dua faktor utama:
- Projek Pencecairan Baharu: Barclays menyatakan bahawa kapasiti pencecairan sebanyak 120 juta tan setahun yang diluluskan pada 2025 dan separuh pertama 2026 hanya sebahagiannya telah diterjemahkan kepada tempahan kapal.
- Penggantian Armada: Kapal-kapal lama menjadi tidak ekonomik kerana peraturan alam sekitar yang lebih ketat dan kos bahan api. Barclays mengira lebih 250 kapal akan berusia lebih 20 tahun menjelang 2030, manakala Berenberg mengenal pasti 198 kapal berisiko untuk dilupuskan dalam jangka terdekat.
Asas Kewangan yang Kukuh
Kekuatan GTT turut dicerminkan dalam kewangannya. Buku pesanan syarikat berjumlah €1.9 bilion pada akhir Jun 2026, merangkumi 306 tempahan. Syarikat menjangka pesanan ini akan menyumbang hasil sekitar €300 juta pada separuh kedua 2026, €655 juta pada 2027, dan €603 juta pada 2028.
Barclays meramalkan hasil GTT akan berkembang pada kadar pertumbuhan tahunan terkompaun (CAGR) sebanyak 8.8% dari 2025 hingga 2028, dengan margin EBITDA diselaraskan kekal stabil pada 66-67%. Model perniagaan pelesenan syarikat yang ringan aset membolehkan 80-85% daripada EBITDA ditukar kepada aliran tunai bebas, menyokong komitmen pengurusan untuk mengagihkan sekurang-kurangnya 80% daripada pendapatan bersih sebagai dividen.