
Story
GTT株に強気見通し、LNG船の受注加速を背景にバークレイズとベレンベルグが高評価
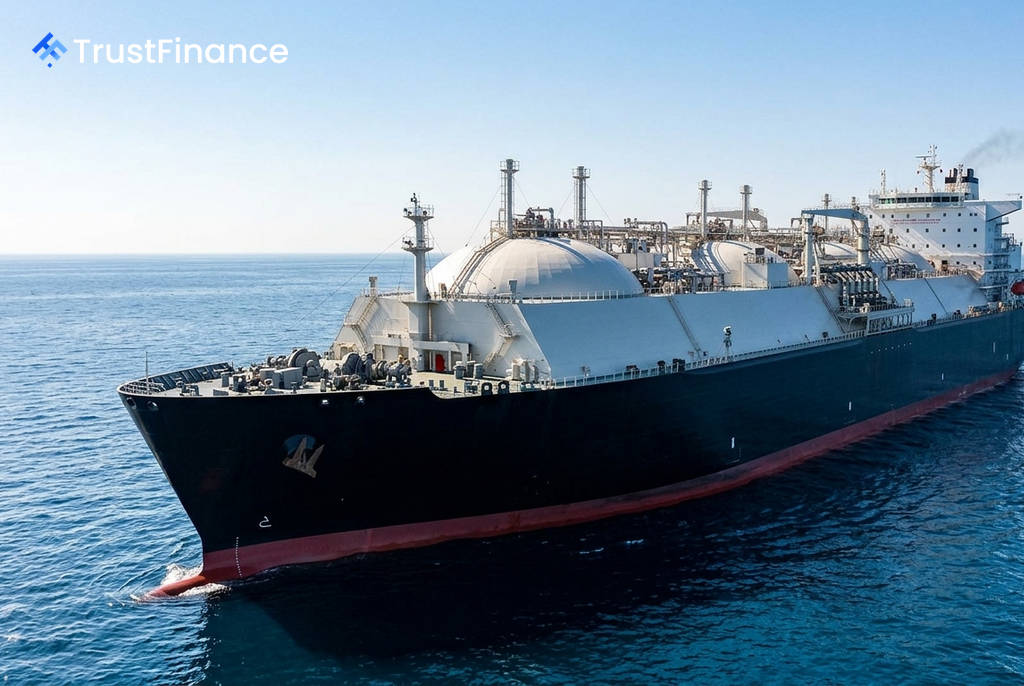
バークレイズとベレンベルグは、液化天然ガス(LNG)運搬船の格納システムを手掛けるフランスのGaztransport et Technigaz(GTT)社に対し、強気な見方を示した。記録的な受注残高に加え、エネルギー安全保障への関心の高まりと船隊の更新サイクルの加速が、新規受注を後押しするとの分析が背景にある。
LNG船の受注加速を予想
バークレイズはGTTのカバレッジを「オーバーウェイト」で開始し、目標株価を275ユーロに設定した。同時にベレンベルグは、投資判断を「ホールド」から「バイ」に引き上げ、目標株価を190ユーロから245ユーロに上方修正した。
両社は、GTTの経営陣が示す見通しを上回る受注を予測している。バークレイズは2035年までに500隻から600隻のLNG運搬船の受注を見込む一方、ベレンベルグは今後10年間で650隻とさらに強気な見通しを示している。これは、建設中のプロジェクトに必要な約300隻、新規プロジェクトからの約150隻、老朽化した船の代替需要約200隻を根拠としている。
記録的な受注残高と市場支配力
GTTの受注残高は2026年6月末時点で19億ユーロに達しており、その内訳はLNG運搬船272隻を含む合計306件の受注となっている。バークレイズが引用した会社ガイダンスによると、この受注残高から2026年下半期に約3億ユーロ、2027年に6億5500万ユーロ、2028年に6億300万ユーロの収益が見込まれている。
 Ad
バークレイズによれば、GTTは独自のメンブレン技術で世界のLNG船隊の約85%のシェアを占め、2016年以降は全ての新規LNG船の格納システム受注を獲得している。3,600件以上の特許と、韓国や中国の造船所との強固な関係がその競争優位性を支えている。
財務見通しと株主還元
バークレイズは、GTTの2025年から2028年にかけての収益が年平均成長率8.8%で増加し、調整後EBITDAマージンは66〜67%で安定的に推移すると予測。2027年の平均使用資本利益率(ROACE)は100%超、自己資本利益率(ROE)は約62%に達すると試算している。
同社のアセットライトなライセンスモデルは、EBITDAの80〜85%をフリーキャッシュフローに転換することを可能にしている。経営陣は純利益の少なくとも80%を配当として株主に還元する方針を示しており、2026年の予想配当利回りは約4.3%となる見込み。両社ともに、GTTの2028年の収益予測は市場コンセンサスを上回っている。