
Story
바클레이즈·베렌버그, LNG 운반선 발주 가속화 전망에 GTT '매수' 추천
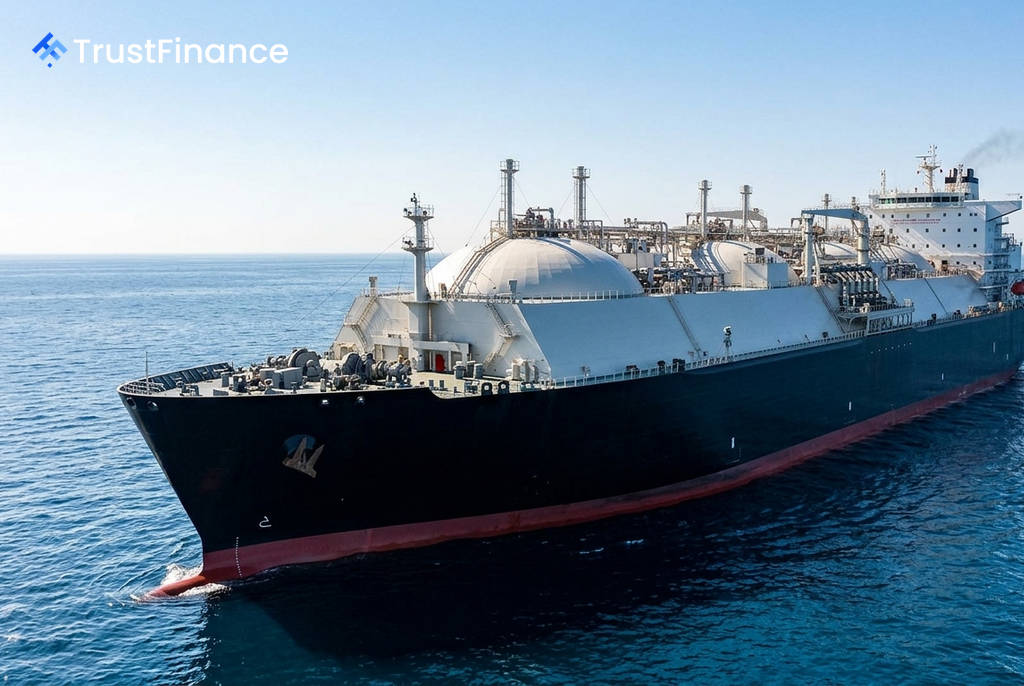
유럽 투자은행 바클레이즈(Barclays)와 베렌버그(Berenberg)가 프랑스의 LNG(액화천연가스) 멤브레인 화물창 기술 라이선스 기업인 GTT(Gaztransport et Technigaz)에 대해 기록적인 수주잔고와 LNG 운반선 발주 급증 전망을 근거로 긍정적인 투자의견을 제시했다.
바클레이즈는 GTT에 대한 분석을 개시하며 투자의견 '비중확대(overweight)'와 목표주가 275유로를 제시했다. 베렌버그 역시 투자의견을 '보유(hold)'에서 '매수(buy)'로 상향 조정하고 목표주가를 190유로에서 245유로로 높였다.
LNG 운반선 수요 급증 전망
두 투자은행은 에너지 안보 확보를 위한 수요 증가와 노후 선박 교체 주기가 맞물리면서 LNG 운반선 발주가 크게 늘어날 것으로 전망했다. 바클레이즈는 2025년과 2026년 상반기에 승인된 연간 약 1억 2,000만 톤의 액화 설비 용량이 아직 선박 발주에 완전히 반영되지 않았다고 분석했다.
이를 근거로 바클레이즈는 2035년까지 GTT가 500~600척의 LNG 운반선 수주를 확보할 것으로 예상했으며, 이는 회사 측 추정치보다 최소 25% 높은 수치다. 베렌버그는 더욱 공격적으로 향후 10년간 약 650척의 신규 발주를 예상했다. 이는 신규 프로젝트 수요 약 300척, 잠재적 추가 프로젝트 150척, 노후 선박 교체 200척을 포함한 전망이다.
독점적 시장 지위와 견고한 수주잔고
 Ad
GTT의 강력한 시장 지배력 또한 긍정적 평가의 배경이 되었다. 바클레이즈에 따르면 GTT는 멤브레인 기술이 적용된 전 세계 LNG 운반선 시장의 약 85%를 점유하고 있으며, 2016년 이후 모든 신규 LNG 운반선 화물창 시스템 수주를 독점해왔다.
2026년 6월 말 기준 GTT의 수주잔고는 19억 유로에 달하며, 여기에는 LNG 운반선 272척, 초대형 에탄 운반선 22척, FSRU(부유식 저장·재기화 설비) 3기 등이 포함된 총 306건의 주문이 포함되어 있다. 회사 가이던스에 따르면 이 수주잔고는 2026년 하반기 3억 유로, 2027년 6억 5,500만 유로, 2028년 6억 300만 유로의 매출로 이어질 전망이다.
우수한 재무 구조와 성장성
바클레이즈는 GTT의 2025-2028년 연평균 매출 성장률(CAGR)을 8.8%로 예상했으며, 조정 EBITDA 마진은 66~67% 수준을 유지할 것으로 내다봤다. 특히 2028년 매출과 EBIT 추정치는 각각 10억 3,000만 유로와 6억 5,800만 유로로, 시장 컨센서스를 각각 19%, 16% 상회하는 수준이다.
GTT의 자산 경량화(asset-light) 라이선스 사업 모델은 EBITDA의 80~85%를 잉여현금흐름으로 전환시켜 주주 환원 정책의 기반이 된다. 회사는 순이익의 최소 80%를 배당으로 지급할 방침이며, 이를 기준으로 한 2026년 예상 배당수익률은 약 4.3%다. 또한, 디지털 해운 사업부인 GTT Marine 역시 새로운 반복 매출원으로 성장할 것으로 기대된다.