
Story
Bernstein Naik Taraf Aena Berikutan Unjuran Pendapatan Lebih Kukuh
Summary
Firma pembrokeran Bernstein menaikkan taraf saham Aena kepada 'Outperform' dengan sasaran harga lebih tinggi, didorong oleh unjuran pertumbuhan trafik penumpang yang kukuh dan persekitaran kawal selia yang menggalakkan.
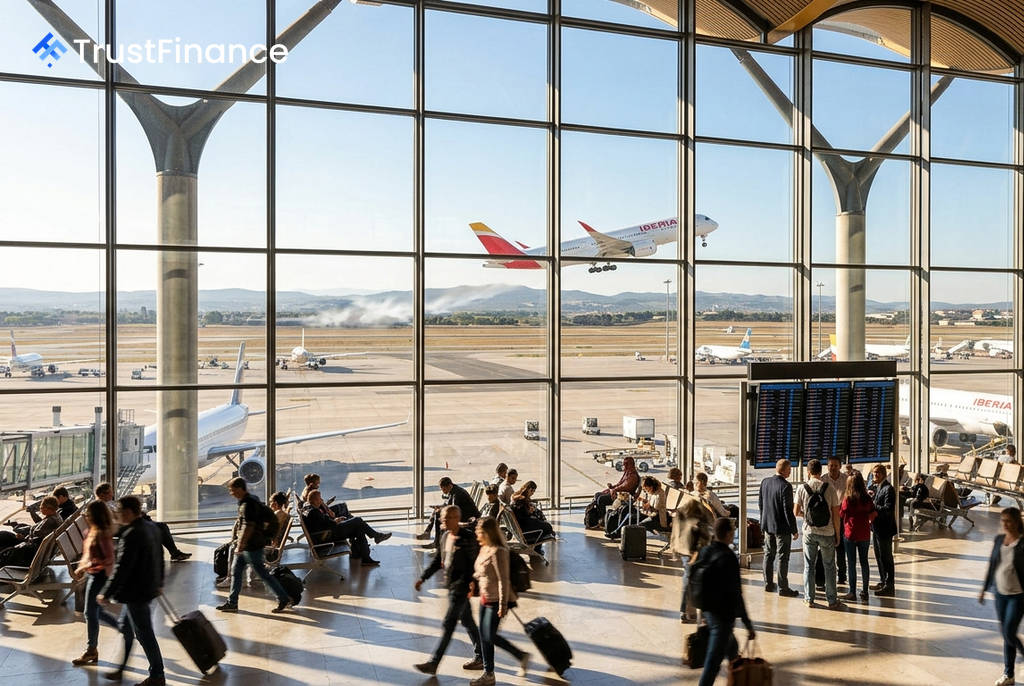
Firma penganalisis Bernstein telah menaik taraf syarikat pengendali lapangan terbang Sepanyol, Aena, kepada penarafan "Outperform" daripada "Market-Perform" sebelum ini. Sasaran harga saham syarikat itu juga dinaikkan kepada €30.80 daripada €27, mencerminkan tinjauan pendapatan jangka sederhana yang lebih cerah.
Unjuran Trafik Melebihi Jangkaan
Peningkatan ini didorong terutamanya oleh andaian trafik penumpang yang lebih tinggi. Bernstein mengunjurkan pertumbuhan trafik di Sepanyol sebanyak 3.6% pada 2026, mengatasi unjuran Aena sendiri iaitu 1.3% dan anggaran konsensus pasaran sebanyak 2.5%. Firma itu menjangkakan pertumbuhan penumpang Sepanyol akan memecut kepada kira-kira 4% sepanjang musim panas, berbanding 2.1% pada suku pertama, yang dijangka akan mendorong Aena untuk menaik taraf panduan trafiknya.
Menurut Bernstein, peralihan aliran pelancongan dari Timur Tengah ke destinasi percutian di Eropah Selatan memberi manfaat langsung kepada Aena. Selain itu, operasi antarabangsa yang berdaya tahan, seperti di Lapangan Terbang London-Luton yang disokong oleh pertumbuhan kapasiti Wizz Air, turut menyumbang kepada prospek positif ini.
Persekitaran Kawal Selia dan Tekanan Kos
Dari sudut kawal selia, Bernstein menyifatkan maklum balas daripada pihak berkuasa persaingan Sepanyol (CNMC) mengenai rangka kerja DORA III sebagai "selaras dengan jangkaan". Ini dijangka akan mengehadkan potensi pemotongan tarif pada tahun 2027 dan menyokong penciptaan nilai melalui pelaburan.
 Ad
Walau bagaimanapun, Aena dijangka berdepan dengan tekanan kos dan margin yang berterusan. Firma itu menyatakan beberapa cabaran yang perlu dihadapi:
- Perbelanjaan Modal (Capex): Purata capex tahunan dijangka meningkat hampir tiga kali ganda kepada kira-kira €2.20 bilion dalam kitaran kawal selia seterusnya.
- Perbelanjaan Operasi (Opex): Pertumbuhan Opex sebanyak 17.8% pada suku pertama didorong oleh kos kakitangan (+12.4%), penyelenggaraan (+20%) dan keselamatan (+8.5%).
- Risiko Politik: Perjanjian dengan Negara Basque dan pembekuan tarif kawal selia pada 2025 selepas lobi syarikat penerbangan menunjukkan wujudnya risiko politik.
Implikasi kepada Pelabur
Di sebalik cabaran ini, Bernstein berpendapat bahawa faktor-faktor positif seperti potensi peningkatan dalam segmen runcit, pertumbuhan antarabangsa, dan keterlihatan pendapatan yang lebih baik adalah lebih daripada mencukupi untuk mengimbangi risiko yang ada. Anggaran EBITDA firma itu untuk tahun kewangan akan datang adalah 2-3% lebih tinggi daripada konsensus pasaran.
Dalam ranking sektornya menjelang keputusan suku kedua, Bernstein meletakkan Aena di tempat pertama, mengatasi pesaing serantau seperti Flughafen Zurich, Fraport, dan Aéroports de Paris.