
Story
스페이스X, 매출 호조에도 AI 투자 부담·락업 해제 우려에 주가 급락
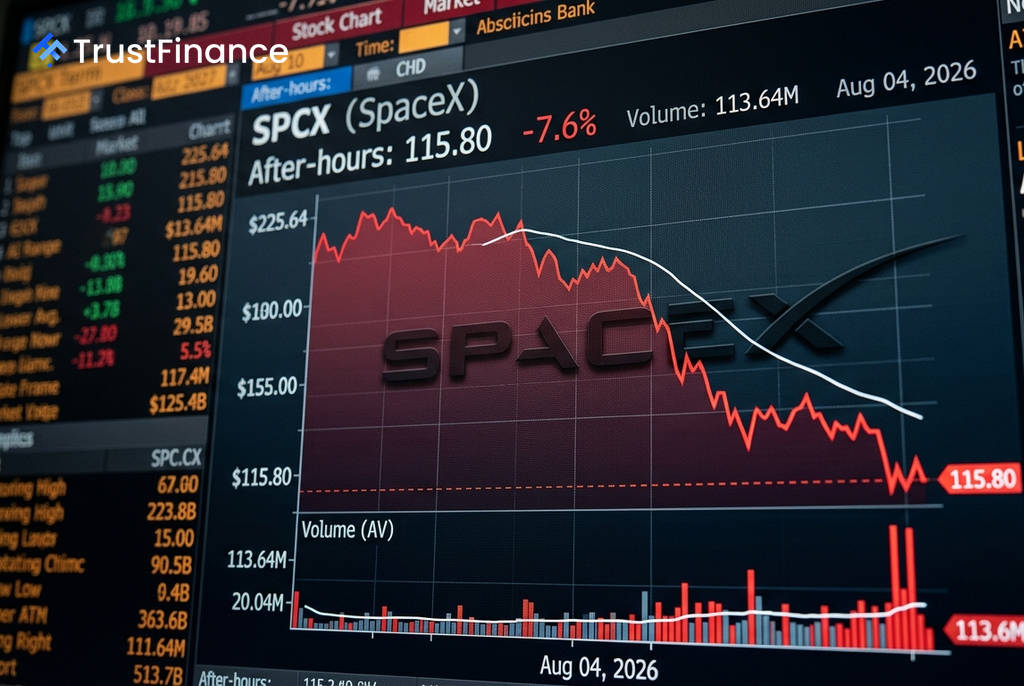
스페이스X(Space Exploration Technologies Corp)가 기업공개(IPO) 이후 첫 실적 발표에서 시장 예상을 상회하는 매출을 기록했음에도 불구하고, 시간 외 거래에서 주가가 7.6% 급락했다. 막대한 규모의 인공지능(AI) 인프라 투자 비용과 임박한 보호예수(락업) 해제에 따른 잠재적 매도 물량 압박이 호실적을 상쇄하며 투자 심리를 위축시켰다.
예상 뛰어넘는 매출, 그러나 더 큰 투자 비용
스페이스X는 2분기 매출이 78억 1,000만 달러를 기록했다고 밝혔다. 이는 시장 컨센서스였던 약 69억 3,000만 달러를 크게 웃도는 수치다. 같은 기간 순손실은 전년 동기 10억 달러에서 5억 4,100만 달러로 축소되며 수익성 개선 흐름을 보였다.
하지만 투자자들의 우려를 자극한 것은 설비투자(CAPEX) 규모였다. 2분기 설비투자는 184억 달러로, 시장 예상치인 132억 달러를 훨씬 초과했다. 특히 이 중 158억 달러가 대규모 컴퓨팅 플랫폼 '콜로서스 II' 구축을 포함한 AI 인프라에 투입된 것으로 나타나, 과도한 지출에 대한 경계감을 높였다. 회사 최고재무책임자(CFO)가 연말까지 연간 반복 매출 1000억 달러 달성 궤도에 올랐다고 언급했으나, 공식적인 재무 가이던스가 부재해 막대한 투자가 언제쯤 잉여현금흐름으로 이어질지에 대한 불확실성이 남았다.
9억 주 이상 락업 해제...수급 부담 가중
 Ad
실적 발표와 더불어 주가에 부담을 준 또 다른 요인은 오는 8월 6일로 예정된 보호예수 해제다. 이번 해제로 내부자 소유 주식 약 9억 1,150만 주가 시장에 매물로 나올 수 있게 된다. 이는 통상적인 락업 대상 주식의 약 20%에 해당하는 규모다.
현재 스페이스X의 유통 주식 수(public float)가 전체 발행 주식의 4~5%에 불과하다는 점을 고려할 때, 대규모 물량 출회 가능성은 수급에 상당한 부담으로 작용할 수 있다. 이러한 우려는 실적 발표 이후 주가의 하방 압력을 더욱 가중시키는 요인이 되었다.
시장 영향
이러한 복합적인 요인으로 스페이스X의 주가는 시간 외 거래에서 115.80달러까지 하락하며 52주 최저가인 104.83달러에 근접했다. 이는 지난 6월 상장 직후 기록했던 최고가 225.64달러와는 상당한 격차를 보인다. 같은 날 미국 증시의 S&P 500 지수와 다우존스 지수가 소폭 상승하는 등 전반적인 시장 상황이 안정적이었음을 감안할 때, 이번 주가 하락은 거시 경제나 업종 전반이 아닌 스페이스X의 개별적인 요인에 기인한 것으로 분석된다.