
Story
쉬인, 홍콩 증시 데뷔 첫날 10% 급락...성장 둔화 우려 반영
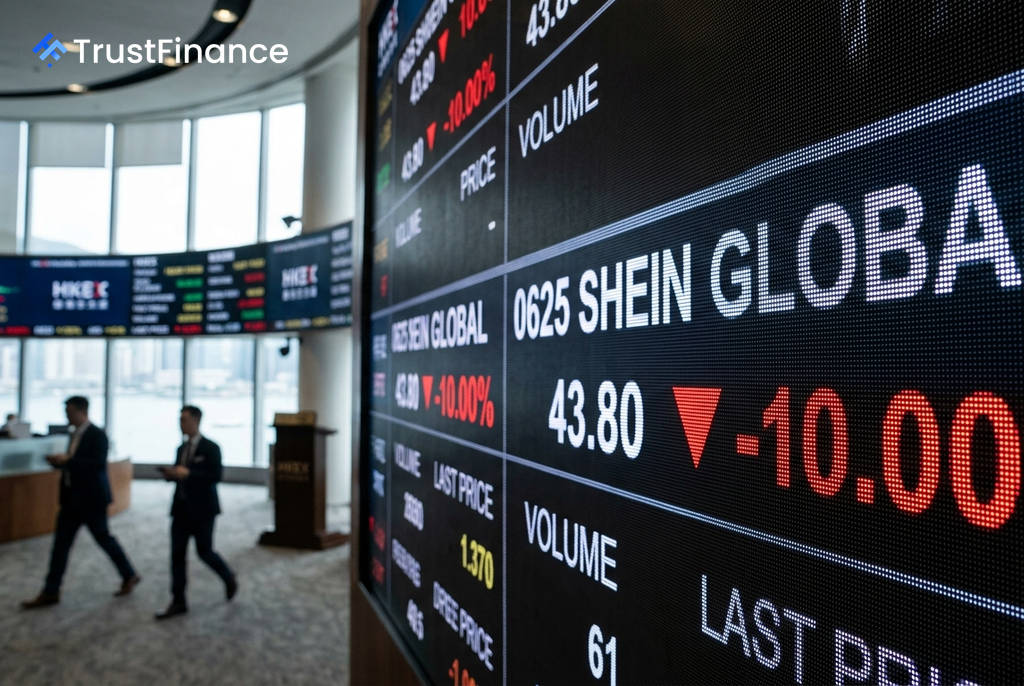
중국계 패스트패션 대기업 쉬인(Shein, 종목코드 0625)이 홍콩 증시 데뷔 첫날 주가가 급락하며 불안한 출발을 보였다. 투자자들은 회사의 성장세 둔화, 무역 비용 증가, 규제 리스크 등을 종합적으로 평가하며 신중한 태도를 보였다.
부진한 데뷔 실적
쉬인의 주가는 공모가인 HK$48.56로 거래를 시작했으나, 장중 한때 HK$43.80까지 하락하며 약 10%의 하락률을 기록했다. 이는 같은 날 약 0.7% 하락한 항셍 지수보다 훨씬 큰 낙폭이다.
이번 기업공개(IPO)를 통해 쉬인은 HK$136억(미화 약 17억 4천만 달러)를 조달했으며, 기업가치는 약 265억 달러로 평가받았다. 이는 2022년 기록했던 최고 비공개 기업가치인 1,000억 달러에 비해 70% 이상 급감한 수치다.
- 공모 청약: 일반 투자자 대상 청약은 5.63배, 기관 투자자 대상 국제 청약은 2.59배의 초과 청약을 기록했다.
- 장외 시장: 상장 전날인 월요일 장외 회색 시장(grey-market)에서도 주가는 이미 10% 이상 하락하며 부진한 데뷔를 예고했다.
성장 둔화와 규제 압박
 Ad
쉬인의 기업가치 재조정은 급격한 성장 둔화를 반영한다. Investing.com에 따르면, 매출 성장률은 2023년 41.1%에서 2024년 20.7%, 2025년 8%로 둔화되었으며, 2026년 1분기에는 1.1%에 그쳤다. 또한, 2026년 1분기에는 9,900만 달러의 순손실을 기록했다.
핵심 비즈니스 모델인 초저가 직접 배송 모델도 도전에 직면했다. 미국이 저가 수입품에 대한 최소 면세 한도(de minimis exemption)를 폐지하고 유럽 역시 저가 전자상거래 배송에 대한 규제를 강화하면서 수익성에 압박이 가해지고 있다. 1분기 매출의 57.6%를 차지하는 미국과 유럽 시장의 무역 규정 변화는 쉬인의 마진에 직접적인 영향을 미친다.
IPO 자금과 지배구조
쉬인은 IPO를 통해 조달한 자금의 약 80%를 기술 역량 강화(40%)와 글로벌 브랜드 인지도 및 입지 강화(40%)에 사용할 계획이라고 밝혔다. 나머지 10%는 기업의 사회적 책임 활동에 사용된다.
하지만 이번 IPO가 순전히 성장을 위한 자본 확충만은 아니다. 회사는 약 173억 달러 규모의 우선주를 보통주로 전환하는 한편, 초기 투자자들에게 최대 약 35억 달러를 지급하기로 합의했다. 또한 IPO 이후에도 4명의 공동 창업자가 의결권의 약 90%를 보유하는 차등의결권 구조를 유지해, 경영권은 창업자들에게 집중될 예정이다.