
Story
R&S 그룹, 실적 전망 하향 조정 및 수주 부진에 주가 하락
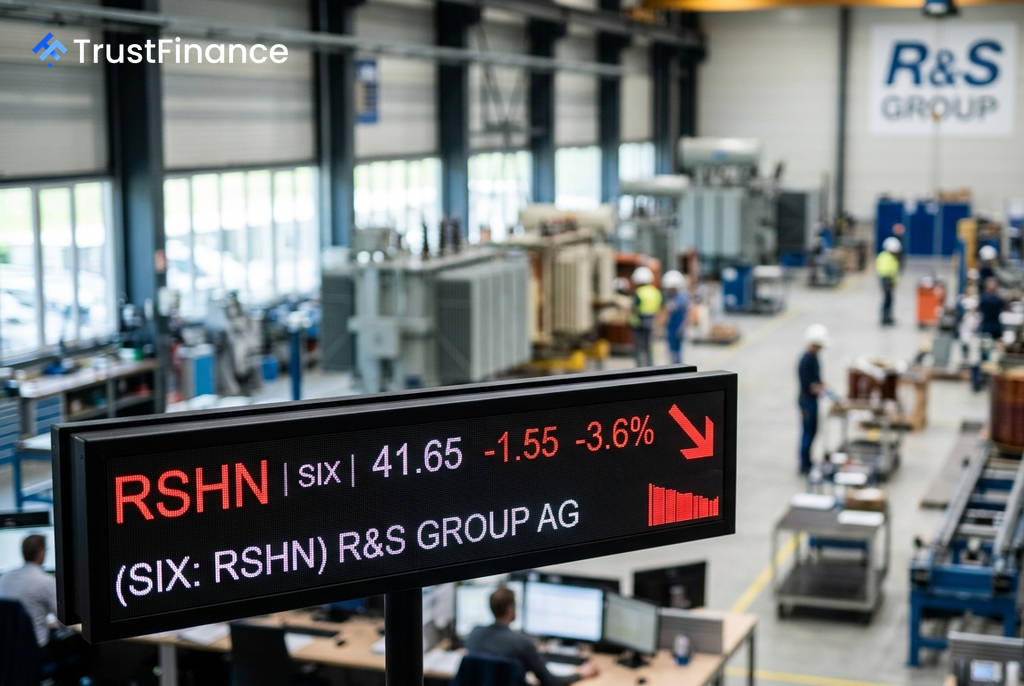
스위스 증권거래소(SIX)에 상장된 변압기 제조업체 R&S 그룹(티커: RSHN)의 주가가 시장 예상치를 하회하는 2026년 상반기 실적 발표와 연간 실적 전망치(가이던스) 하향 조정 소식에 3.6% 하락했다.
부진한 상반기 실적
R&S 그룹이 발표한 2026년 상반기 실적은 여러 주요 지표에서 시장 컨센서스를 밑돌았다. 회사는 일부 수주 및 인도가 6월에서 7월로 이연되면서 상반기 실적에 영향을 미쳤다고 설명했다.
- 총수주액: 2억 1,700만 스위스 프랑(CHF) (컨센서스: 2억 4,000만 CHF)
- 순매출: 1억 7,900만 CHF (컨센서스: 1억 9,900만 CHF)
- EBITDA(상각전 영업이익): 3,400만 CHF (컨센서스: 3,900만 CHF)
- EBITDA 마진: 19.0% (컨센서스: 19.6%)
회사는 약 1,500만~1,600만 CHF 규모의 수주가 7월로 미뤄져 보고된 수치에 부담으로 작용했다고 밝혔다. 긍정적인 측면은 수주잔고가 2025 회계연도 말 3억 2,600만 CHF에서 3억 5,800만 CHF로 증가했으며, 수주-매출 비율(book-to-bill ratio)은 1.2배를 기록해 향후 매출 기반은 견고함을 시사했다.
연간 가이던스 하향 및 시장 영향
 Ad
R&S 그룹은 2026 회계연도 전체 매출 가이던스를 4억 1,000만~4억 2,000만 CHF로 제시했으며, EBITDA 마진은 상반기 수준에서 안정될 것으로 예상했다. 이는 시장 컨센서스인 매출 4억 3,100만 CHF와 조정 EBITDA 마진 19.4%에 못 미치는 수준이다.
기존 가이던스는 중기 목표치(유기적 매출 성장률 8~12%, EBITDA 마진 19~21%)의 하단 수준을 달성할 것이라는 내용이었다. 회사의 새로운 가이던스 중간값은 시장의 순이익 컨센서스 대비 한 자릿수 중반의 하향 조정 위험이 있음을 의미한다.
배경 분석
회사 경영진은 실적 전망 조정의 배경으로 제품 믹스 변화를 꼽았다. 배전 변압기보다 생산 및 인도 주기가 더 긴 전력 변압기의 비중이 커지면서, 수주 잔고가 실제 매출로 전환되는 데 시간이 더 오래 걸리고 있다는 설명이다. 특히 이러한 현상은 2026년 회계연도에 두드러지게 나타나고 있다고 덧붙였다.