
Story
메이퇀, 2분기 깜짝 실적...中 이커머스 '출혈 경쟁' 완화 신호탄
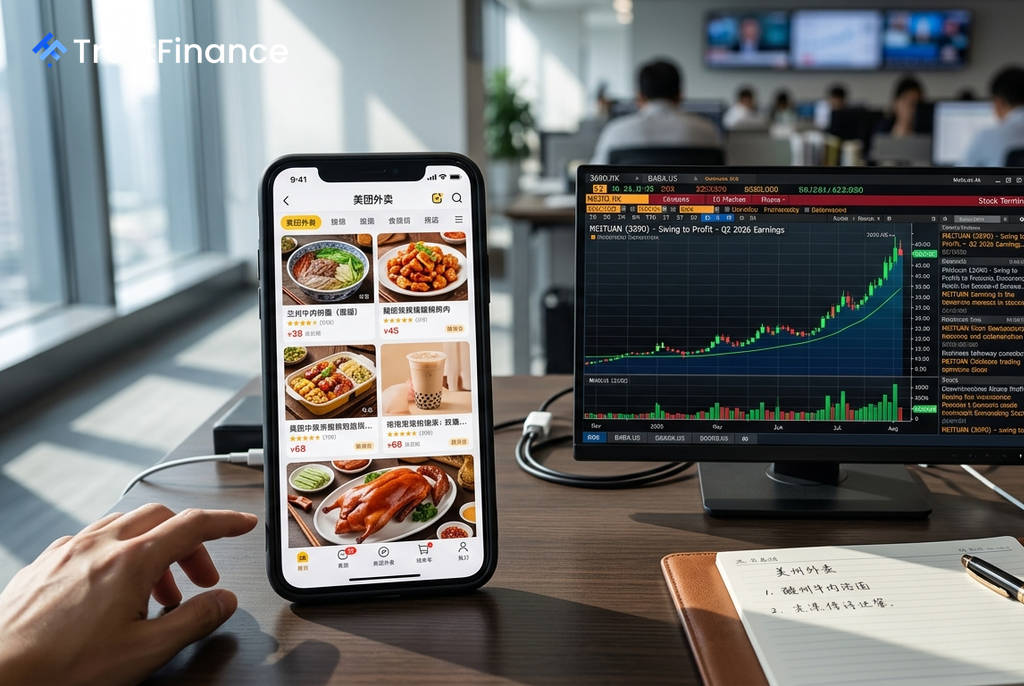
중국의 거대 퀵커머스 플랫폼 메이퇀(Meituan)이 시장 예상을 크게 웃도는 2분기 실적을 발표하며 1년 넘게 지속된 이커머스 업계의 '출혈 경쟁'이 완화 국면에 접어들었을 수 있다는 관측에 힘을 싣고 있다. 4분기 연속 적자를 끊고 극적인 수익성 회복을 보이면서 투자자들의 이목이 집중되고 있다.
1년 만의 극적인 수익성 회복
메이퇀의 2026년 2분기 실적은 V자 반등을 뚜렷하게 보여준다. Investing.com에 따르면, 회사의 2분기 주당순이익(EPS)은 0.41달러를 기록해 시장 예상치였던 0.01달러를 무려 2,706% 초과하는 '어닝 서프라이즈'를 달성했다.
가장 주목할 만한 지표는 순이익률이다. 2025년 1분기 이후 처음으로 플러스로 전환된 순이익률은 2.1%를 기록했다. 이는 직전 분기의 -7.5%에서 극적으로 개선된 수치다. 매출 총이익률 역시 33.5%까지 회복하며 가격 경쟁 이전 수준에 거의 근접했다. 이러한 반전은 최저 -19.5%까지 떨어졌던 순이익률을 기록하며 4분기 연속 현금을 소진했던 과거와 극명한 대조를 이룬다.
경쟁사 동향으로 본 '휴전' 신호
메이퇀의 실적 개선은 경쟁사들 또한 과도한 보조금 전쟁에서 한발 물러서고 있음을 시사한다. 이는 다른 주요 이커머스 기업들의 전략 변화에서도 감지된다.
 Ad
- JD.com(징둥닷컴): 번스타인(Bernstein)은 JD.com이 성장을 다소 희생하더라도 수익성을 우선시하고 있다고 분석했다. 실제로 2분기 위안화 기준 매출이 전년 동기 대비 2.9% 감소했음에도 불구하고, 매출 총이익률은 9.7%에서 10.1%로 확대됐다.
- 알리바바(Alibaba): 알리바바는 예외적인 모습을 보였으나, 이는 가격 경쟁이 아닌 전략적 투자의 결과로 분석된다. 2분기 매출 총이익률은 44.9%에서 38.2%로, 순이익률은 16.4%에서 3.9%로 하락했다. 이는 인공지능(AI) 인프라 구축을 위해 800억 홍콩달러 규모의 유상증자를 단행한 영향이 크다. JP모건은 이를 일시적인 마진 압박으로 보고 투자의견 '비중확대'를 유지했다.
투자자 관점: 엇갈린 밸류에이션과 전망
수익성 회복 신호에도 불구하고 시장은 각 기업에 대해 상이한 평가를 내리고 있다. JD.com의 선행 주가수익비율(P/E)은 8.1배로 3사 중 가장 낮은 수준이며, 이는 시장이 여전히 이커머스 디플레이션 압력을 우려하고 있음을 나타낸다. 반면 알리바바는 18.5배로 AI 투자에 대한 프리미엄이 반영되어 있다. 메이퇀은 2분기 흑자에도 불구하고 연간 손실이 예상되어 선행 P/E가 마이너스를 기록 중이다.
향후 관전 포인트는 3분기 실적 발표 시즌이 될 것이다. 시장은 메이퇀이 계절적 비수기인 3분기에도 흑자 기조를 이어갈 수 있을지, JD.com의 마켓플레이스 매출 성장이 가속화될지, 그리고 알리바바의 AI 투자가 언제쯤 클라우드 매출 성장으로 이어질지를 주시할 전망이다.