
Story
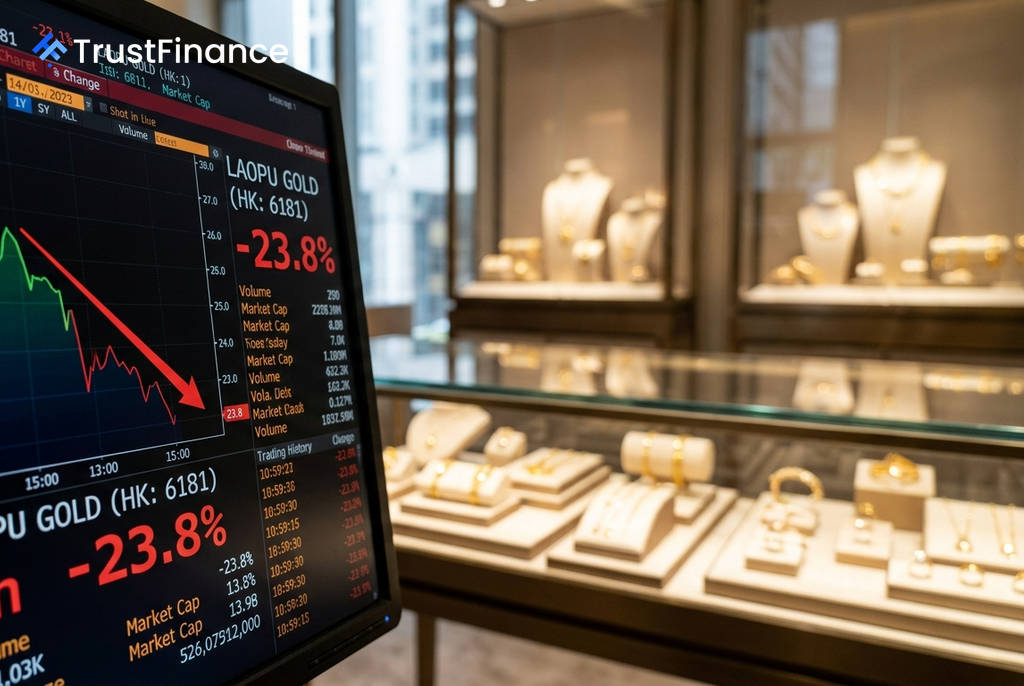
라오푸골드, 기대 이하 실적 전망에 주가 24% 폭락
Summary
중국의 금·보석 소매업체 라오푸골드 주가가 시장 기대치를 밑도는 상반기 실적 예비치를 발표한 후 24% 가까이 급락했습니다. 이는 금 가격 하락 시기에 회사의 고정 가격 모델이 갖는 취약성을 부각시키며 주요 투자은행들의 목표주가 하향 조정을 촉발했습니다.
중국의 금·보석 소매업체 라오푸골드(Laopu Gold)의 주가가 시장 기대에 미치지 못하는 상반기 실적 전망을 발표한 후 23.8% 폭락한 홍콩달러(HK$) 302.2에 거래되었습니다. 이번 급락으로 주가는 장중 한때 HK$297까지 밀리며 52주 신저가를 경신했습니다.
기대치 하회한 실적 경고
라오푸골드는 지난 7월 27일 일요일 발표한 실적 경고(profit alert)를 통해 2026년 상반기 잠정 실적을 공개했습니다. 회사는 매출이 198억~204억 5천만 위안, 조정 순이익은 43억 1천만~43억 6천만 위안을 기록할 것이라고 밝혔습니다.
이는 전년 동기 대비 각각 약 60~66%, 83~85% 증가한 수치임에도 불구하고, 골드만삭스가 예상했던 매출 210억 위안 등 시장의 컨센서스를 하회하는 수준이었습니다. 특히, 이미 발표된 1분기 실적을 바탕으로 역산한 2분기 실적이 예상보다 크게 부진했던 것으로 분석되며 투자 심리를 급격히 위축시켰습니다. 애널리스트들은 2분기 순이익이 기존 전망치보다 약 40~45% 낮을 것으로 추정했습니다.
구조적 문제와 금값 연동성
애널리스트들은 금 가격 변동에 대한 라오푸골드의 구조적 민감성을 핵심 문제로 지적했습니다. 라오푸골드는 중량 기반이 아닌 공임(craftsmanship) 기반의 고정 가격으로 제품을 주로 판매합니다. 이러한 가격 정책은 금 가격이 하락할 때 중량 단위로 판매되는 경쟁사 제품에 비해 가격 경쟁력이 떨어지는 약점으로 작용합니다.
 Ad
한 투자은행은 보고서에서 "금 가격 하락 환경에서 회사가 성장을 지속할 수 있는 능력이 아직 입증되지 않았다"고 평가했습니다.
투자은행들, 목표주가 줄줄이 하향
실망스러운 실적 전망에 주요 투자은행들은 라오푸골드에 대한 목표주가를 일제히 하향 조정했습니다.
- 골드만삭스: '매수' 등급은 유지했으나 목표주가를 기존 HK$650에서 HK$560으로 하향 조정했습니다.
- 모닝스타: 적정가치 추정치를 20% 인하한 HK$720을 제시했습니다.
- CICC(중국국제금융공사): 목표주가를 HK$604.48로 대폭 낮췄습니다.
이날 홍콩 항셍지수가 0.41%, 항셍테크지수가 0.61% 상승하는 등 전반적인 시장은 견조한 모습을 보였습니다. 이는 라오푸골드의 주가 폭락이 거시 경제나 업종 전반의 문제가 아닌, 개별 기업 고유의 요인에 기인했음을 시사합니다.