
Story
RBC, 코스트코 '최고의 리테일 기업' 평가... '높은 밸류에이션은 부담'
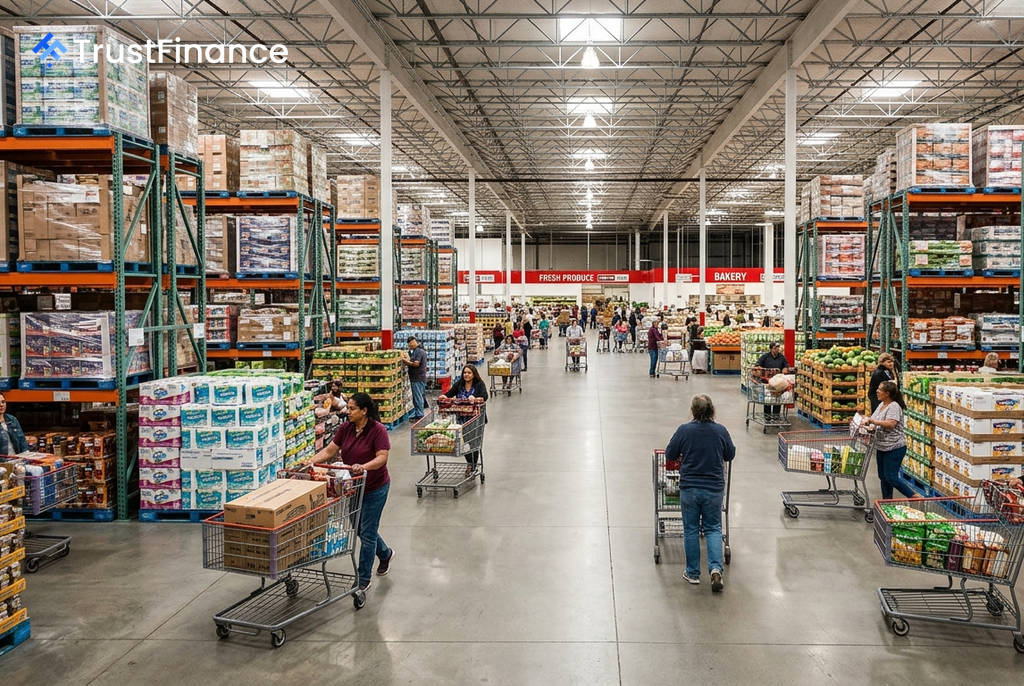
RBC 캐피털 마켓이 코스트코(NASDAQ: COST)에 대한 분석을 개시하며 투자의견 '섹터 수행(Sector Perform)'과 목표주가 $1,000를 제시했다. RBC는 코스트코의 사업 모델과 성장 전망을 긍정적으로 평가하면서도, 현재의 높은 주가 수준이 추가적인 상승 여력을 제한한다고 진단했다.
'리테일 업계 최고의 스토리'
RBC의 스티븐 셰메시 애널리스트는 코스트코를 "리테일 업계 최고의 스토리 중 하나"라고 평가하며 여러 경쟁 우위를 강조했다. 그는 꾸준한 시장 점유율 확대, 충성도 높은 고소득 고객층, 그리고 음(-)의 현금전환주기를 핵심 강점으로 꼽았다.
- RBC의 자체 분석에 따르면, 코스트코는 2024년과 2025년에 각각 67bp와 77bp의 시장 점유율을 추가로 확보할 것으로 예상된다.
- 영업이익의 50% 이상이 회원비에서 직접 발생하며, 전 세계 회원 갱신율은 약 89.7%에 달해 주당순이익(EPS) 가시성이 매우 높다고 분석했다.
성장 잠재력과 특별 배당 가능성
RBC는 코스트코가 중기적으로 연간 한 자릿수 후반에서 두 자릿수 초반의 EPS 성장을 이룰 잠재력이 있다고 보았다. 이는 개선되는 전자상거래 수익성과 리테일 미디어 부문의 기여도 확대에 힘입은 결과다.
 Ad
또한, RBC의 데이터 분석에 따르면 미국 내에 약 660개의 추가 매장 출점 여력이 있으며, 현재 약 10% 수준인 전자상거래 침투율(동종 업계 평균 약 16%)도 성장 기회로 남아있다고 평가했다. 이와 더불어 향후 1~2년 내에 주당 $23의 특별 배당이 지급될 가능성도 제기했다.
높은 밸류에이션은 부담
이러한 긍정적인 전망에도 불구하고 RBC가 중립적인 투자의견을 제시한 주된 이유는 높은 밸류에이션 때문이다. 현재 코스트코의 주가는 RBC가 추정한 2028 회계연도 EPS($25.00) 기준 약 37배에 거래되고 있다.
이는 S&P 500 지수 평균의 1.9배에 달하는 수준이다. 셰메시 애널리스트는 "현재 주가 수준에서 상당한 추가 상승 경로를 찾기 어렵다"고 언급하며, 높은 밸류에이션이 '섹터 수행' 등급을 부여한 배경이라고 설명했다.