
Story
씨티, 월마트發 가격 경쟁 심화에 크로거 '부정적 촉매 관찰' 개시
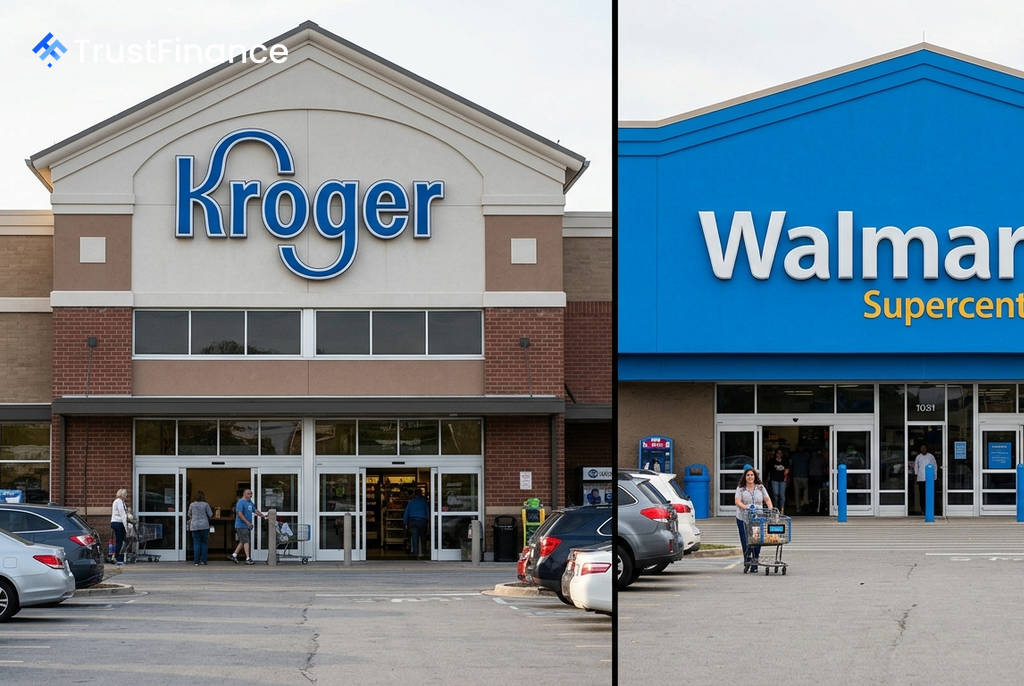
씨티(Citi)가 미국 최대 식료품 소매업체 중 하나인 크로거(Kroger, NYSE: KR)에 대해 '단기 부정적 촉매 관찰(short-term downside catalyst watch)'을 개시했다. 이는 경쟁사인 월마트(Walmart)가 촉발한 식료품 가격 경쟁이 심화되면서 크로거의 매출과 수익성에 상당한 압박을 가할 것이라는 분석에 따른 것이다.
월마트의 공격적인 가격 공세
씨티는 월마트가 약 30억 달러에 달하는 관세 환급금을 식료품 가격 인하에 투자하여 시장 점유율 확대를 꾀하고 있다는 점을 핵심 위험 요인으로 지목했다. 씨티는 이 금액이 크로거의 연간 총 영업이익(EBIT) 50억 달러에 육박하는 막대한 규모임을 강조하며 경쟁 환경의 심각성을 부각했다.
씨티의 폴 레후에즈(Paul Lejuez) 애널리스트는 보고서에서 "이러한 경쟁 구도는 1분기 경영진의 발언 당시보다 훨씬 뚜렷해졌으며, 예상보다 단기간에 끝나지 않을 수 있다"고 평가했다. 또한 월마트가 거래량 증가 효과를 유지하기 위해 공급업체들에게도 가격 인하 재원 분담을 요구할 가능성이 있다고 덧붙였다.
실적 전망 및 목표주가 하향
 Ad
씨티는 크로거의 9월 11일 2분기 실적 발표가 대체로 시장 예상치에 부합할 것으로 내다봤다. 씨티의 전망치는 동일매장매출 1% 증가와 주당순이익(EPS) 1.05달러다.
하지만 씨티는 크로거 경영진이 하반기 전망에 대해 보다 보수적인 입장을 취할 것으로 예상했다. 연간 동일매장매출 가이던스가 하향 조정되고, 연간 주당순이익 전망치는 5.00달러에서 5.20달러 사이로 제시될 것으로 예측했다. 이에 따라 씨티는 자체적인 크로거의 연간 주당순이익 추정치를 기존 5.22달러에서 5.05달러로 낮추고, 목표주가도 61달러에서 57달러로 하향 조정했다.
- 실적 전망 하향 근거:
- 총이익 마진에 대한 보수적인 관점
- 씨티의 자체 트래픽 추적기에 따르면 크로거의 2분기 고객 방문자 수 증가율은 0.4%로, 이전 분기의 1.7%에서 둔화됨
- 경쟁 심화가 2027년까지 지속될 가능성을 반영하여 장기 전망치도 하향