
Story
ジェフリーズ、食品大手2社の投資判断を修正:ダノンを格下げ、ネスレは「買い」に
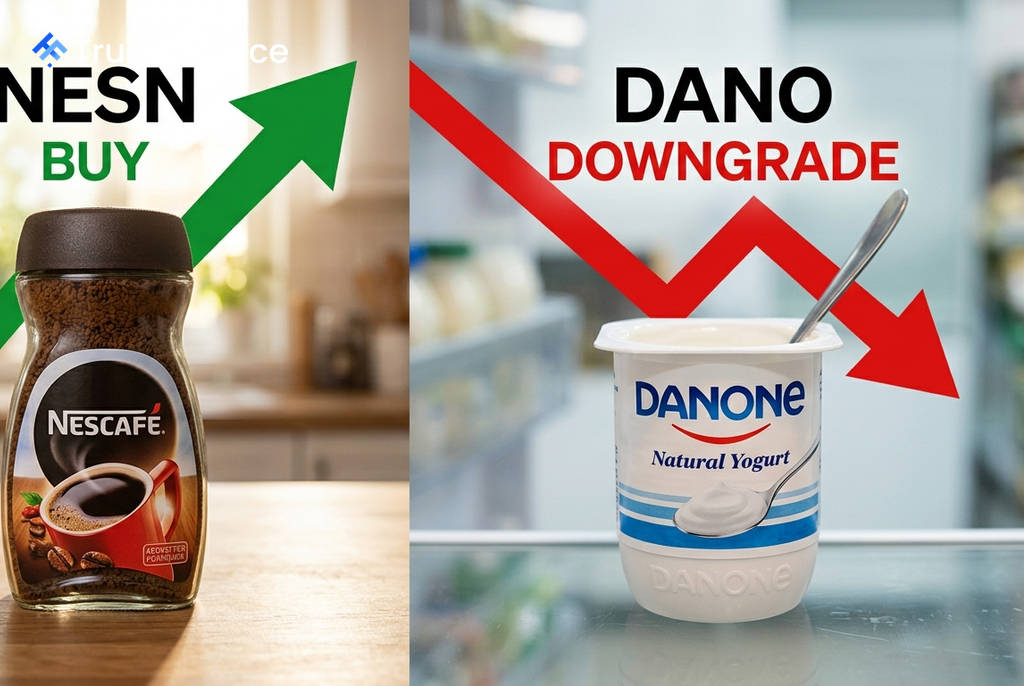
ジェフリーズは、欧州の食品大手2社に対する投資判断を対照的に修正した。ダノン(DANO)を「買い」から「アンダーパフォーム」に格下げする一方、ネスレ(NESN)を「ホールド」から「買い」に格上げした。
ダノン:中国・北米事業への懸念で格下げ
ジェフリーズはダノンの投資判断を「アンダーパフォーム」に引き下げ、目標株価を従来の80ユーロから62ユーロに下方修正した。格下げの主な理由は、中国の栄養食品事業の成長に対する懸念と、北米の乳製品事業の勢い鈍化である。
同社によると、これらの事業は売上高の30%を占めるが、2026年第1四半期の既存店売上高成長率の半分以上を占めており、今後6~12ヶ月の業績を左右する重要な要素となる。
- 北米市場: ヨーグルト市場全体が約11%成長した過去1年間で、ダノンの売上は2%減少した。競合のチョバーニが270ベーシスポイントのシェアを獲得したのに対し、ダノンは約350ベーシスポイントのシェアを失った。
- 中国市場: 第2四半期において、乳児用粉ミルク「アプタミル」のオンライン市場シェアが前年同期比で280ベーシスポイント低下した。また、医療用栄養食品分野では、地方政府の調達政策による価格圧力が強まっている。
これらの要因を考慮し、ジェフリーズはダノンの2026年度、27年度、28年度のEPS(1株当たり利益)予想をそれぞれ2%、7%、9%引き下げた。
ネスレ:事業回復を評価し「買い」に
 Ad
一方、ジェフリーズはネスレの投資判断を「ホールド」から「買い」に引き上げ、目標株価を84スイスフランから99スイスフランに修正した。2022年以降続いていた資源配分の誤りの影響が薄れつつあることを評価した。
アナリストのデビッド・ヘイズ氏は、パンデミック期の需要増を過大評価した結果、ネスレは過剰な投資を行い、その後のブランド支出削減が2024年、25年の業績の重しになったと指摘。しかし、現在はコーヒー事業やペットケア事業で勢いが改善していると分析している。
特にペットケア事業では、ウェットタイプのキャットフードの生産能力増強が需要の回復に繋がっている。また、ネスレが2025年の利益率目標を16%に再設定したことや、保有するロレアル株(残り20%)の段階的な売却が将来のM&Aの資金源となり得ることなども好感された。
投資家への示唆
ジェフリーズの分析は、欧州を代表する食品大手2社が異なる局面に直面していることを示唆している。ダノンは主要な成長ドライバーである中国と北米で短期的な逆風にさらされており、株価評価(バリュエーション)も現在の約18倍から14.5倍未満の株価収益率(PER)に低下する可能性があると見られている。
対照的に、ネスレは過去の戦略的ミスから回復し、主要事業のファンダメンタルズが改善傾向にあると評価されている。今回の投資判断の変更は、両社の事業見通しの違いを明確に反映したものと言える。