
Story
米財務省の国債買い入れ拡大を受け、世界の長期金利が数十年ぶりの高水準から低下
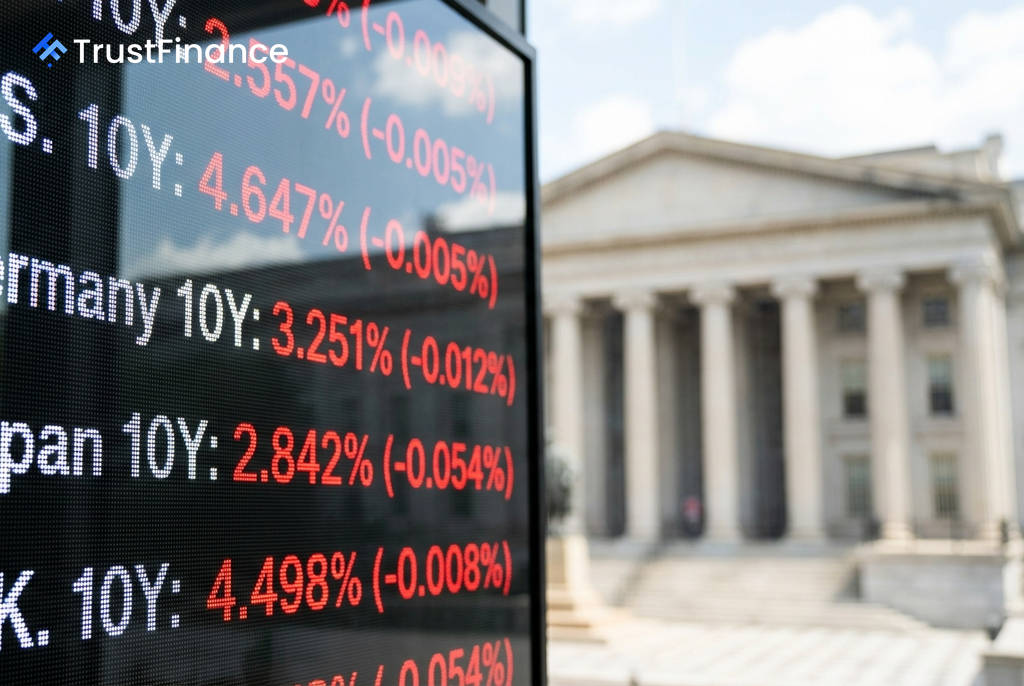
米財務省による予想外の流動性供給策を受け、数日にわたり売り込まれていた世界の債券市場が木曜日に安定を取り戻した。これにより、数十年ぶりの高水準に達していた長期金利は低下に転じている。
米国債買い入れ拡大が転機に
転機となったのは、米財務省が水曜日に発表した介入策だ。同省は、残存期間10年から30年の国債を対象とした買い入れオペの規模を、1回あたり40億ドルへと少なくとも倍増する方針を明らかにした。
この措置は、主要10カ国(G10)の財政赤字拡大やペルシャ湾でのエネルギー供給不安を背景とした市場のパニックを鎮静化させ、流通量の少ない銘柄(オフ・ザ・ラン)の確実な下支えとなった。発表を受け、米国の10年物国債利回りは4.647%へ、30年物国債利回りは5.198%へと急低下した。
各国市場の動向と短期金利への圧力
米国での動きを受け、アジアと欧州の国債市場でも金利が低下した。特に日本の国債(JGB)が世界的な反発を主導し、10年物JGB利回りは2.896%から2.842%へと急落。週初につけた30年ぶりの高値である2.945%から大きく後退した。
 Ad
欧州でも同様の動きが見られ、ドイツの10年物国債利回りは4営業日続いた下落に終止符を打ち、3.251%へと低下。15年ぶりの高水準から一服した。一方で、金融政策の影響を受けやすい短期債の利回りは上昇を続けている。ドイツの2年物国債利回りは5営業日続伸して2.53%に達し、長短金利差が縮小する「ベア・フラット化」の様相を呈している。これは、米連邦準備制度理事会(FRB)のタカ派的な議事要旨や欧州の根強いインフレを受け、中央銀行が秋にかけて金融引き締めを維持するとの観測が強まっているためだ。
根強い警戒感と今後の焦点
市場ストラテジストは、今回の長期金利低下を構造的な転換ではなく、戦術的な小休止と見ている。ペルシャ湾のホルムズ海峡における商業輸送の不透明感から、ブレント原油が1バレル91ドル超で推移しており、エネルギー供給の混乱が続く限り、投資家が長期債に要求する上乗せ金利(タームプレミアム)は高止まりするとの見方が根強い。
また、日本市場では、日本銀行が早ければ9月にも利上げに踏み切るとの観測や、消費税を巡る財政の不確実性が、国債相場の本格的な上昇を抑制している。市場参加者の次の注目は、ジャクソンホール会議におけるケビン・ウォルシュFRB議長(原文ママ)の講演に移っており、各国中央銀行が物価上昇圧力と不安定な国債市場にどう対処するかの指針が待たれている。