
Story
FRBが9月利上げなら欧州株に下押し圧力、BofAが分析
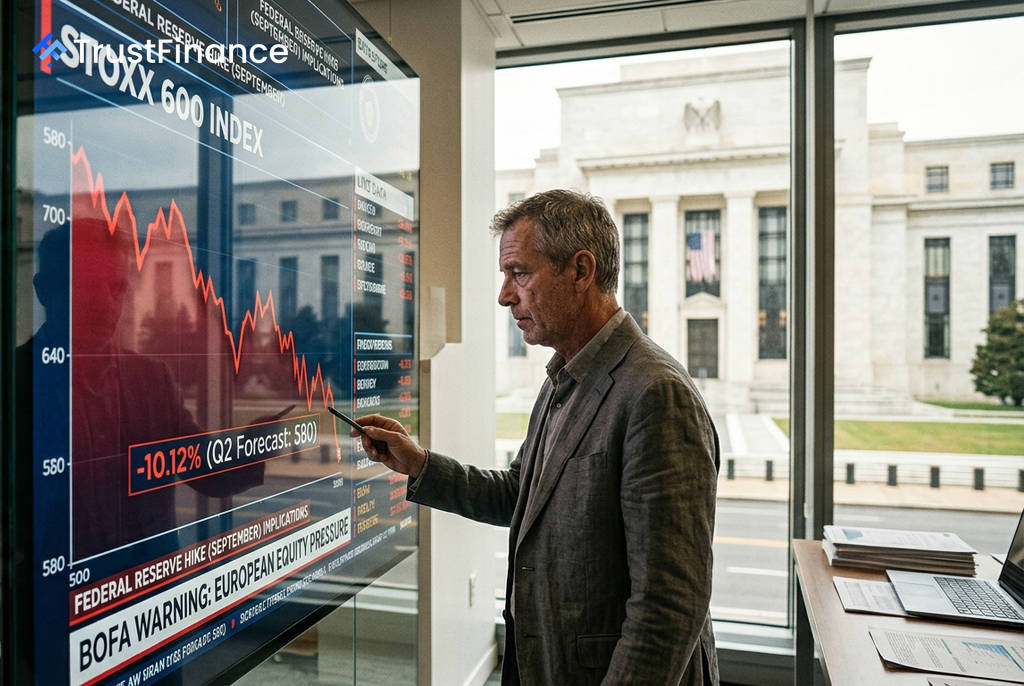
バンク・オブ・アメリカ(BofA)のストラテジストは、米連邦準備制度理事会(FRB)が今年9月から利上げを開始する強い論拠があるとの見方を示した。FRBによる利上げは米国債利回りの上昇を招き、欧州株式のバリュエーションを圧迫する可能性があると警告している。
FRBのタカ派転換シナリオ
BofAは、目標を上回る基調的なインフレ、労働市場への下方リスクの減少、そして先週のジャクソンホール会議でのFRB議長のタカ派的な発言などを理由に、FRBが利上げに踏み切るインセンティブは強いと指摘している。
同行の基本シナリオでは、年内に合計75ベーシスポイント(bp)の利上げを見込んでおり、残りの各会合で25bpずつの利上げが行われると予想。一方、市場が織り込む9月の利上げ幅は約15bp、年末までの利上げ幅もBofAの予想を約40bp下回っており、市場がFRBのタカ派姿勢を完全には織り込んでいないことを示唆している。
欧州株式市場への影響
FRBの金融政策見通しと密接に連動する米10年物実質金利は、世界の株式の割引率として機能するため、金利の上昇は株価の重荷となる。BofAによると、過去1週間の米10年物実質金利の約10bpの上昇が「同期間のSTOXX 600指数の下落のすべてを説明する」という。
 Ad
BofAは、FRBのタカ派姿勢への再評価が進むことは、欧州株にとって弱気シナリオとなり得ると分析。マクロ経済の前提に基づくと、STOXX 600指数は第2四半期までに580ポイントへと約10%下落する可能性があると予測している。
注目されるセクター
FRBのタカ派転換による米実質金利の上昇は、金利への感応度が高いセクターに逆風となる。BofAは特に以下のセクターへの影響を指摘している。
- 逆風を受けるセクター: 半導体、個人・家庭用品、公益事業
- 追い風を受けるセクター: 航空、銀行、エネルギー
同行は欧州株に対してネガティブな見方を維持し、景気敏感株をアンダーウェイト、ディフェンシブ株をオーバーウェイトとする戦略を推奨。ディフェンシブ株では食品・飲料を、景気敏感株では銀行と資本財をそれぞれ選好している。