

円の弱気見通し続く、協調介入も市場心理転換に至らず
バンク・オブ・アメリカの分析によると、日銀の政策姿勢や構造的な売り圧力から円への弱気センチメントが根強い。日米協調介入は一定の効果を示したが、市場の「押し目買い」戦略を転換させるには至っておらず、ドル円155円の攻防が焦点となっている。
Section
The latest forex coverage from the TrustFinance editorial desk.
バンク・オブ・アメリカの分析によると、日銀の政策姿勢や構造的な売り圧力から円への弱気センチメントが根強い。日米協調介入は一定の効果を示したが、市場の「押し目買い」戦略を転換させるには至っておらず、ドル円155円の攻防が焦点となっている。

金曜日の外国為替市場では、重要な米非農業部門雇用者数(NFP)の発表を控え、ドルが小幅に上昇した。一方、円とユーロは週間ベースでほぼ横ばいとなり、市場は様子見ムードが広がっている。

外国為替アナリストを対象とした最新調査によると、カナダドルは短期的には安定するものの、今後1年間で米ドルに対し2.6%上昇する可能性があることが示された。

BofAグローバル・リサーチによると、財政リスクや日銀の政策に対する市場の見方から、円への弱気センチメントは根強い。日米協調介入が市場の転換点となり得る一方、重要な為替水準が今後の動向を左右する。
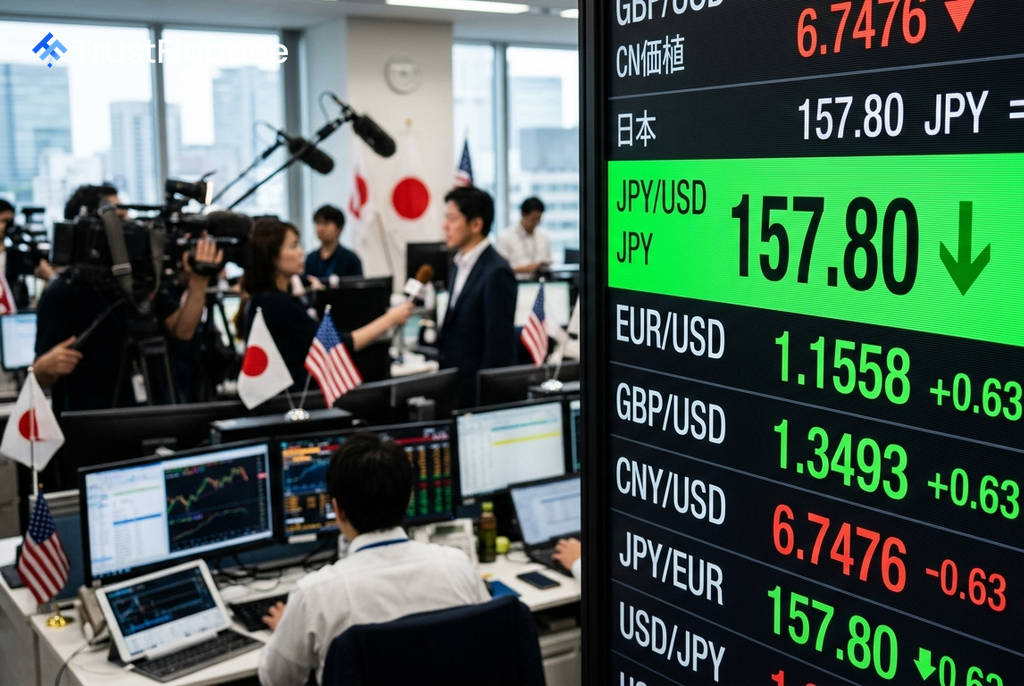
日米両政府が数十年来となる異例の円買い協調介入を正式に確認したことを受け、円相場が急伸し1ドル=156円台をつけた。市場では、当局の姿勢変化や日銀の早期利上げ観測が強まっている。

JPモルガンは、米国が円買い介入で日本を支援する場合に動員できる流動性資産は最大約385億ドルにとどまるとの試算を公表した。この規模は、日本が過去に行った単独介入額を下回る可能性がある。
バンク・オブ・アメリカは、株価指数のリバランスに伴う機械的な韓国ウォン売り圧力が大方解消されたとの見方を示した。今後の資金流出の動向は、市場のボラティリティが鍵を握るという。

米国の金融・財政政策を巡る不確実性の高まりから、世界の投資家が米国債とドルを敬遠する「米国売り」の動きが再燃している。FRBのインフレ対応への信認低下と、約30年ぶりとなる円買い介入への米国の支持が背景にある。

米国の国債利回りが小幅に上昇。市場は、米連邦準備理事会(FRB)高官の間で金融政策を巡る見解が分かれる中、中東の地政学リスクや金曜日に発表される雇用統計に注目している。