
Story
Moody's menurunkan peringkat Mondi menjadi Baa2 karena metrik kredit yang melemah di tengah penurunan pasar.
Summary
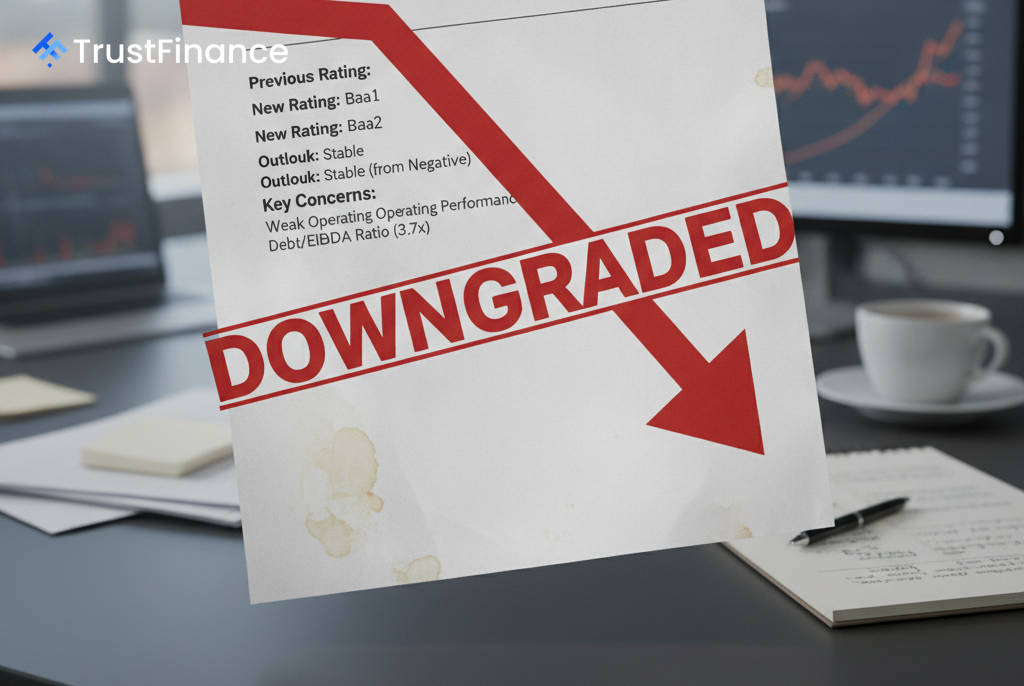
Lembaga pemeringkat menurunkan peringkat Mondi dari Baa1, dengan alasan penurunan berkepanjangan di pasar kertas dan kemasan yang telah melemahkan pendapatan, arus kas, dan rasio keuangan utama perusahaan.
Moody's Ratings telah menurunkan peringkat grup pengemasan dan kertas Mondi Plc menjadi Baa2 dari Baa1, dengan alasan kinerja operasional yang lemah dan metrik kredit yang memburuk di tengah penurunan industri yang berkepanjangan. Lembaga pemeringkat tersebut secara bersamaan mengubah prospek Mondi menjadi stabil dari negatif.
Penurunan Peringkat Didorong oleh Melemahnya Metrik
Penurunan peringkat ini mencerminkan pendapatan dan arus kas yang lemah selama dua tahun terakhir karena Mondi menghadapi pasar kertas dan pengemasan global yang menantang, menurut Moody's. Lembaga tersebut mencatat bahwa rasio kredit utama perusahaan untuk dua belas bulan yang berakhir Juni 2026 secara material lebih lemah daripada tingkat yang sesuai untuk peringkat sebelumnya.
Metrik utama yang disorot oleh lembaga pemeringkat meliputi:
- Rasio utang bruto/EBITDA yang disesuaikan Moody’s: Berada di angka sekitar 3,7x, jauh lebih tinggi daripada panduan peringkat sebelumnya sekitar 2,0x.
- Rasio arus kas tertahan terhadap utang bersih: Turun menjadi sekitar 19,9%, di bawah ambang batas 30% yang tercantum dalam panduan sebelumnya.
- Margin EBITDA: Menurun menjadi sekitar 10,1%, penurunan signifikan dari tingkat historis dan ekspektasi untuk peringkat Baa1.
 Ad
Mondi mengalami arus kas bebas negatif baik pada tahun 2024 maupun 2025, meskipun berubah menjadi positif dalam dua belas bulan hingga Juni 2026, didukung oleh arus masuk modal kerja dan pengeluaran modal yang lebih rendah.
Faktor Pendukung dan Prospek Stabil
Meskipun terjadi penurunan peringkat, Moody's menyatakan bahwa peringkat baru tersebut terus didukung oleh posisi pasar Mondi yang kuat di bidang kemasan bergelombang dan fleksibel, diversifikasi geografis yang luas, dan basis aset yang diinvestasikan dengan baik. Integrasi vertikal perusahaan, yang mencakup produksi pulp dan pengelolaan hutan yang signifikan, juga disebut sebagai kekuatan.
Dari perspektif likuiditas, Mondi mempertahankan posisi yang solid per 30 Juni 2026, dengan sekitar €154 juta dalam bentuk tunai dan akses ke fasilitas kredit bergulir yang telah disepakati sebesar €1,0 miliar yang belum ditarik sepenuhnya. Perusahaan juga tidak memiliki jatuh tempo utang yang signifikan hingga tahun 2028 dan struktur utangnya tidak mengandung ketentuan pemeliharaan keuangan. Prospek yang stabil menunjukkan bahwa Moody's memperkirakan profil kredit Mondi akan tetap konsisten dengan peringkat Baa2 dalam waktu dekat.