
Story
Goldman Sachs Pilih Ekuitas daripada Kredit di Tengah Meningkatnya Risiko Akhir Siklus
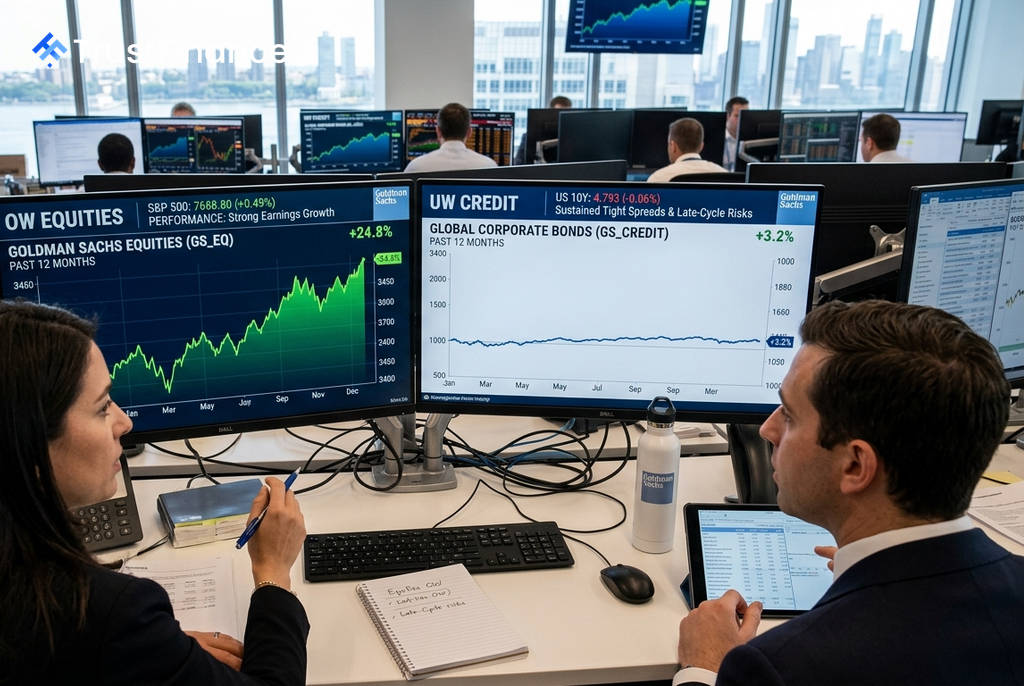
Goldman Sachs merekomendasikan investor untuk lebih memprioritaskan ekuitas daripada kredit dalam horison investasi 12 bulan ke depan, seiring dengan meningkatnya risiko yang menandai fase akhir siklus ekonomi. Bank investasi tersebut mengambil sikap yang lebih defensif secara taktis dalam jangka pendek, menurut sebuah catatan yang dirilis untuk para klien.
Alokasi Aset dan Prospek Laba
Dalam catatannya, strategist Christian Mueller-Glissmann menyatakan bahwa Goldman Sachs mempertahankan posisi Overweight (OW) pada ekuitas untuk periode 12 bulan, sementara mengambil posisi Netral (N) pada obligasi, komoditas, dan kas, serta Underweight (UW) pada kredit. Keputusan ini didasari oleh ekspektasi bahwa pertumbuhan laba perusahaan yang sehat dan berkelanjutan akan mendukung kinerja ekuitas yang lebih unggul dibandingkan obligasi dan kredit.
Meski demikian, bank tersebut memperkirakan laju imbal hasil kemungkinan akan melambat. Hal ini disebabkan oleh proyeksi bahwa pertumbuhan laba dan revisi ekspektasi akan mencapai puncaknya.
Latar Belakang Makroekonomi
Goldman Sachs menilai prospek makroekonomi secara umum akan tetap relatif jinak. Skenario dasarnya mencakup pertumbuhan ekonomi yang melambat namun tetap kokoh, risiko resesi AS yang rendah, inflasi yang moderat, dan pengetatan kebijakan moneter yang terbatas dari bank sentral.
Namun, Mueller-Glissmann memperingatkan bahwa "pasar obligasi telah menjadi 'batas kecepatan' bagi ekuitas." Tekanan pada obligasi jangka panjang yang berasal dari kekhawatiran fiskal, persaingan modal untuk investasi kecerdasan buatan (AI), dan inflasi yang sulit turun membatasi kemampuan bank sentral untuk melonggarkan kebijakan. Akibatnya, kenaikan pasar saham selanjutnya lebih bergantung pada penurunan suku bunga daripada sekadar pertumbuhan ekonomi yang lebih kuat.
 Ad
Strategi Portofolio dan Risiko Utama
Dengan obligasi yang memberikan penyangga lebih sedikit terhadap volatilitas, Goldman Sachs menyarankan diversifikasi gaya yang lebih besar di dalam portofolio ekuitas. Strategi yang direkomendasikan mencakup saham dengan volatilitas rendah dan imbal hasil dividen yang tinggi, serta alokasi pada emas dan aset riil.
Preferensi terhadap ekuitas dibandingkan kredit diperkuat oleh beberapa faktor negatif bagi pasar kredit, termasuk:
- Spread yang ketat antara imbal hasil obligasi korporasi dan pemerintah.
- Peningkatan kembali utang perusahaan (releveraging) yang khas pada akhir siklus.
- Potensi peningkatan penerbitan utang terkait investasi AI.
Bank tersebut juga menyoroti potensi volatilitas jangka pendek yang bersumber dari pergerakan suku bunga, pelemahan pasar musiman, pemilu sela AS, dan risiko geopolitik.