
Story
Macquarie Naikkan Peringkat BYD Electronic Berkat Prospek Pertumbuhan Infrastruktur AI
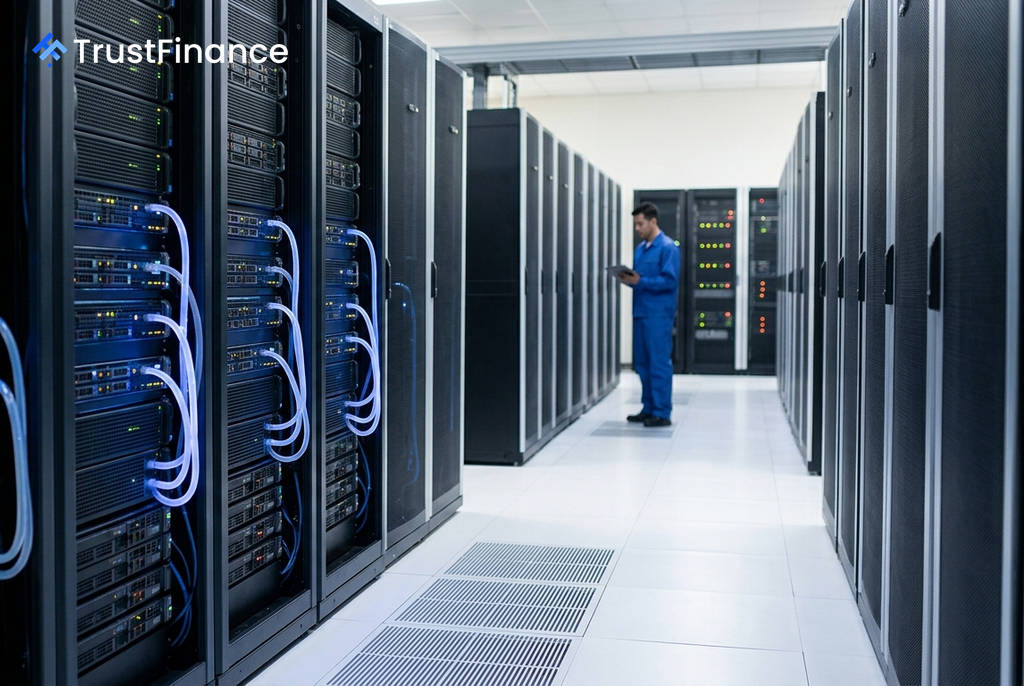
Macquarie telah menaikkan peringkat saham BYD Electronic (0285.HK) menjadi "Outperform" dari sebelumnya "Underperform", dengan alasan ekspektasi pemulihan laba mulai paruh kedua tahun 2026. Peningkatan ini didasarkan pada potensi pertumbuhan signifikan dari bisnis manufaktur server dan sistem pendingin cair (*liquid-cooling*) yang didorong oleh permintaan infrastruktur kecerdasan buatan (AI).
Prospek Cerah Infrastruktur AI
Pendorong utama di balik peningkatan peringkat ini adalah peluang pertumbuhan terbesar di segmen infrastruktur AI. Macquarie menyoroti bahwa pengiriman produksi server untuk salah satu dari tiga perusahaan internet teratas di Tiongkok diperkirakan akan dimulai pada kuartal keempat 2026.
- Proyeksi Pendapatan: Manajemen perusahaan menargetkan pendapatan server sebesar 3 hingga 5 miliar yuan pada 2026, sementara pendapatan dari pendingin cair diproyeksikan sekitar 300 hingga 500 juta yuan.
- Estimasi Macquarie: Pihak broker memperkirakan pendapatan infrastruktur AI akan mencapai 3,7 miliar yuan pada 2026 dan meningkat menjadi 6,6 miliar yuan pada 2027.
Perusahaan juga sedang mempersiapkan produksi massal produk pendingin cair untuk sistem Vera Rubin generasi berikutnya mulai September, dengan proyek-proyek lain yang diperkirakan akan memasuki tahap produksi massal sekitar bulan Desember.
Pemulihan Laba Setelah Kinerja Semester I Melemah
 Ad
Langkah ini diambil meskipun BYD Electronic melaporkan kinerja yang lemah pada paruh pertama tahun ini. Pendapatan hanya naik 2% secara tahunan (*year-on-year*) menjadi 82,2 miliar yuan, sementara laba bersih anjlok 75,4% menjadi 426 juta yuan. Macquarie mengaitkan penurunan ini dengan pelemahan pada komponen terminal pintar, kerugian valuta asing, dan investasi awal yang besar di bidang AI.
Macquarie meyakini bahwa titik terendah laba telah terlewati dan pemulihan akan dimulai pada semester kedua, dengan kuartal keempat menandai titik balik yang lebih berarti. Peluncuran *smartphone*, peningkatan utilisasi, dan produksi massal pendingin cair diharapkan menjadi pendorong utama perbaikan kinerja.
Valuasi dan Proyeksi Baru
Seiring dengan peningkatan peringkat, Macquarie juga menaikkan target harga 12 bulan untuk saham BYD Electronic sebesar 18% menjadi HK$29,22 dari HK$24,70. Valuasi baru ini didasarkan pada metode *sum-of-the-parts* (SOTP), yang menerapkan kelipatan valuasi berbeda untuk setiap segmen bisnis.
Macquarie memangkas perkiraan laba bersih 2026 sebesar 33% karena margin kotor yang lebih rendah, namun menaikkan estimasi 2028 sebesar 4% berkat proyeksi biaya operasional yang lebih rendah. Pihak broker juga mengidentifikasi beberapa risiko, termasuk potensi penjualan iPhone dan iPad yang lebih lemah dari perkiraan serta kemungkinan perlambatan belanja modal AI di Tiongkok.