
Story
Bernstein: Kenaikan Imbal Hasil AS Masih Jadi Risiko bagi Saham Asia
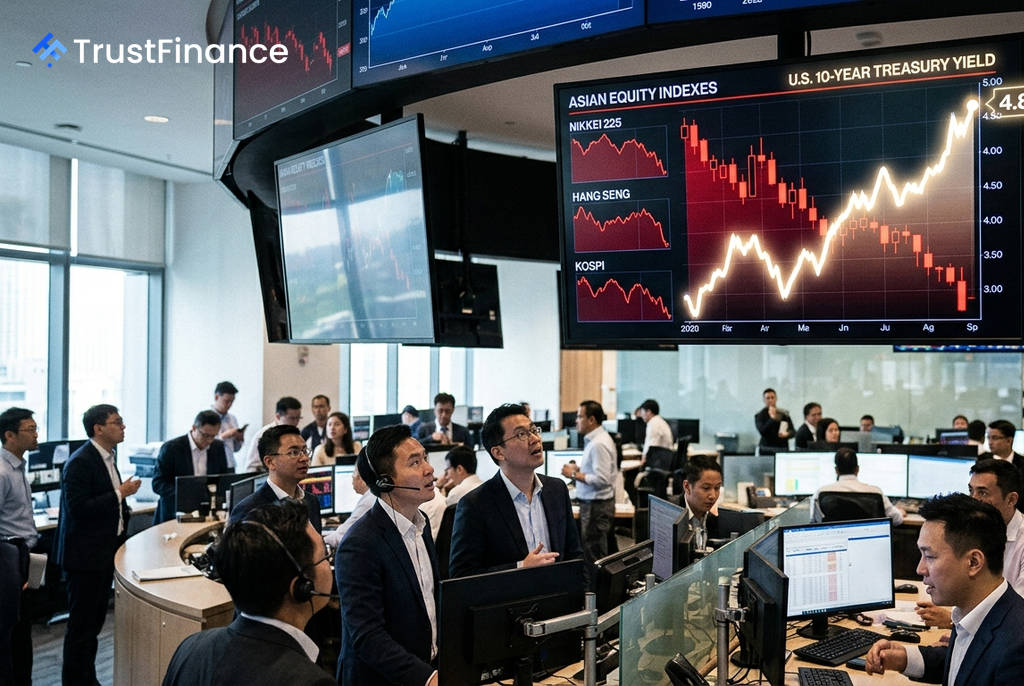
Kenaikan imbal hasil obligasi Amerika Serikat dapat menjadi ancaman yang lebih besar bagi ekuitas Asia daripada yang tersirat dari valuasi saat ini. Firma sekuritas Bernstein memperingatkan bahwa investor mungkin meremehkan risiko kompresi valuasi lebih lanjut seiring imbal hasil Treasury AS bertenor 10 tahun mendekati level 5%.
Sejak tahun 2022, kenaikan imbal hasil nominal dan riil AS telah secara material menekan valuasi saham-saham di Asia. Meskipun tekanan ini sebagian diimbangi oleh reli saham terkait kecerdasan buatan (AI) tahun ini, Bernstein menyatakan bahwa risiko dari suku bunga yang lebih tinggi belum sepenuhnya hilang.
Valuasi yang Tampak Murah Menutupi Kerentanan
Sekilas, saham-saham Asia tidak terlihat mahal berdasarkan rasio harga terhadap laba (P/E) forward, karena laba yang kuat telah mendorong naik estimasi. Namun, Bernstein menyebut bahwa metrik ini menutupi beberapa kerentanan yang signifikan.
- Ekspektasi Laba: Harapan laba berada pada level rekor di Korea Selatan, Taiwan, Jepang, dan Thailand. Hal ini meningkatkan risiko bahwa pertumbuhan laba bisa mencapai puncaknya tepat saat biaya pinjaman meningkat.
- Nilai Buku: Valuasi berdasarkan rasio harga terhadap nilai buku (P/B) menunjukkan gambaran yang kurang nyaman. Korea Selatan dan Taiwan berada pada kelipatan P/B rekor, sementara Jepang dan Australia diperdagangkan di atas puncaknya pada tahun 2021.
- Premi Risiko: Selisih antara imbal hasil laba dan imbal hasil obligasi—sebagai kompensasi bagi investor yang mengambil risiko ekuitas—berada mendekati rekor terendah di Jepang, Korea Selatan, Taiwan, dan Australia.
Sektor Teknologi Tetap Berisiko
 Ad
Reli saham AI menjadikan isu suku bunga semakin penting. Bernstein mencatat bahwa saham-saham teknologi Asia diperdagangkan sekitar 23,6 kali laba forward, mendekati rata-rata lima tahunnya, yang membuatnya tampak wajar dari sisi valuasi P/E.
Akan tetapi, firma tersebut menyoroti bahwa rasio harga terhadap penjualan (*price-to-sales*) tetap berada di level rekor tertinggi. Hal ini membuat sektor tersebut rentan jika imbal hasil obligasi naik lebih lanjut, karena valuasi yang tinggi lebih sensitif terhadap perubahan tingkat diskonto.
Implikasi bagi Investor
Data historis menunjukkan bahwa saham dengan durasi lebih pendek (*shorter-duration*) cenderung berkinerja lebih baik saat imbal hasil naik. Sejak tahun 2020, portofolio durasi pendek versi Bernstein telah memberikan imbal hasil tahunan sebesar 10,9%, dibandingkan dengan 8,9% untuk saham durasi panjang.
Bernstein menambahkan bahwa ada satu pengecualian potensial. Ekuitas Tiongkok disebut dapat menjadi penerima manfaat dari kenaikan imbal hasil, karena saham-sahamnya banyak masuk dalam keranjang saham durasi pendek mereka. Risiko lain datang dari inflasi, yang sudah berada di atas target resmi di beberapa negara seperti Korea Selatan, India, dan Australia, serta imbal hasil riil AS yang sudah berada di level tertinggi dalam 15 tahun terakhir.