
Story
शीन के हांगकांग IPO में $40-50 अरब के मूल्यांकन पर संदेह, मुनाफा और ग्रोथ में भारी गिरावट
Summary
फास्ट-फैशन दिग्गज शीन अपने हांगकांग आईपीओ के लिए $40-50 अरब का मूल्यांकन चाहती है, लेकिन प्रॉस्पेक्टस में धीमी वृद्धि और मुनाफे में भारी गिरावट दिखने से निवेशकों की चिंताएं बढ़ गई हैं।
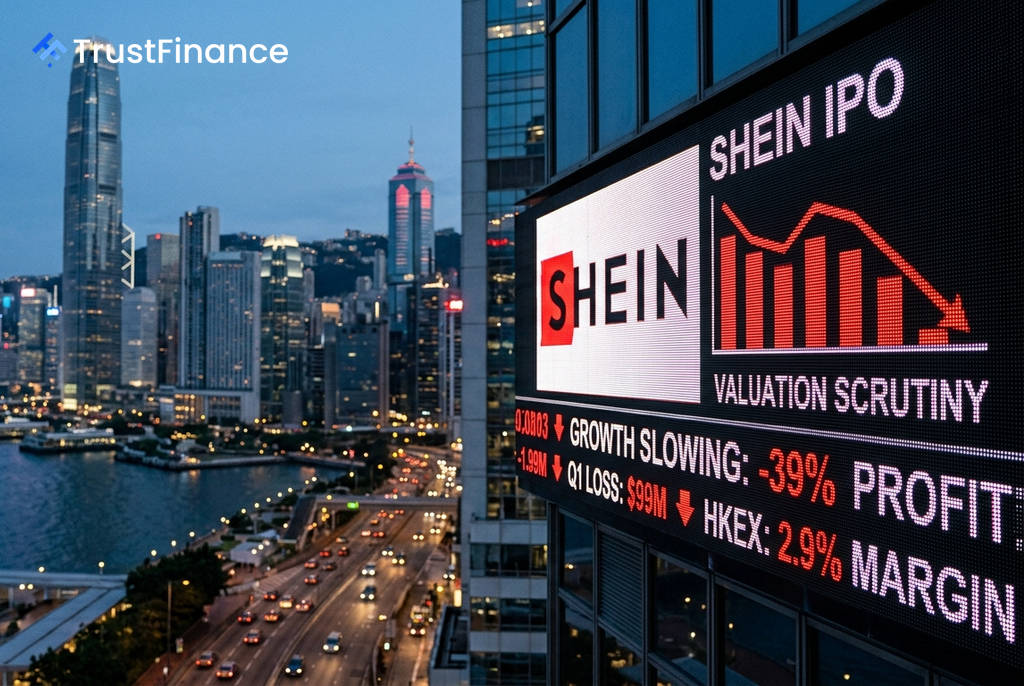
फास्ट-फैशन रिटेलर शीन (Shein) अपने बहुप्रतीक्षित हांगकांग आरंभिक सार्वजनिक पेशकश (IPO) में $40 अरब से $50 अरब का मूल्यांकन हासिल करने का लक्ष्य रख रहा है। हालांकि, रविवार को दायर प्रॉस्पेक्टस में कंपनी की धीमी पड़ती वृद्धि और मुनाफे में भारी गिरावट का खुलासा हुआ है, जिससे निवेशकों के लिए इस ऊंचे मूल्यांकन को सही ठहराना एक बड़ी चुनौती बन गया है।
वित्तीय प्रदर्शन पर निवेशकों की नजर
रॉयटर्स द्वारा देखे गए प्रॉस्पेक्टस के अनुसार, 2025 में शीन का राजस्व 8% बढ़कर $41.8 अरब हो गया, लेकिन इसकी शुद्ध आय 39% घटकर $2.06 अरब रह गई। इस साल की पहली तिमाही में कंपनी को $99 मिलियन का घाटा हुआ, जो कि धीमी राजस्व वृद्धि और कमजोर कोर आय की बढ़ती चुनौतियों को रेखांकित करता है।
ग्लोबल पब्लिक इन्वेस्टमेंट फंड्स फोरम के कार्यकारी निदेशक विंस्टन मा ने कहा, "हांगकांग स्टॉक एक्सचेंज (HKEX) पर संस्थागत निवेशक कंपनी के 2.9% के ऑपरेटिंग मार्जिन पर ध्यान केंद्रित करेंगे।" उन्होंने कहा कि निवेशक अब शीन को एक हाइपर-ग्रोथ टेक प्लेटफॉर्म के बजाय एक फिजिकल रिटेल और लॉजिस्टिक्स कंपनी के रूप में देखेंगे, जो वैश्विक व्यापार की चुनौतियों से जूझ रही है।
बढ़ती चुनौतियां और नियामक बाधाएं
कंपनी के घटते मार्जिन के अलावा, व्यापार लागत में वृद्धि, बढ़ती नियामकीय जांच और वैश्विक ई-कॉमर्स में कड़ी प्रतिस्पर्धा जैसी चिंताएं भी बढ़ रही हैं। शीन ने कहा कि अमेरिका में 'डी मिनिमिस' टैक्स छूट को हटाने से उसकी बिक्री वृद्धि पर असर पड़ा है और खर्च बढ़ा है। लागत की भरपाई के लिए कंपनी "अमेरिका में कीमतें बढ़ाने सहित कई विकल्पों पर विचार कर रही है।"
 Ad
इसके अतिरिक्त, यूरोप में कम मूल्य के आयात पर नया शुल्क एक और चुनौती है। कंपनी के सामने यूरोप में मौजूद चुनौतियों से वहां के बाजार में प्रतिस्पर्धा की तीव्रता कम हो सकती है, जिसका फायदा प्रिमार्क (Primark) और एचएंडएम (H&M) जैसे फैशन रिटेलर्स को मिल सकता है, जैसा कि सिटी (Citi) ने एक नोट में कहा है।
मूल्यांकन पर भारी दबाव
प्रॉस्पेक्टस से यह भी पता चलता है कि शीन का मूल्यांकन लगातार गिर रहा है। 2022 में एक फंडिंग राउंड के बाद इसका मूल्यांकन $98.2 अरब था, जो 2024 में एक और फंडिंग राउंड के बाद घटकर $64 अरब रह गया। अब आईपीओ के लिए $40-50 अरब का लक्ष्य रखा गया है।
ई-कॉमर्स उद्योग के विश्लेषक जुओजास काज़ियुकेनास के अनुसार, "घटती वृद्धि का कोई प्रस्तावित समाधान नहीं है।" उन्होंने कहा कि अमेरिका और यूरोप, जो मिलकर कंपनी के कुल राजस्व का 50% से अधिक हिस्सा हैं, में निकट भविष्य में राजस्व स्थिर रहने की संभावना है। विश्लेषकों का मानना है कि अगर कंपनी ने कुछ साल पहले लंदन या न्यूयॉर्क में आईपीओ लाया होता, तो स्थिति कहीं अधिक आशावादी हो सकती थी।