
Story
遠距醫療產業分化:Hims & Hers、Teladoc 和 Doximity 走上截然不同的道路
Summary
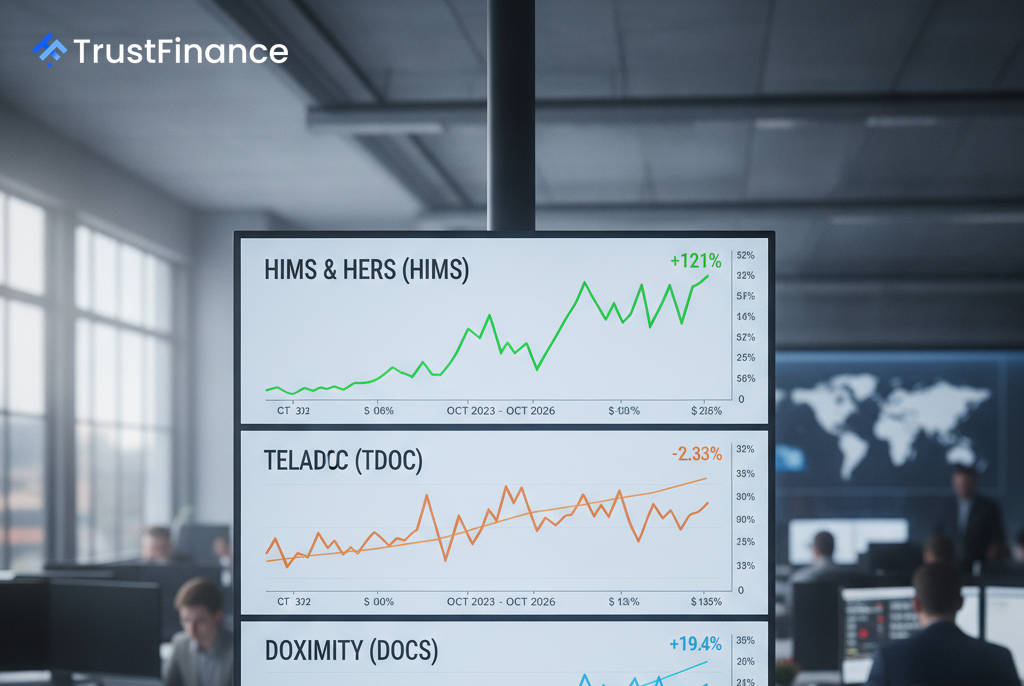
遠距醫療市場正在分化為明顯的贏家和輸家,Hims & Hers 實現了快速增長,Teladoc Health 則陷入停滯,而 Doximity 則展現出更穩定的盈利能力和穩步擴張的態勢。
遠距醫療產業正呈現出明顯的分化趨勢,曾經搭上疫情浪潮的公司如今面臨著截然不同的財務困境。 Investing.com 的一份分析報告重點分析了 Hims & Hers Health (NYSE: HIMS)、Teladoc Health (NYSE: TDOC) 和 Doximity (NYSE: DOCS) 三家公司截然不同的發展軌跡,揭示了它們在成長、獲利能力和市值方面的差異。
三種策略的對比
Hims & Hers 的發展勢頭最為強勁。報告顯示,該公司營收從 2022 年的 5.27 億美元飆升至預計 2025 年的 23.5 億美元。然而,這種擴張是以犧牲獲利能力為代價的,由於產品組合的變化,其毛利率從 2023 年的 82% 下滑至 2025 年的 73.8%。該公司還面臨監管方面的阻力,包括來自聯邦貿易委員會 (FTC) 的訴訟。
與此形成鮮明對比的是,Teladoc 的營收一直持平甚至下降,從 2023 年的 26 億美元降至預計 2025 年的 25.3 億美元。該公司於 2026 年 7 月 29 日公佈的收入未達預期,並下調了全年預期,引發了人們對其能否重振成長的擔憂。儘管 Teladoc 正在推出新產品 Teladoc One,旨在將費用與患者療效掛鉤,但它仍然面臨著來自醫療保健領域人工智慧整合的競爭威脅。
Doximity 則處於中間位置,其特點是穩定成長和高獲利能力。在過去的四個財年中,其收入從 4.19 億美元增長到 6.45 億美元,同時保持了約 89% 的強勁毛利率。這使得 Doximity 能夠持續獲利,使其在同業中脫穎而出。
估價與市場展望
 Ad
各公司基本面的差異體現在市場對其估值。根據 Investing.com 截至 2026 年 10 月 1 日的數據,估值清楚地反映了投資者情緒:
- Hims & Hers (HIMS):遠期本益比高達 42.5 倍,顯示其強勁的成長已計入股價。
- Teladoc (TDOC):遠期本益比為負值,為 -6.1 倍。儘管該來源引用的內部模型顯示其公允價值有 59.3% 的潛在上漲空間,但其近期的表現引發了人們對其可能是一個「價值陷阱」的擔憂。
- Doximity (DOCS):從獲利角度來看,其估值似乎最合理,遠期本益比為 18.3 倍。
主要風險和不利因素
每家公司都面臨著可能影響未來業績的獨特挑戰。對於 Hims & Hers 而言,主要風險在於持續進行的聯邦貿易委員會 (FTC) 訴訟,以及能否維持成長勢頭。 Teladoc 的主要挑戰在於如何在競爭激烈的市場中證明自身能夠恢復顯著的營收成長。
Doximity 也並非沒有風險。該公司在最近的財報電話會議上指出,不斷上漲的人工智慧運算成本正在對其利潤率構成壓力。此外,其製藥客戶數位廣告支出的任何疲軟都可能對其帶來不利影響。