
Story
Sektor Telekesihatan Berbeza: Laluan Berbeza Hims & Hers, Teladoc dan Doximity Forge
Summary
Pasaran telekesihatan berpecah kepada dua kumpulan yang berbeza, dengan Hims & Hers mencatatkan pertumbuhan pesat, Teladoc Health bergelut dengan genangan, dan Doximity menawarkan profil keuntungan yang lebih stabil dan pengembangan yang mantap.
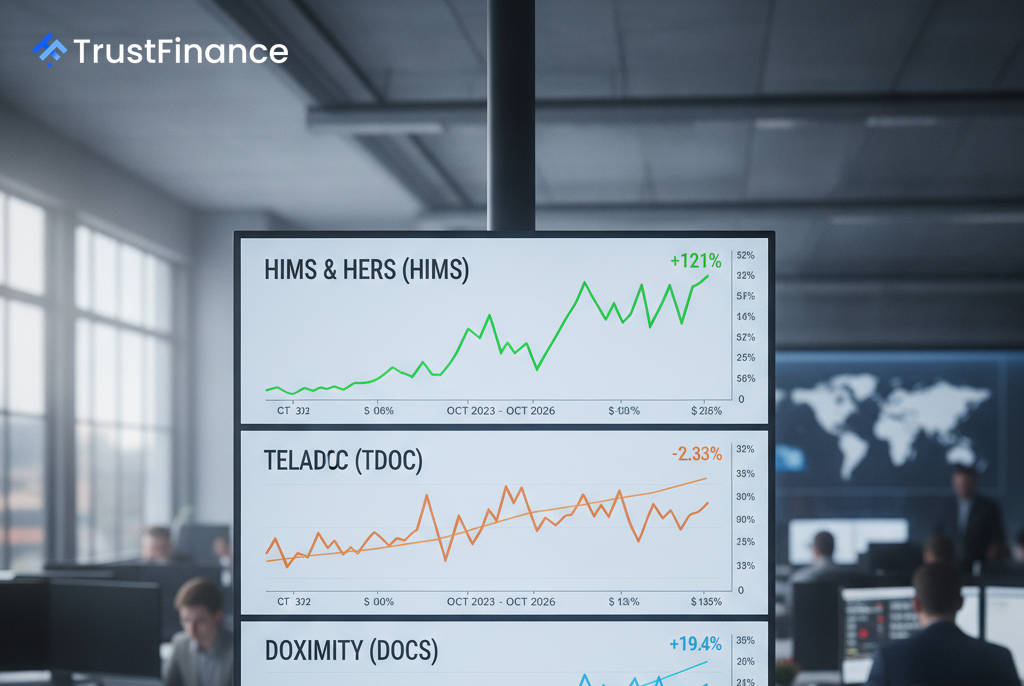
Satu perbezaan yang jelas muncul dalam sektor telekesihatan, memandangkan syarikat-syarikat yang pernah melalui gelombang era pandemik yang sama kini menghadapi realiti kewangan yang sangat berbeza. Satu analisis daripada Investing.com mengetengahkan nasib Hims & Hers Health (NYSE: HIMS), Teladoc Health (NYSE: TDOC), dan Doximity (NYSE: DOCS) yang berbeza, mendedahkan laluan pertumbuhan, keuntungan dan penilaian pasaran yang berbeza.
Kisah Tiga Strategi
Hims & Hers menonjol sebagai kisah pertumbuhan yang agresif. Pendapatan syarikat melonjak daripada $527 juta pada tahun 2022 kepada unjuran $2.35 bilion pada tahun 2025, menurut laporan itu. Walau bagaimanapun, pengembangan ini telah menjejaskan keuntungan, dengan margin kasar jatuh daripada 82% pada tahun 2023 kepada 73.8% pada tahun 2025 apabila campuran produknya berubah. Syarikat itu juga menghadapi halangan kawal selia, termasuk tuntutan mahkamah daripada Suruhanjaya Perdagangan Persekutuan (FTC).
Sebaliknya, pendapatan Teladoc tidak berubah hingga menurun, bergerak dari $2.60 bilion pada tahun 2023 kepada $2.53 bilion yang diunjurkan pada tahun 2025. Syarikat itu melaporkan kehilangan pendapatan pada 29 Julai 2026, dan mengurangkan prospek tahun penuhnya, menimbulkan kebimbangan tentang keupayaannya untuk menghidupkan semula pertumbuhan. Walaupun Teladoc melancarkan produk baharu, Teladoc One, untuk mengikat yuran kepada hasil pesakit, ia terus menghadapi ancaman persaingan, termasuk daripada integrasi AI dalam penjagaan kesihatan.
Doximity menduduki tempat tengah, dicirikan oleh pertumbuhan yang stabil dan keuntungan yang tinggi. Pendapatannya meningkat daripada $419 juta kepada $645 juta sepanjang empat tahun fiskal terakhirnya, sambil mengekalkan margin kasar yang kukuh kira-kira 89%. Ini telah membolehkan Doximity mencapai pendapatan positif yang konsisten, membezakannya daripada rakan sebayanya.
Penilaian dan Tinjauan Pasaran
 Ad
Asas yang berbeza tercermin dalam cara pasaran menilai setiap syarikat. Menurut data daripada Investing.com sehingga 1 Oktober 2026, penilaian tersebut menunjukkan gambaran yang jelas tentang sentimen pelabur:
- Hims & Hers (HIMS): Didagangkan pada nisbah harga hadapan kepada pendapatan (P/E) yang tinggi iaitu 42.5x, menunjukkan pertumbuhan kukuhnya telah pun ditetapkan harganya dalam saham tersebut.
- Teladoc (TDOC): Mempunyai P/E hadapan negatif sebanyak -6.1x. Walaupun model dalaman yang dipetik oleh sumber tersebut menunjukkan potensi 59.3% peningkatan berbanding nilai saksamanya, prestasinya baru-baru ini telah menimbulkan kebimbangan bahawa ia mungkin merupakan "perangkap nilai."
- Doximity (DOCS): Nampaknya merupakan syarikat yang paling dinilai secara munasabah berdasarkan pendapatan, dengan P/E hadapan sebanyak 18.3x.
Risiko Utama dan Halangan
Setiap syarikat menghadapi cabaran unik yang boleh memberi kesan kepada prestasi masa hadapan. Bagi Hims & Hers, risiko utama ialah tuntutan mahkamah FTC yang sedang berjalan dan sama ada ia boleh mengekalkan trajektori pertumbuhannya. Cabaran utama Teladoc adalah membuktikan ia boleh kembali kepada pertumbuhan pendapatan yang bermakna di tengah-tengah pasaran yang kompetitif.
Doximity bukan tanpa risikonya sendiri. Syarikat itu menyatakan dalam satu panggilan pendapatan baru-baru ini bahawa peningkatan kos pengiraan AI memberi tekanan kepada marginnya. Ia juga menghadapi potensi rintangan daripada sebarang kelemahan dalam perbelanjaan pengiklanan digital oleh pelanggan farmaseutikalnya.