
Story
Sektor Telehealth Berbeda Arah: Hims & Hers, Teladoc, dan Doximity Menempuh Jalur yang Kontras
Summary
Pasar layanan kesehatan jarak jauh (telehealth) terbagi menjadi pemenang dan pecundang yang jelas, dengan Hims & Hers mencatatkan pertumbuhan pesat, Teladoc Health berjuang dengan stagnasi, dan Doximity menawarkan profil profitabilitas yang lebih stabil dan ekspansi yang berkelanjutan.
Perbedaan yang jelas muncul di sektor telehealth, karena perusahaan-perusahaan yang pernah menikmati gelombang yang sama di era pandemi kini menghadapi realitas keuangan yang sangat berbeda. Analisis dari Investing.com menyoroti perbedaan nasib Hims & Hers Health (NYSE: HIMS), Teladoc Health (NYSE: TDOC), dan Doximity (NYSE: DOCS), yang mengungkapkan jalur pertumbuhan, profitabilitas, dan valuasi pasar yang berbeda.
Kisah Tiga Strategi
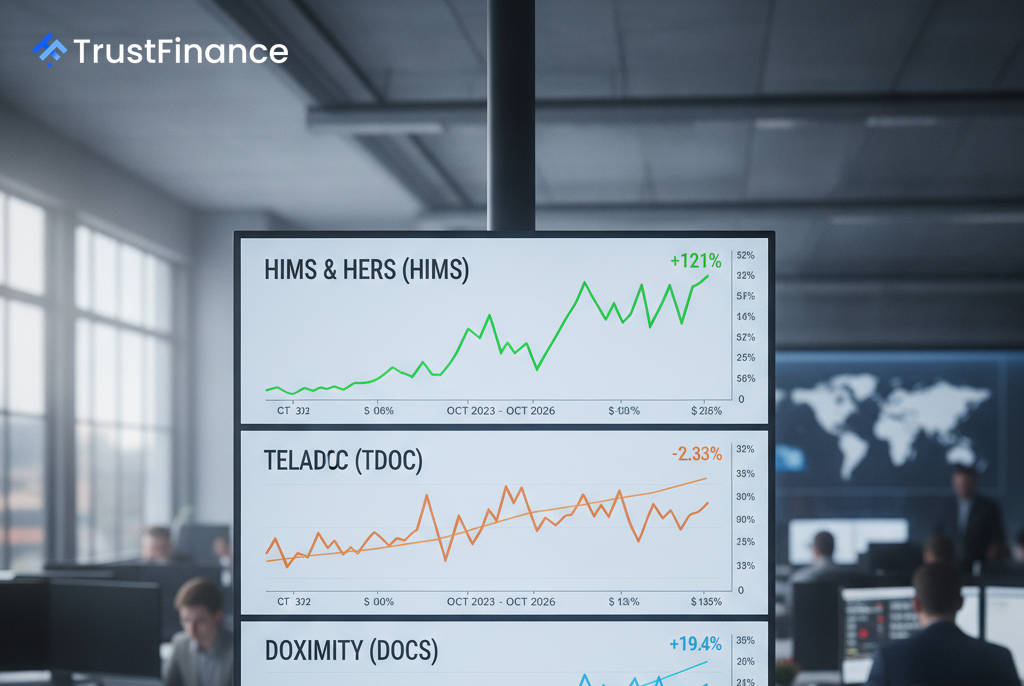
Hims & Hers menonjol sebagai kisah pertumbuhan yang agresif. Pendapatan perusahaan melonjak dari $527 juta pada tahun 2022 menjadi proyeksi $2,35 miliar pada tahun 2025, menurut laporan tersebut. Namun, ekspansi ini telah mengorbankan profitabilitas, dengan margin kotor turun dari 82% pada tahun 2023 menjadi 73,8% pada tahun 2025 karena perubahan bauran produknya. Perusahaan ini juga menghadapi hambatan regulasi, termasuk gugatan dari Komisi Perdagangan Federal (FTC).
Sebaliknya, pendapatan Teladoc stagnan hingga menurun, dari $2,60 miliar pada tahun 2023 menjadi proyeksi $2,53 miliar pada tahun 2025. Perusahaan melaporkan pendapatan yang meleset pada 29 Juli 2026, dan memangkas prospek setahun penuhnya, menimbulkan kekhawatiran tentang kemampuannya untuk kembali tumbuh. Meskipun Teladoc meluncurkan produk baru, Teladoc One, untuk mengaitkan biaya dengan hasil pasien, perusahaan terus menghadapi ancaman persaingan, termasuk dari integrasi AI dalam perawatan kesehatan.
Doximity berada di posisi tengah, ditandai dengan pertumbuhan yang stabil dan profitabilitas yang tinggi. Pendapatannya tumbuh dari $419 juta menjadi $645 juta selama empat tahun fiskal terakhirnya, sambil mempertahankan margin laba kotor yang kuat sekitar 89%. Hal ini memungkinkan Doximity untuk mencapai pendapatan positif yang konsisten, membedakannya dari para pesaingnya.
Valuasi dan Prospek Pasar
 Ad
Perbedaan fundamental tercermin dalam bagaimana pasar menilai setiap perusahaan. Menurut data dari Investing.com per 1 Oktober 2026, valuasi tersebut memberikan gambaran yang jelas tentang sentimen investor:
- Hims & Hers (HIMS): Diperdagangkan dengan rasio harga terhadap laba (P/E) ke depan yang tinggi sebesar 42,5x, menunjukkan bahwa pertumbuhan yang kuat telah tercermin dalam harga saham.
- Teladoc (TDOC): Memiliki P/E ke depan negatif sebesar -6,1x. Meskipun model internal yang dikutip oleh sumber tersebut menunjukkan potensi kenaikan 59,3% terhadap nilai wajarnya, kinerja terbarunya telah menimbulkan kekhawatiran bahwa perusahaan ini mungkin merupakan "jebakan nilai".
- Doximity (DOCS): Tampaknya memiliki valuasi yang paling wajar berdasarkan laba, dengan P/E ke depan sebesar 18,3x.
Risiko dan Hambatan Utama
Setiap perusahaan menghadapi tantangan unik yang dapat memengaruhi kinerja di masa depan. Bagi Hims & Hers, risiko utama adalah gugatan FTC yang sedang berlangsung dan apakah perusahaan dapat mempertahankan lintasan pertumbuhannya. Tantangan utama Teladoc adalah membuktikan bahwa mereka dapat kembali mencapai pertumbuhan pendapatan yang signifikan di tengah pasar yang kompetitif.
Doximity juga tidak lepas dari risiko. Perusahaan mencatat dalam laporan pendapatan baru-baru ini bahwa meningkatnya biaya komputasi AI menekan margin keuntungannya. Perusahaan juga menghadapi potensi hambatan dari setiap penurunan pengeluaran iklan digital oleh klien farmasinya.