
Story
远程医疗行业分化:Hims & Hers、Teladoc 和 Doximity 走上截然不同的道路
Summary
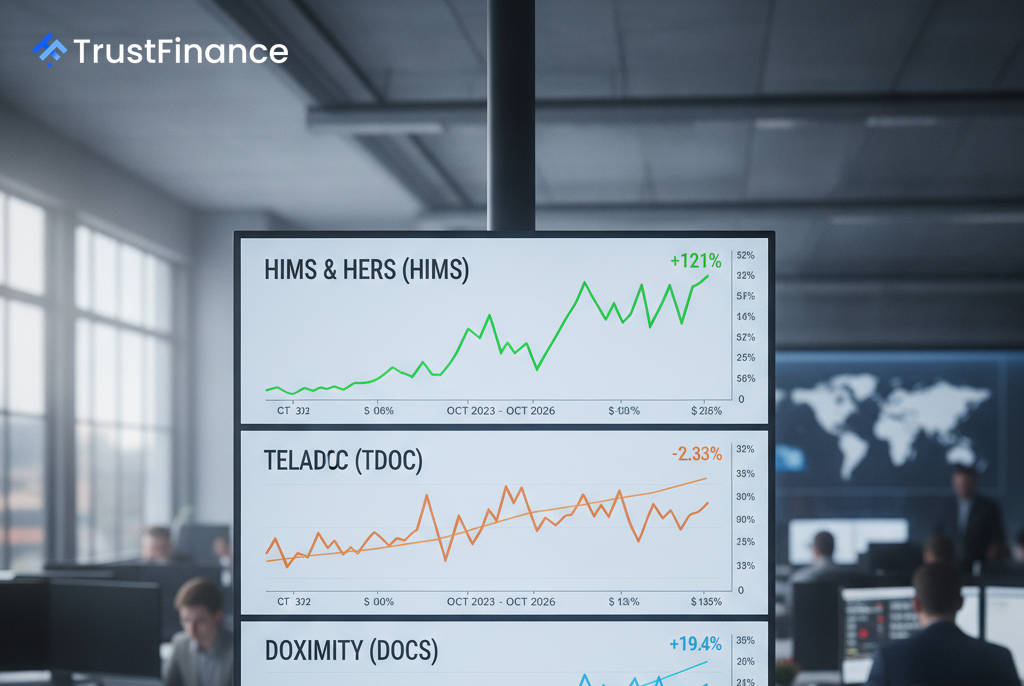
远程医疗市场正在分化为明显的赢家和输家,Hims & Hers 实现了快速增长,Teladoc Health 则陷入停滞,而 Doximity 则展现出更稳定的盈利能力和稳步扩张的态势。
远程医疗行业正呈现出明显的分化趋势,曾经搭上疫情浪潮的公司如今面临着截然不同的财务困境。Investing.com 的一份分析报告重点分析了 Hims & Hers Health (NYSE: HIMS)、Teladoc Health (NYSE: TDOC) 和 Doximity (NYSE: DOCS) 三家公司截然不同的发展轨迹,揭示了它们在增长、盈利能力和市值方面的差异。
三种策略的对比
Hims & Hers 的发展势头最为强劲。报告显示,该公司营收从 2022 年的 5.27 亿美元飙升至预计 2025 年的 23.5 亿美元。然而,这种扩张是以牺牲盈利能力为代价的,由于产品组合的变化,其毛利率从 2023 年的 82% 下滑至 2025 年的 73.8%。该公司还面临监管方面的阻力,包括来自联邦贸易委员会 (FTC) 的诉讼。
与此形成鲜明对比的是,Teladoc 的收入一直持平甚至下降,从 2023 年的 26 亿美元降至预计 2025 年的 25.3 亿美元。该公司于 2026 年 7 月 29 日公布的收入未达预期,并下调了全年预期,引发了人们对其能否重振增长的担忧。尽管 Teladoc 正在推出新产品 Teladoc One,旨在将费用与患者疗效挂钩,但它仍然面临着来自医疗保健领域人工智能整合的竞争威胁。
Doximity 则处于中间位置,其特点是稳步增长和高盈利能力。在过去的四个财年中,其收入从 4.19 亿美元增长到 6.45 亿美元,同时保持了约 89% 的强劲毛利率。这使得 Doximity 能够持续盈利,使其在同行中脱颖而出。
估值与市场展望
 Ad
各公司基本面的差异体现在市场对其估值上。根据 Investing.com 截至 2026 年 10 月 1 日的数据,估值清晰地反映了投资者情绪:
- Hims & Hers (HIMS):远期市盈率高达 42.5 倍,表明其强劲的增长已被计入股价。
- Teladoc (TDOC):远期市盈率为负值,为 -6.1 倍。尽管该来源引用的内部模型显示其公允价值有 59.3% 的潜在上涨空间,但其近期的表现引发了人们对其可能是一个“价值陷阱”的担忧。
- Doximity (DOCS):从盈利角度来看,其估值似乎最为合理,远期市盈率为 18.3 倍。
主要风险和不利因素
每家公司都面临着可能影响未来业绩的独特挑战。对于 Hims & Hers 而言,主要风险在于持续进行的联邦贸易委员会 (FTC) 诉讼,以及其能否维持增长势头。Teladoc 的主要挑战在于如何在竞争激烈的市场中证明自身能够恢复显著的营收增长。
Doximity 也并非没有风险。该公司在最近的财报电话会议上指出,不断上涨的人工智能计算成本正在对其利润率构成压力。此外,其制药客户数字广告支出的任何疲软都可能对其带来不利影响。