
Story
원격의료 업계, 분화 양상 보여: Hims & Hers, Teladoc, Doximity, 각기 다른 행보를 걷다
Summary
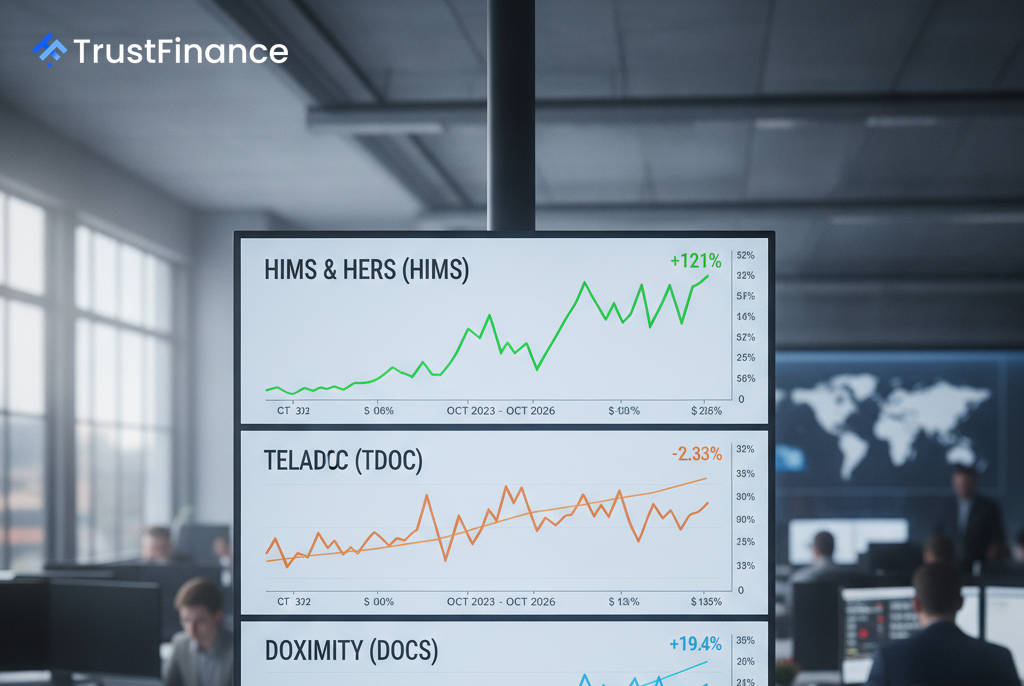
원격진료 시장은 뚜렷한 승자와 패자로 나뉘고 있는데, Hims & Hers는 빠른 성장을 기록하고 있는 반면, Teladoc Health는 정체기에 어려움을 겪고 있으며, Doximity는 보다 안정적인 수익성과 꾸준한 확장을 보여주고 있습니다.
원격의료 분야에서 뚜렷한 차이가 드러나고 있습니다. 한때 팬데믹 시대의 호황을 함께 누렸던 기업들이 이제는 극명하게 다른 재정적 현실에 직면하고 있기 때문입니다. Investing.com의 분석에 따르면 Hims & Hers Health(NYSE: HIMS), Teladoc Health(NYSE: TDOC), Doximity(NYSE: DOCS)의 대조적인 행보를 통해 성장, 수익성, 시가총액 측면에서 서로 다른 길을 걷고 있음을 알 수 있습니다.
세 가지 전략 이야기
Hims & Hers는 공격적인 성장 전략을 펼친 대표적인 기업입니다. 보고서에 따르면 이 회사의 매출은 2022년 5억 2,700만 달러에서 2025년에는 23억 5,000만 달러로 급증할 것으로 예상됩니다. 그러나 이러한 확장은 수익성 악화를 초래했습니다. 제품 구성 변화로 인해 매출총이익률은 2023년 82%에서 2025년 73.8%로 하락했습니다. 이 회사는 연방거래위원회(FTC)의 소송을 포함한 규제 관련 난관에도 직면해 있습니다.
이와는 대조적으로, 텔라독(Teladoc)의 매출은 정체되거나 감소세를 보이며 2023년 26억 달러에서 2025년 25억 3천만 달러로 전망됩니다. 텔라독은 2026년 7월 29일 매출 예상치를 하회하는 실적을 발표하고 연간 실적 전망치를 하향 조정하여 성장세 회복에 대한 우려를 불러일으켰습니다. 텔라독은 환자 치료 결과에 따라 수수료를 책정하는 새로운 제품인 텔라독 원(Teladoc One)을 출시했지만, 의료 분야의 AI 통합 등 경쟁 위협에 계속 직면하고 있습니다.
독시미티(Doximity)는 꾸준한 성장과 높은 수익성을 특징으로 하는 중간 지점에 위치해 있습니다. 지난 4년간 매출이 4억 1,900만 달러에서 6억 4,500만 달러로 증가했으며, 약 89%의 높은 총마진율을 유지했습니다. 이러한 강점을 바탕으로 독시미티는 지속적으로 흑자를 달성하며 경쟁사들과 차별화된 모습을 보여주고 있습니다.
기업가치 평가 및 시장 전망
 Ad
각 기업의 펀더멘털 차이는 시장이 기업을 평가하는 방식에 반영됩니다. Investing.com의 2026년 10월 1일 기준 데이터에 따르면, 기업가치 평가는 투자자들의 심리를 명확하게 보여줍니다.
- Hims & Hers (HIMS): 높은 선행 주가수익비율(PER)인 42.5배에 거래되고 있어, 강력한 성장 잠재력이 이미 주가에 반영되어 있음을 시사합니다.
- Teladoc (TDOC): -6.1배의 마이너스 선행 PER을 기록하고 있습니다. 해당 자료에서 인용한 내부 모델에 따르면 적정 가치 대비 59.3%의 상승 여력이 있지만, 최근 실적 부진으로 인해 "가치 함정"일 수 있다는 우려가 제기되고 있습니다.
- Doximity (DOCS): 선행 PER이 18.3배로, 수익 기준으로 가장 합리적인 가치 평가를 받고 있는 것으로 보입니다.
주요 위험 및 역풍
각 기업은 미래 성과에 영향을 미칠 수 있는 고유한 과제에 직면해 있습니다. Hims & Hers의 경우, 가장 큰 위험은 현재 진행 중인 FTC 소송과 성장세를 유지할 수 있을지 여부입니다. Teladoc의 주요 과제는 경쟁이 치열한 시장 환경 속에서 의미 있는 매출 성장을 회복할 수 있음을 입증하는 것입니다.
Doximity 역시 위험에서 자유롭지 않습니다. 이 회사는 최근 실적 발표에서 AI 컴퓨팅 비용 상승이 마진에 압박을 가하고 있다고 언급했습니다. 또한 제약 고객사의 디지털 광고 지출 감소로 인한 잠재적인 역풍에도 직면해 있습니다.