
Story
遠隔医療業界の分岐:Hims & Hers、Teladoc、Doximityが対照的な道を歩む
Summary
遠隔医療市場は、明確な勝者と敗者に分かれつつあり、Hims & Hersは急速な成長を遂げている一方、Teladoc Healthは停滞に苦しみ、Doximityはより安定した収益性と着実な拡大を実現している。
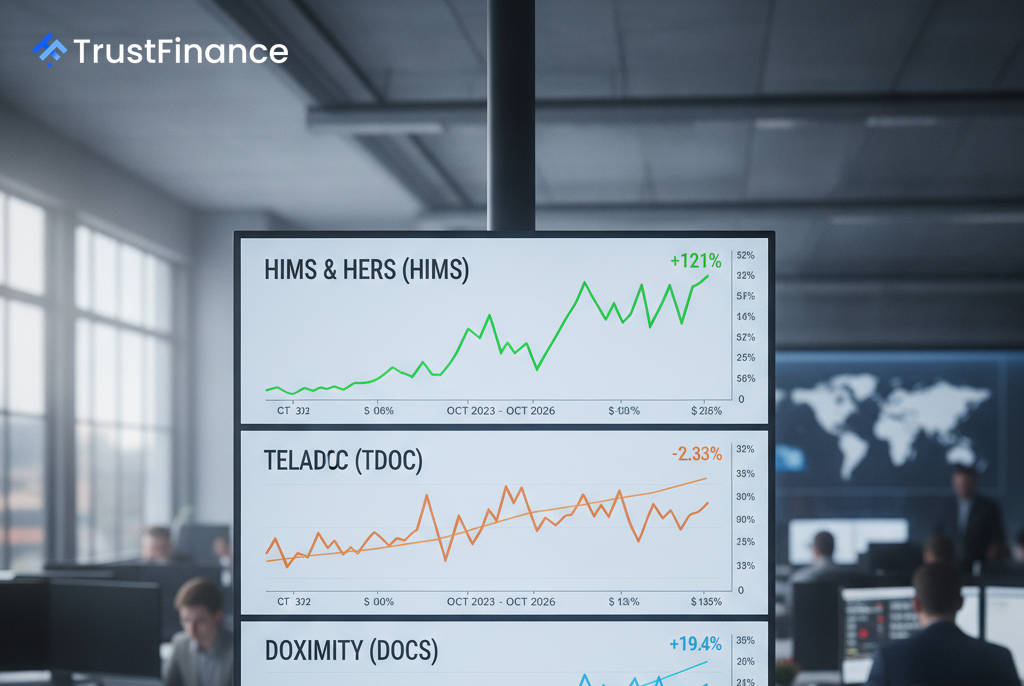
遠隔医療分野では、かつてパンデミックの波に乗った企業が、今や全く異なる財務状況に直面しており、明確な乖離が生じている。Investing.comの分析によると、Hims & Hers Health(NYSE: HIMS)、Teladoc Health(NYSE: TDOC)、Doximity(NYSE: DOCS)の3社の業績は対照的で、成長率、収益性、市場評価額においてそれぞれ異なる道を辿っていることが明らかになった。
3つの戦略の物語
Hims & Hersは、積極的な成長戦略で際立っている。同社の売上高は、2022年の5億2,700万ドルから、2025年には23億5,000万ドルに急増すると予測されている(レポートによる)。しかし、この成長は収益性の低下を招き、製品構成の変化に伴い、粗利益率は2023年の82%から2025年には73.8%に低下している。同社は、連邦取引委員会(FTC)からの訴訟を含む規制上の逆風にも直面している。
対照的に、Teladocの売上高は横ばいから減少傾向にあり、2023年の26億ドルから2025年には25億3000万ドルと予測されている。同社は2026年7月29日に売上高が予想を下回ったことを発表し、通期業績見通しを引き下げたため、成長を再び軌道に乗せる能力について懸念が生じている。Teladocは患者の治療成果に応じて料金を連動させる新製品「Teladoc One」を発売する一方で、医療分野におけるAI統合など、競争上の脅威に引き続き直面している。
Doximityは、安定した成長と高い収益性を特徴とする中間的な位置づけにある。同社の売上高は過去4会計年度で4億1900万ドルから6億4500万ドルに増加し、約89%という堅調な粗利益率を維持している。これにより、Doximityは安定した黒字を達成し、競合他社との差別化を図っています。
評価と市場見通し
 Ad
各社のファンダメンタルズの違いは、市場における各社の評価額に反映されています。Investing.comの2026年10月1日時点のデータによると、評価額は投資家心理を明確に示しています。
- Hims & Hers (HIMS): 予想PERは42.5倍と高く、力強い成長が既に株価に織り込まれていることを示唆しています。
- Teladoc (TDOC): 予想PERは-6.1倍とマイナスです。情報源が引用した社内モデルでは、適正株価に対して59.3%の上昇余地があると示唆されていますが、最近の業績は「バリュートラップ」の可能性を懸念させるものとなっています。
- Doximity (DOCS): 予想PERが18.3倍であることから、収益ベースで最も妥当な評価を受けていると考えられます。
主なリスクと逆風
各社は、将来の業績に影響を与える可能性のある独自の課題に直面しています。Hims & Hersにとって最大のリスクは、現在進行中のFTC訴訟と、成長軌道を維持できるかどうかです。Teladocの主な課題は、競争の激しい市場環境の中で、再び有意義な収益成長を実現できることを証明することです。
Doximityにもリスクがないわけではありません。同社は最近の決算説明会で、AIコンピューティングコストの上昇が利益率を圧迫していると述べています。また、製薬会社の顧客によるデジタル広告支出の減少が、潜在的な逆風となる可能性もあります。