
Story
Lĩnh vực khám chữa bệnh từ xa đang phân hóa: Hims & Hers, Teladoc và Doximity đi theo những con đường trái ngược nhau.
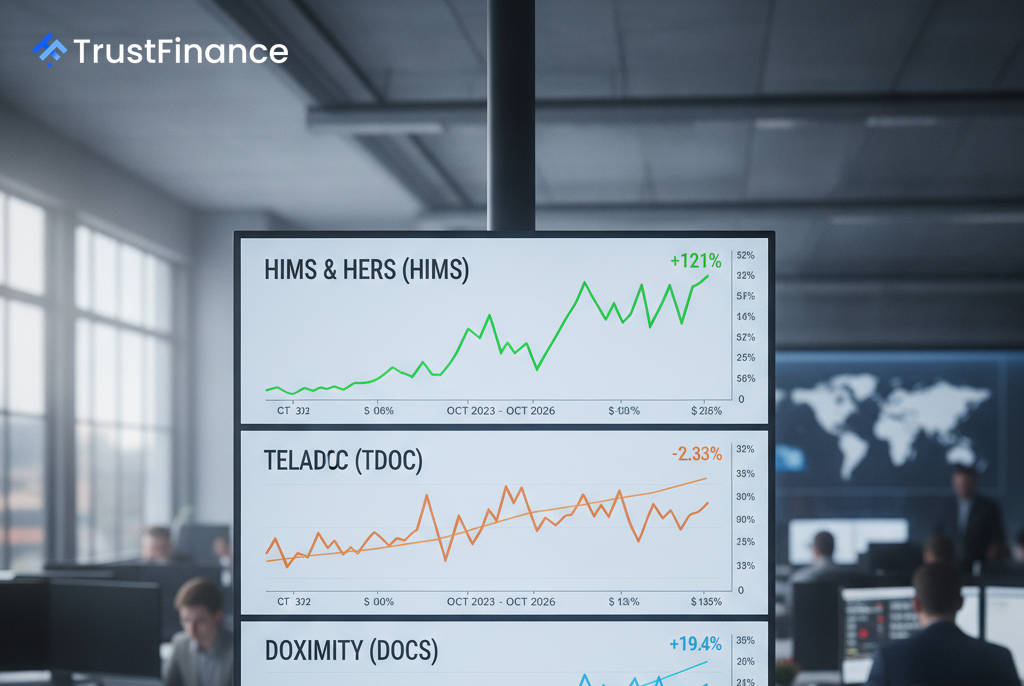
Summary
Thị trường khám chữa bệnh từ xa đang phân hóa thành những người thắng và người thua rõ rệt, với Hims & Hers ghi nhận tốc độ tăng trưởng nhanh chóng, Teladoc Health đang gặp khó khăn do trì trệ, còn Doximity mang lại hồ sơ lợi nhuận ổn định hơn và sự mở rộng đều đặn.
Một sự phân hóa rõ rệt đang nổi lên trong lĩnh vực y tế từ xa, khi các công ty từng cùng nhau hưởng lợi từ làn sóng đại dịch giờ đây phải đối mặt với thực tế tài chính hoàn toàn khác biệt. Một phân tích từ Investing.com đã nêu bật sự trái ngược về vận mệnh của Hims & Hers Health (NYSE: HIMS), Teladoc Health (NYSE: TDOC) và Doximity (NYSE: DOCS), cho thấy những con đường tăng trưởng, lợi nhuận và định giá thị trường khác nhau.
Câu chuyện về ba chiến lược
Hims & Hers nổi bật như một câu chuyện tăng trưởng mạnh mẽ. Theo báo cáo, doanh thu của công ty đã tăng vọt từ 527 triệu đô la vào năm 2022 lên mức dự kiến 2,35 tỷ đô la vào năm 2025. Tuy nhiên, sự mở rộng này đã phải trả giá bằng lợi nhuận, với tỷ suất lợi nhuận gộp giảm từ 82% năm 2023 xuống 73,8% năm 2025 do sự thay đổi trong cơ cấu sản phẩm. Công ty cũng phải đối mặt với những trở ngại về mặt pháp lý, bao gồm cả vụ kiện từ Ủy ban Thương mại Liên bang (FTC).
Ngược lại hoàn toàn, doanh thu của Teladoc lại đi ngang hoặc giảm, từ 2,60 tỷ đô la năm 2023 xuống còn 2,53 tỷ đô la dự kiến năm 2025. Công ty đã báo cáo doanh thu không đạt kỳ vọng vào ngày 29 tháng 7 năm 2026 và cắt giảm dự báo cả năm, làm dấy lên lo ngại về khả năng phục hồi tăng trưởng. Mặc dù Teladoc đang ra mắt sản phẩm mới, Teladoc One, để liên kết phí với kết quả điều trị của bệnh nhân, nhưng công ty vẫn tiếp tục đối mặt với các mối đe dọa cạnh tranh, bao gồm cả việc tích hợp trí tuệ nhân tạo (AI) trong lĩnh vực chăm sóc sức khỏe.
Doximity nằm ở vị trí trung gian, đặc trưng bởi sự tăng trưởng ổn định và lợi nhuận cao. Doanh thu của công ty đã tăng từ 419 triệu đô la lên 645 triệu đô la trong bốn năm tài chính gần đây, đồng thời duy trì tỷ suất lợi nhuận gộp mạnh mẽ ở mức 89%. Điều này đã cho phép Doximity đạt được lợi nhuận dương ổn định, tạo nên sự khác biệt so với các đối thủ cạnh tranh.
Định giá và Triển vọng Thị trường
 Ad
Những yếu tố cơ bản khác nhau được phản ánh trong cách thị trường định giá mỗi công ty. Theo dữ liệu từ Investing.com tính đến ngày 1 tháng 10 năm 2026, định giá cho thấy rõ tâm lý nhà đầu tư:
- Hims & Hers (HIMS): Giao dịch ở tỷ lệ giá trên thu nhập (P/E) dự phóng cao là 42,5 lần, cho thấy tốc độ tăng trưởng mạnh mẽ của công ty đã được phản ánh vào giá cổ phiếu.
- Teladoc (TDOC): Có tỷ lệ P/E dự phóng âm là -6,1 lần. Mặc dù mô hình nội bộ được nguồn tin trích dẫn cho thấy tiềm năng tăng giá 59,3% so với giá trị hợp lý, nhưng hiệu suất gần đây của công ty đã dẫn đến lo ngại rằng đây có thể là một "bẫy giá trị".
- Doximity (DOCS): Có vẻ như được định giá hợp lý nhất dựa trên thu nhập, với tỷ lệ P/E dự phóng là 18,3 lần.
Rủi ro và thách thức chính
Mỗi công ty đều phải đối mặt với những thách thức riêng có thể ảnh hưởng đến hiệu suất trong tương lai. Đối với Hims & Hers, rủi ro chính là vụ kiện đang diễn ra của FTC và liệu công ty có thể duy trì quỹ đạo tăng trưởng của mình hay không. Thách thức chính của Teladoc là chứng minh khả năng quay trở lại tăng trưởng doanh thu có ý nghĩa trong bối cảnh thị trường cạnh tranh.
Doximity cũng không tránh khỏi những rủi ro. Công ty này đã lưu ý trong một cuộc họp báo cáo thu nhập gần đây rằng chi phí điện toán AI ngày càng tăng đang gây áp lực lên biên lợi nhuận của họ. Họ cũng đối mặt với những khó khăn tiềm tàng từ bất kỳ sự suy giảm nào trong chi tiêu quảng cáo kỹ thuật số của các khách hàng dược phẩm.