
Story
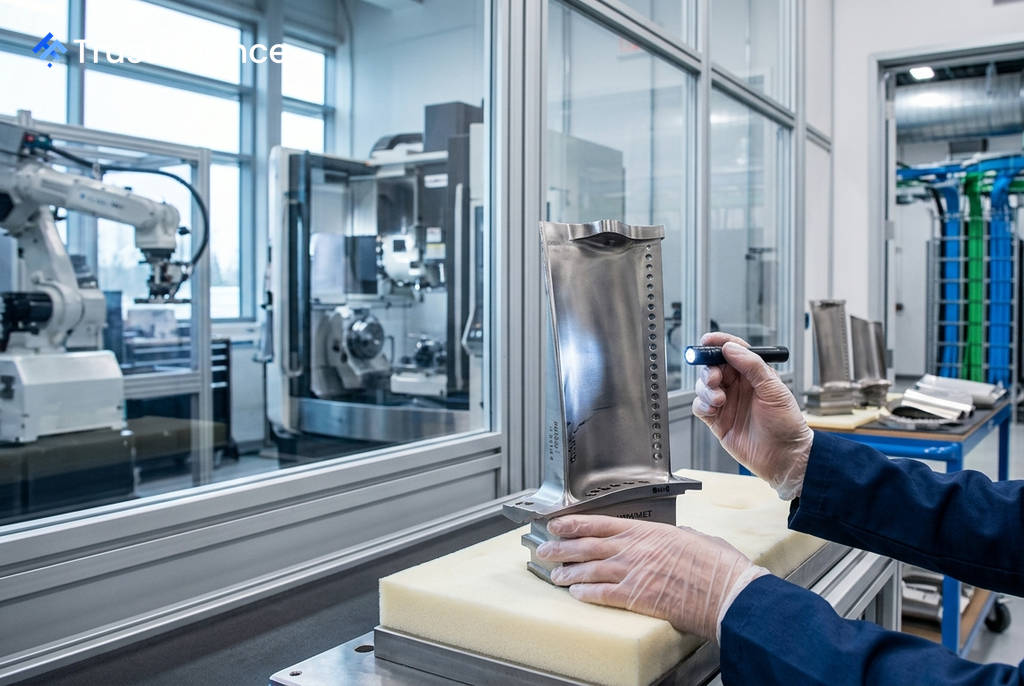
伯恩斯坦:SpaceX自製渦輪葉片威脅有限 反為豪邁航太創造買點
Text size
Background
根據投資銀行伯恩斯坦 (Bernstein) 的分析,SpaceX 計劃自行製造工業燃氣渦輪葉片的舉動,對該領域的領導者豪邁航太 (Howmet Aerospace, NYSE: HWM) 構成的威脅微乎其微,近期股價的疲軟反而可能創造了買入機會。
SpaceX 為何跨足自製
此舉源於 SpaceX 創辦人馬斯克 (Elon Musk) 的宣示,目標是在 2027 年底前,為其位於德州的陸上 AI 資料中心安裝 20 GW 的電錶後電力容量。馬斯克曾指出,少數供應商對生產環節的高度掌控,已成為行業發展的瓶頸。
然而,伯恩斯坦認為,SpaceX 決定自行生產,恰恰突顯了在發電需求持續攀升下,市場供應已變得多麼緊張,而非意味著豪邁航太的前景黯淡。
豪邁航太的市場護城河
豪邁航太在工業燃氣渦輪 (IGT) 葉片鑄件市場佔有舉足輕重的地位,市佔率超過 50%,尤其在高端渦輪機領域具備強大競爭優勢。該公司已採取多項措施鞏固其領導地位:
 Ad
- 長期協議: 公司與所有主要 IGT 生產商均簽訂了長期協議 (LTA),據悉合約將延續至 2030 年前後,有效抵禦了新進者的衝擊。
- 產能擴張: 其首批新增產能已於第二季投產,另有至少六項擴產計畫正在推進中。受惠於強勁需求,該公司的 IGT 業務在最近一季實現了 38% 的高速增長。
投資前景分析
伯恩斯坦分析師強調,製造這類精密零組件存在相當高的技術門檻。市場對於 SpaceX 是否能在未來 18 個月內迅速實現量產,以滿足其龐大的電力擴張目標,仍抱持懷疑態度。
分析師預期,SpaceX 的自建產能將主要用於滿足自身需求,而非成為一家能在更廣泛市場上與豪邁航太正面競爭的大型供應商。基於此,伯恩斯坦維持對豪邁航太「優於大盤」(Outperform) 的評級,目標價為 $328 美元,相較其 8 月 28 日收盤價 $264.85 美元,約有 24% 的潛在漲幅。