
Story
伯恩斯坦:SpaceX入局威胁有限,豪迈宇航股价回调或成买入良机
Text size
Background
投资银行伯恩斯坦表示,尽管SpaceX计划自行生产工业燃气轮机叶片引发市场担忧,但这对于行业领导者豪迈宇航(Howmet Aerospace)构成的实际威胁微乎其微,反而可能为投资者在股价近期走弱后创造了买入良机。
SpaceX入局引发市场担忧
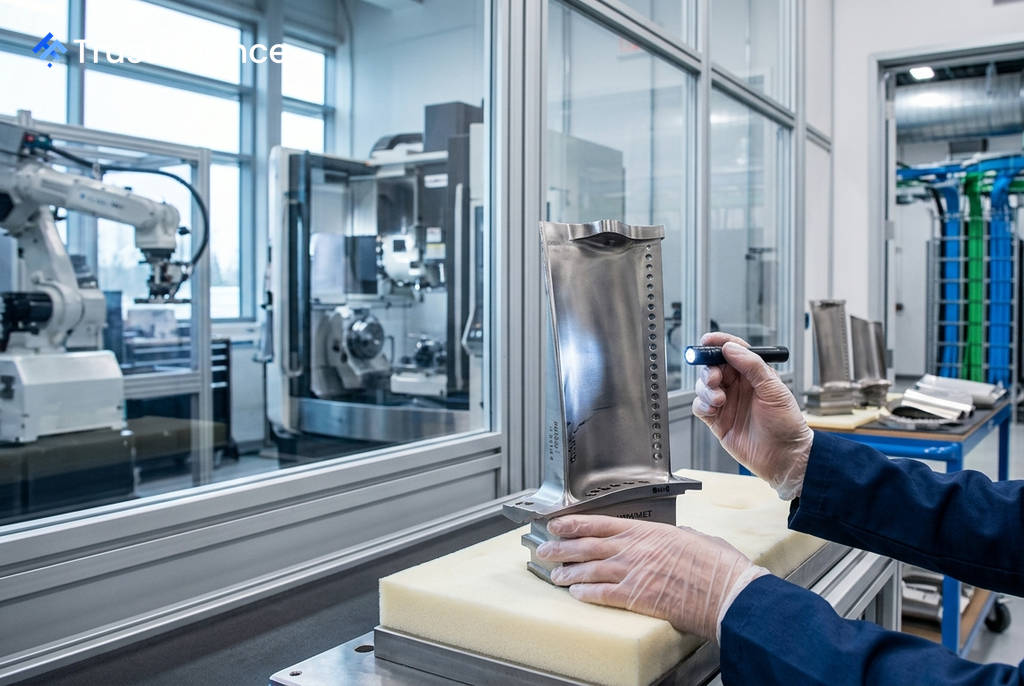
该事件源于埃隆·马斯克(Elon Musk)的表态,其公司SpaceX计划自主生产工业燃气轮机(IGT)的关键部件——涡轮叶片。此举旨在满足其位于德克萨斯州的数据中心电力需求,目标是在2027年底前实现200亿瓦的表后(behind-the-meter)发电容量。
此消息对豪迈宇航(NYSE: HWM)的股价构成压力,因为该公司在工业燃气轮机叶片铸件市场占据超过50%的份额,尤其在高端产品领域具有主导地位。马斯克此前曾指出,少数供应商对生产环节的掌控已成为行业发展的瓶颈。
伯恩斯坦:威胁有限,反是买入良机
然而,伯恩斯坦的分析师在一份报告中指出,市场对此反应过度。他们认为,SpaceX的举动非但不是对豪迈宇航前景的否定,反而从侧面印证了市场的强劲需求和供应紧张的局面。
 Ad
分析师给出了几点关键理由:
- 长期协议锁定客户: 豪迈宇航与所有主要工业燃气轮机制造商均签有长期供货协议,有效期据称将持续至2030年前后,这为其业务提供了强大的护城河。
- 高技术壁垒: 涡轮叶片的大规模制造面临极高的技术门槛,SpaceX能否在短时间内实现稳定量产以满足其目标,存在很大不确定性。
- 主要满足内部需求: 预计SpaceX的产能将主要用于满足自身需求,而非成为能在公开市场上与豪迈宇航全面竞争的供应商。
豪迈宇航基本面与评级
从基本面看,豪迈宇航的工业燃气轮机业务表现强劲,最近一个季度的增长率达到了38%。公司也正在积极推进至少六项扩产计划,以应对不断增长的市场需求,其首批新增产能已于第二季度投产。
基于以上分析,伯恩斯坦维持对豪迈宇航“跑赢大盘”的评级,并设定了328美元的目标价。该目标价较其8月28日收盘价264.85美元有约24%的上行空间。