
Story
標普將拉塔姆航空評級上調至“BB+”,理由是其營收和成本管理表現強勁
Summary
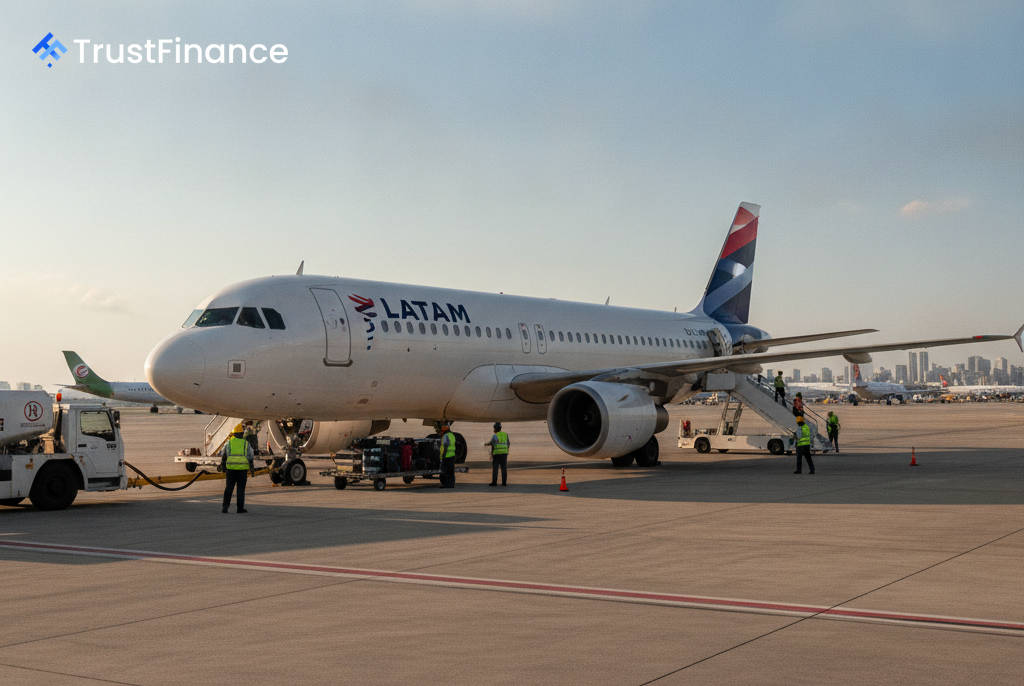
標普全球評級將拉美航空集團的發行人信用評級從“BB”上調至“BB+”,理由是該航空公司財務業績強勁,並成功應對了2026年上半年飆升的燃油成本。
標普全球評級將拉美航空集團(NYSE:LTM)的發行人信用評級從“BB”上調至“BB+”,反映了該航空公司儘管面臨顯著的市場波動,依然保持了強勁的業績。標普在2026年9月21日發布的公告中,同時給予新評級「穩定」的展望。
評級詳情
穩定的展望基於標普的預期,即拉美航空的營運資金(FFO)與債務比率在2028年之前將維持在「45%」以上。標普還確認了該航空公司將於2030年和2031年到期的優先擔保票據的「BBB-」發行評級,並維持了該債務的「1」回收率評級。
此次評級上調認可了該公司在面對重大營運挑戰時的韌性。值得注意的是,拉美航空成功應對了2026年上半年燃油價格年比80%的飆升。
強勁的財務表現
拉美航空能夠將上漲的成本轉嫁到票價上,這是其決策的關鍵因素。根據標普的報告,該航空公司2026年第二季的財務表現充分體現了這一優勢:
 Ad
- 客運收入年增27.9%。
- 每可用座位公里客運收入(一項關鍵的行業指標)成長17.5%。
展望未來,標普預測,在可用座位公里增長9%-10%以及客座率約為84%的推動下,拉美航空2026年的調整後EBITDA將達到43億美元。評級機構也預計,該公司2026年和2027年的自由經營現金流分別為約13億美元和19億美元。
資本計畫與展望
該航空公司正致力於大幅擴張機隊,計劃到2028年淨增加69架飛機。標普預計,這將使該公司2025年至2028年間的總債務增加35億至40億美元,但預計該公司的信用指標將保持穩健,調整後的債務與EBITDA比率將維持在1.5倍至1.6倍之間。
拉丁美洲航空也兼顧了成長投資和股東回報,近期批准了一項股票回購計劃,未來五年內將回購至多5%的股份。標普指出,預計該公司將保持嚴謹的經營方式,以實現其淨槓桿率低於2.0倍和強勁的流動性狀況的財務政策目標。