
Story
S&P, 라탐항공의 견조한 매출 및 비용 관리 능력을 인정해 신용등급을 'BB+'로 상향 조정
Summary
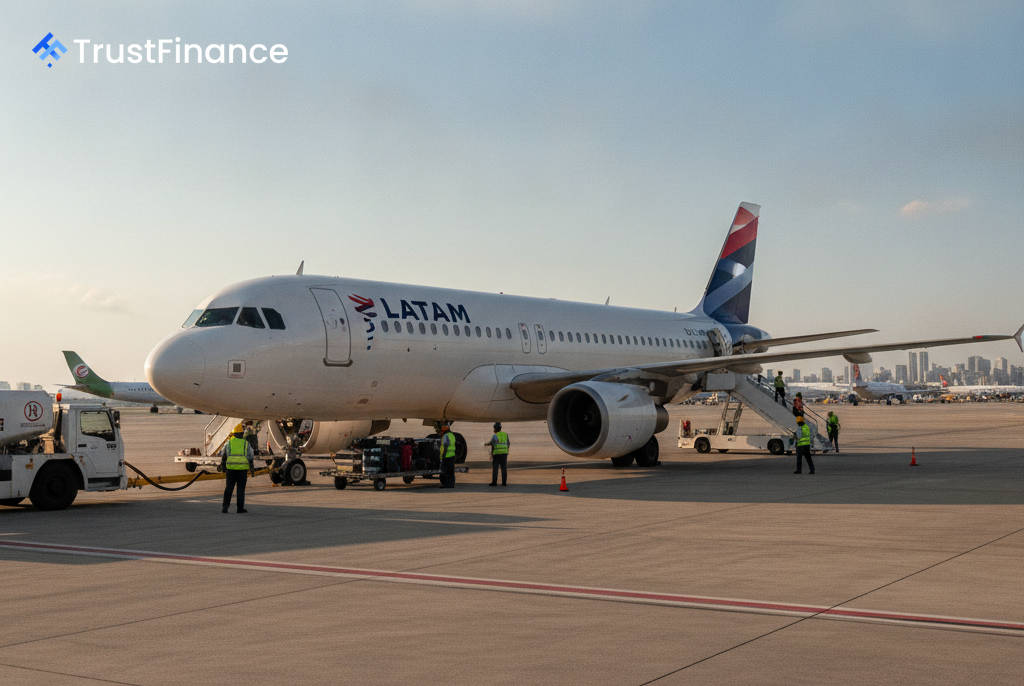
S&P 글로벌 레이팅스는 라탐항공그룹의 발행자 신용등급을 'BB'에서 'BB+'로 상향 조정했습니다. 이는 해당 항공사의 견실한 재무 성과와 2026년 상반기 급등하는 연료비에 대한 성공적인 관리를 이유로 들었습니다.
S&P 글로벌 레이팅스는 라탐항공그룹(Latam Airlines Group S.A., NYSE: LTM)의 발행자 신용등급을 'BB'에서 'BB+'로 상향 조정했습니다. 이는 시장 변동성이 심한 상황에서도 견조한 실적을 보여준 라탐항공의 성과를 반영한 것입니다. S&P는 2026년 9월 21일 발표에서 새로운 등급에 대해 안정적 전망을 부여했습니다.
등급 상세 분석
안정적 전망은 라탐항공의 영업현금흐름(FFO) 대비 부채비율이 2028년까지 45% 이상을 유지할 것으로 예상하는 데 근거합니다. 또한 S&P는 2030년과 2031년 만기인 라탐항공의 선순위 담보부채권에 대한 'BBB-' 발행등급을 유지하고, 채권 회수 등급은 '1'로 유지했습니다.
이번 등급 상향 조정은 주요 운영상의 어려움 속에서도 회사가 보여준 회복력을 인정하는 것입니다. 특히, 라탐항공은 2026년 상반기 동안 연료 가격이 전년 동기 대비 80% 급등하는 상황에서도 성공적으로 운영을 이어갔습니다.
탄탄한 재무 성과
라탐항공이 비용 상승분을 운임에 반영할 수 있었던 점이 이번 결정의 핵심 요인이었습니다. S&P 보고서에 따르면, 2026년 2분기 라탐항공의 재무 실적은 이러한 강점을 여실히 보여주었습니다.
 Ad
- 여객 매출은 전년 동기 대비 27.9% 증가했습니다.
- 유효 좌석 킬로미터당 여객 매출(업계 주요 지표)은 17.5% 증가했습니다.
향후 S&P는 유효 좌석 킬로미터가 9~10% 증가하고 탑승률이 약 84%에 달할 것으로 예상하며, 이에 힘입어 라탐항공의 조정 EBITDA가 2026년에는 43억 달러에 이를 것으로 전망하고 있습니다. 신용평가기관 S&P는 2026년에 약 13억 달러, 2027년에 약 19억 달러의 긍정적인 영업현금흐름을 기록할 것으로 예상합니다.
자본 계획 및 전망
라탐항공은 2028년까지 항공기를 순증가시키는 대규모 기단 확장 계획을 추진하고 있습니다. S&P는 이로 인해 2025년에서 2028년 사이에 총 부채가 35억 달러에서 40억 달러 증가할 것으로 예상하지만, 조정 부채비율이 1.5배에서 1.6배 사이를 유지하며 회사의 재무 건전성은 견고하게 유지될 것으로 전망합니다.
라탐항공은 또한 성장 투자와 주주 수익의 균형을 유지하기 위해 최근 향후 5년간 총 주식의 최대 5%까지 자사주 매입 프로그램을 승인했습니다. S&P는 라탐항공이 순부채비율 2.0배 미만 유지 및 강력한 유동성 확보라는 재무 정책 목표에 부합하는 신중한 경영 방침을 유지할 것으로 예상합니다.