
Story
S&P Menaik Taraf Latam Airlines kepada 'BB+' berdasarkan Pengurusan Hasil dan Kos yang Kukuh
Summary
S&P Global Ratings telah menaikkan penarafan kredit penerbit Latam Airlines Group kepada 'BB+' daripada 'BB', memetik prestasi kewangan syarikat penerbangan itu yang mantap dan pengurusan kos bahan api yang melambung tinggi pada separuh pertama tahun 2026.
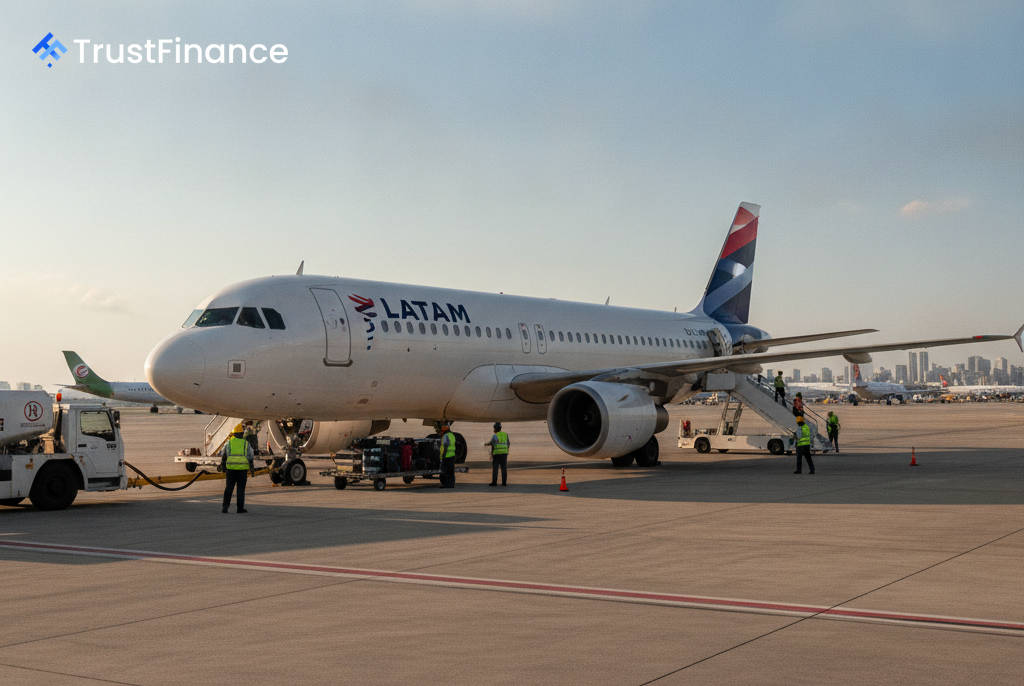
S&P Global Ratings telah menaik taraf penarafan kredit penerbit Latam Airlines Group S.A. (NYSE: LTM) kepada 'BB+' daripada 'BB', mencerminkan prestasi kukuh syarikat penerbangan itu meskipun terdapat turun naik pasaran yang ketara. Agensi penarafan itu, dalam pengumumannya pada 21 September 2026, turut memberikan tinjauan stabil kepada penarafan baharu itu.
Penarafan Secara Terperinci
Tinjauan stabil ini adalah berdasarkan jangkaan S&P bahawa nisbah dana daripada operasi (FFO) Latam kepada hutang akan kekal melebihi 45% sehingga 2028. Agensi itu juga mengesahkan penarafan peringkat terbitan 'BBB-' pada nota bercagar senior syarikat penerbangan itu yang akan matang pada 2030 dan 2031, mengekalkan penarafan pemulihan '1' ke atas hutang tersebut.
Penaiktarafan ini mengiktiraf daya tahan syarikat dalam menghadapi rintangan operasi yang besar. Terutamanya, Latam berjaya mengatasi lonjakan 80% tahun ke tahun dalam harga bahan api keseluruhan semasa separuh pertama tahun 2026.
Prestasi Kewangan yang Kukuh
Keupayaan Latam untuk memindahkan kos yang lebih tinggi kepada tambang merupakan faktor utama dalam keputusan tersebut. Menurut laporan S&P, keputusan kewangan syarikat penerbangan itu untuk suku kedua tahun 2026 menunjukkan kekuatan ini:
 Ad
- Pendapatan penumpang meningkat sebanyak 27.9% tahun ke tahun.
- Pendapatan penumpang bagi setiap kilometer tempat duduk yang tersedia (metrik industri utama) berkembang sebanyak 17.5%.
Menjelang masa hadapan, S&P mengunjurkan bahawa EBITDA terlaras Latam akan mencapai $4.3 bilion pada tahun 2026, didorong oleh pertumbuhan 9%-10% dalam kilometer tempat duduk yang tersedia dan faktor muatan kira-kira 84%. Firma penarafan itu juga menjangkakan aliran tunai operasi bebas positif sekitar $1.3 bilion pada tahun 2026 dan $1.9 bilion pada tahun 2027.
Pelan Modal dan Tinjauan
Syarikat penerbangan itu sedang berusaha untuk mengembangkan armada yang ketara, dengan rancangan untuk peningkatan bersih 69 pesawat menjelang 2028. S&P menjangkakan ini akan meningkatkan hutang kasar sebanyak $3.5 bilion kepada $4.0 bilion antara 2025 dan 2028, tetapi menjangkakan metrik kredit syarikat akan kekal kukuh, dengan pegangan hutang kepada EBITDA yang diselaraskan antara 1.5x dan 1.6x.
Latam juga telah mengimbangi pelaburan pertumbuhannya dengan pulangan pemegang saham, baru-baru ini meluluskan program pembelian balik saham sehingga 5% daripada jumlah sahamnya dalam tempoh lima tahun akan datang. S&P menyatakan bahawa ia menjangkakan syarikat itu akan mengekalkan pendekatan yang berdisiplin, selaras dengan sasaran dasar kewangannya iaitu nisbah leveraj bersih di bawah 2.0x dan kedudukan kecairan yang kukuh.