
Story
S&P Meningkatkan Peringkat Maskapai Penerbangan Amerika Latin Menjadi 'BB+' Berkat Pendapatan dan Manajemen Biaya yang Kuat
Summary
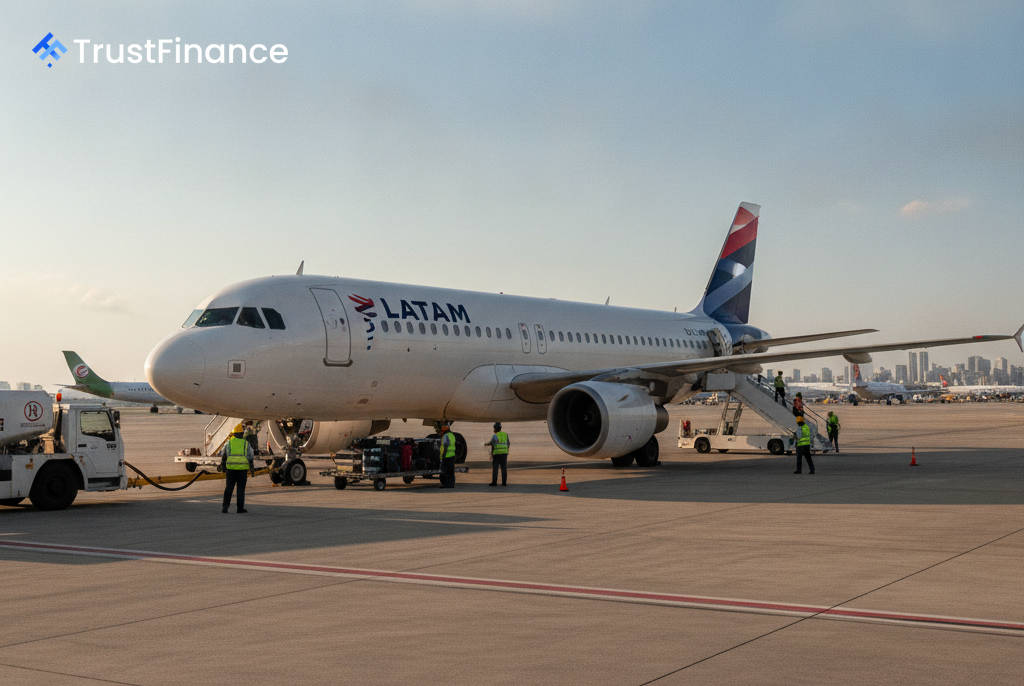
S&P Global Ratings telah menaikkan peringkat kredit penerbit Latam Airlines Group menjadi 'BB+' dari 'BB', dengan alasan kinerja keuangan maskapai yang kuat dan keberhasilan pengelolaan biaya bahan bakar yang melonjak pada paruh pertama tahun 2026.
S&P Global Ratings telah menaikkan peringkat kredit penerbit Latam Airlines Group S.A. (NYSE: LTM) menjadi 'BB+' dari 'BB', yang mencerminkan kinerja kuat maskapai penerbangan tersebut meskipun terjadi volatilitas pasar yang signifikan. Lembaga pemeringkat tersebut, dalam pengumumannya pada 21 September 2026, juga memberikan prospek stabil untuk peringkat baru tersebut.
Detail Peringkat
Prospek stabil didasarkan pada ekspektasi S&P bahwa rasio dana dari operasi (FFO) Latam terhadap utang akan tetap di atas 45% hingga tahun 2028. Lembaga tersebut juga menegaskan peringkat tingkat penerbitan 'BBB-' pada obligasi senior yang dijamin maskapai penerbangan tersebut yang jatuh tempo pada tahun 2030 dan 2031, dengan mempertahankan peringkat pemulihan '1' pada utang tersebut.
Peningkatan ini mengakui ketahanan perusahaan dalam menghadapi tantangan operasional utama. Yang perlu diperhatikan, Latam berhasil mengatasi lonjakan harga bahan bakar sebesar 80% dari tahun ke tahun selama paruh pertama tahun 2026.
Kinerja Keuangan yang Kuat
Kemampuan Latam untuk meneruskan biaya yang lebih tinggi ke tarif merupakan faktor kunci dalam keputusan tersebut. Menurut laporan S&P, hasil keuangan maskapai untuk kuartal kedua tahun 2026 menunjukkan kekuatan ini:
 Ad
- Pendapatan penumpang meningkat sebesar 27,9% dari tahun ke tahun.
- Pendapatan penumpang per kilometer kursi yang tersedia (metrik industri utama) meningkat sebesar 17,5%.
Ke depan, S&P memproyeksikan bahwa EBITDA yang disesuaikan Latam akan mencapai $4,3 miliar pada tahun 2026, didorong oleh pertumbuhan 9%-10% dalam kilometer kursi yang tersedia dan faktor muatan sekitar 84%. Lembaga pemeringkat tersebut juga memperkirakan arus kas operasi bebas positif sekitar $1,3 miliar pada tahun 2026 dan $1,9 miliar pada tahun 2027.
Rencana Modal dan Prospek
Maskapai ini sedang mengejar ekspansi armada yang signifikan, dengan rencana peningkatan bersih sebanyak 69 pesawat pada tahun 2028. S&P memperkirakan hal ini akan meningkatkan utang bruto sebesar $3,5 miliar hingga $4,0 miliar antara tahun 2025 dan 2028, tetapi mengharapkan metrik kredit perusahaan tetap kuat, dengan rasio utang terhadap EBITDA yang disesuaikan antara 1,5x dan 1,6x.
Latam juga telah menyeimbangkan investasi pertumbuhannya dengan pengembalian kepada pemegang saham, baru-baru ini menyetujui program pembelian kembali saham hingga 5% dari total sahamnya selama lima tahun ke depan. S&P mencatat bahwa mereka mengharapkan perusahaan untuk mempertahankan pendekatan yang disiplin, sejalan dengan target kebijakan keuangannya yaitu rasio leverage bersih di bawah 2,0x dan posisi likuiditas yang kuat.