
Story
標普上調 Polaris 展望至「正向」 看好去槓桿化與多功能車需求
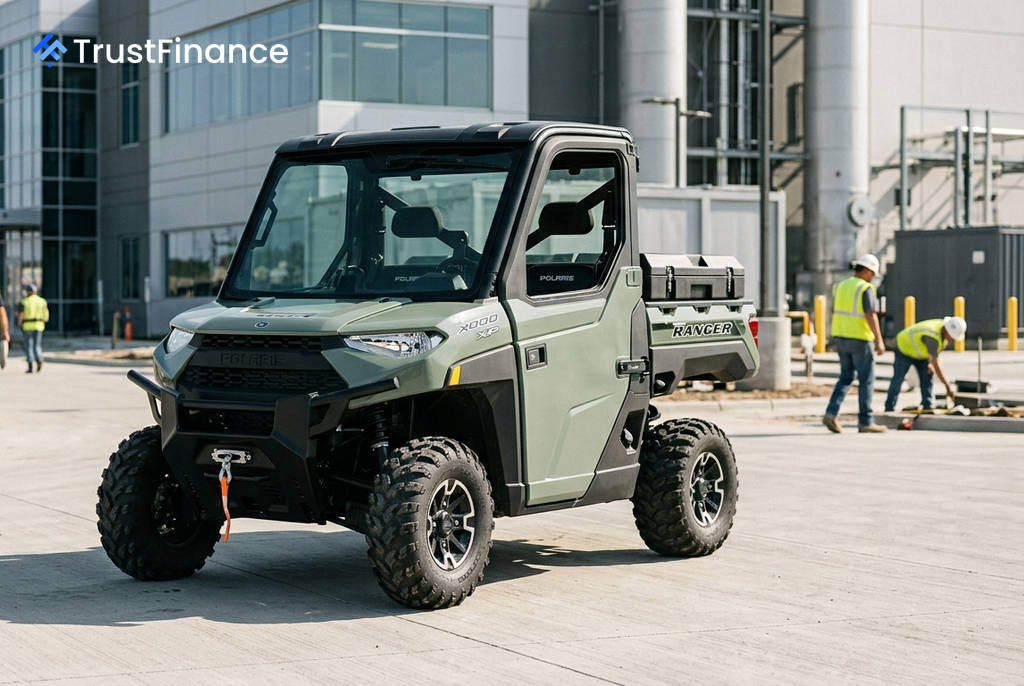
信評機構標普全球評級(S&P Global Ratings)週一將動力運動車輛製造商 Polaris Inc. (NYSE: PII) 的信用展望從「負向」上調至「正向」,並確認其 'BBB-' 的發行人信用評級。此舉反映了標普預期,在穩定的多功能車需求和成本控制的推動下,該公司的財務表現將優於先前預測。
評級展望改善的關鍵因素
標普指出,預計 Polaris 在 2026 年和 2027 年的營收與 EBITDA(稅前息前折舊攤銷前利潤)將超越先前假設。該機構預測,到 2027 年底,Polaris 的槓桿率將降至約 2倍,EBITDA 利潤率將提升至約 10%。
基於這些預期,標普認為 Polaris 的租賃調整後槓桿率將在 2026 年降至 2.5 倍區間,並在 2027 年進一步降至 2 倍左右。此外,由於預期公司將有充足的契約緩衝空間,其流動性評估也從「適足」上調至「強勁」。
市場需求分歧:多功能車強勁,休閒車疲軟
根據報告,2026 年第二季北美動力運動車輛零售額年增 5%,主要由強勁的多功能車需求和顯著增長的商用銷售所帶動,後者受益於資料中心工地的需求。然而,由於高利率和換車週期延後,高價非必需休閒產品的需求持續疲軟,導致休閒車款的銷售額下降了約十幾個百分點。
 Ad
標普預期,在強勁的多功能車需求抵銷休閒市場持續疲軟的情況下,動力運動產業在 2026 年的增長將大致持平或僅有個位數的低度增長。對 Polaris 而言,多功能車業務約佔其動力運動部門營收的 60%,若加上商用部分,則佔比高達 70%,使其更能抵禦休閒市場的波動。
出售 Indian 摩托車業務的正面影響
Polaris 於 2026 年第一季完成出售 Indian Motorcycles 業務。標普認為此交易對信用狀況有「溫和正面」的影響。儘管該業務在 2025 年貢獻了約 4.6 億美元的營收,但其 EBITDA 為負值。
標普分析,出售該業務預計每年將為 Polaris 增加約 5000 萬美元 的調整後 EBITDA。展望未來,受惠於多功能車和船舶部門的需求,標普預計 Polaris 的總營收在 2027 年前將增長 2% 至 5%。