
Story
S&P Naikkan Prospek Polaris Berkat Deleveraging dan Permintaan Kendaraan Utilitas
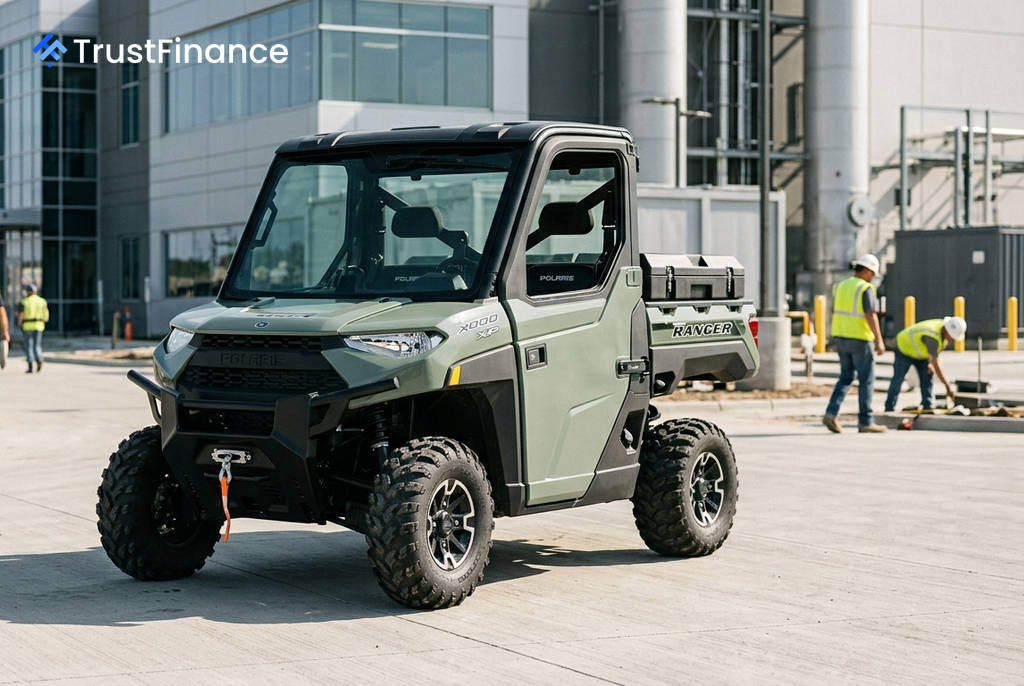
S&P Global Ratings telah merevisi prospeknya untuk produsen kendaraan powersports Polaris Inc. (NYSE:PII) menjadi positif dari sebelumnya negatif, sambil mengafirmasi peringkat kredit emiten 'BBB-'. Perubahan ini mencerminkan ekspektasi bahwa kinerja keuangan perusahaan akan melampaui asumsi pendapatan dan EBITDA sebelumnya untuk tahun 2026 dan 2027.
Alasan di Balik Peningkatan Prospek
Menurut S&P, prospek yang lebih cerah ini didasarkan pada beberapa faktor kunci. Agensi pemeringkat tersebut menyoroti keberhasilan Polaris dalam menyelaraskan pengiriman dengan penjualan ritel, permintaan yang stabil dari segmen utilitas dan komersial, serta langkah-langkah pengendalian biaya yang efektif.
S&P Global Ratings kini memproyeksikan Polaris akan berhasil mengurangi tingkat utangnya (*leverage*) hingga sekitar 2x dan meningkatkan margin EBITDA menjadi sekitar 10% pada akhir tahun 2027. Sejalan dengan ini, S&P juga menaikkan penilaian likuiditas Polaris menjadi kuat dari sebelumnya memadai, mengindikasikan ruang yang cukup dalam pemenuhan kewajiban keuangannya.
Kondisi Pasar dan Kinerja Segmen
Konteks pasar mendukung pandangan positif ini. Penjualan ritel powersports di Amerika Utara tercatat naik 5% secara tahunan pada kuartal kedua 2026. Pertumbuhan ini terutama didorong oleh permintaan yang solid dari segmen utilitas dan komersial, termasuk permintaan signifikan dari lokasi pusat data (*data center*).
 Ad
Sebaliknya, permintaan dari segmen rekreasi mengalami penurunan di kisaran belasan persen (*mid-teens percentage area*). Hal ini disebabkan oleh suku bunga yang lebih tinggi dan siklus penggantian produk yang tertunda, yang terus menekan penjualan produk rekreasi bernilai besar. Polaris diuntungkan oleh komposisi bisnisnya, di mana segmen utilitas dan komersial menyumbang sekitar 70% dari pendapatan powersports.
Dampak Divestasi Indian Motorcycles
Langkah strategis Polaris untuk menjual Indian Motorcycles kepada Carolwood L.P. pada kuartal pertama 2026 juga dinilai "sedikit positif bagi kredit" oleh S&P. Meskipun Indian Motorcycles menyumbang pendapatan sekitar $460 juta pada tahun 2025, segmen tersebut menghasilkan EBITDA negatif.
Divestasi ini diperkirakan akan menambah sekitar $50 juta pada EBITDA yang disesuaikan secara tahunan, sehingga memperbaiki profil profitabilitas perusahaan secara keseluruhan. Berdasarkan faktor-faktor ini, S&P memperkirakan pendapatan Polaris akan meningkat 2%-5% hingga tahun 2027, didukung oleh segmen powersports utilitas dan segmen kelautan.