
Story
标普上调北极星展望至“积极”,看好其去杠杆及多功能车需求
Text size
Background
标普全球评级(S&P Global Ratings)已将动力运动汽车制造商北极星公司 (NYSE:PII) 的展望从“负面”上调至“积极”,同时确认其“BBB-”的发行人信用评级。该评级机构指出,强劲的多功能车和商用需求、有效的成本控制以及出货与零售的同步,预计将推动公司在2026年和2027年的收入和EBITDA表现超出先前预期。
评级展望上调的核心逻辑
标普预计,北极星的财务状况将持续改善。该机构的积极展望基于以下预期:
- 去杠杆化进程:预计到2026年,经租赁调整后的杠杆率将降至2.5倍左右,到2027年底将进一步降至约2倍。
- 盈利能力提升:预计到2027年底,EBITDA利润率将提高至约10%。
- 流动性增强:由于预期公司将拥有充足的契约空间,标普已将其流动性评估从“充足”上调至“强劲”。
行业趋势与市场表现
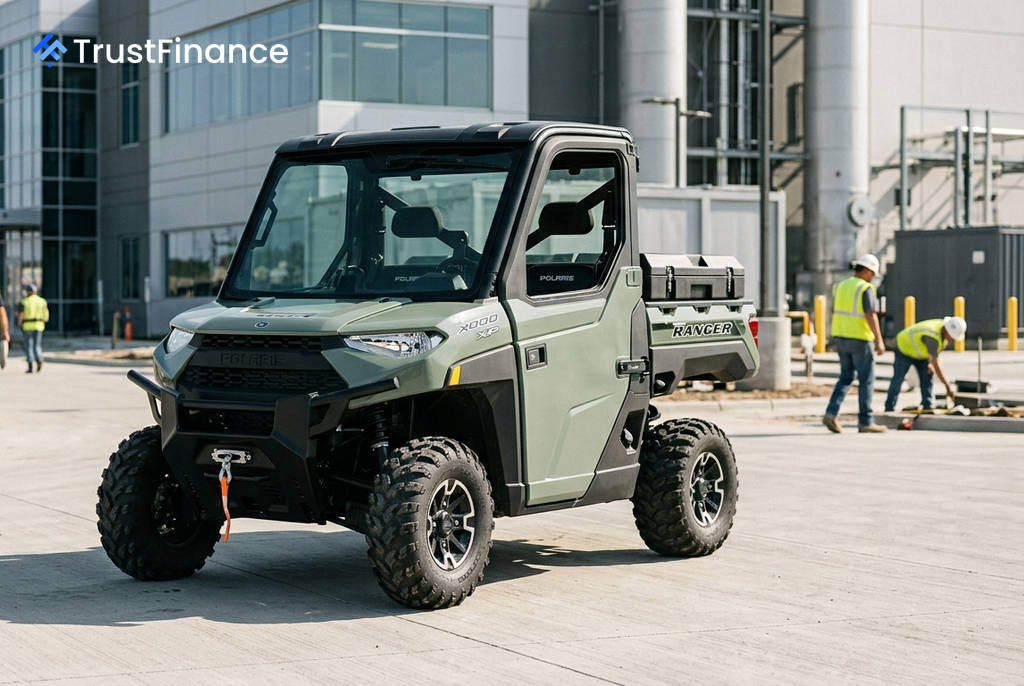
2026年第二季度,北美动力运动产品的零售额同比增长了5%。这一增长主要由稳定的多功能车需求和显著增长的商用销售(尤其受数据中心工地需求的推动)所驱动。然而,由于利率上升和更换周期延迟,大型休闲产品的需求持续疲软,导致娱乐性产品需求下降了十几个百分点。
 Ad
标普预计,在强劲的多功能车需求抵消娱乐产品持续疲软的背景下,整个动力运动行业在2026年的增长将大致持平或实现低个位数增长。对北极星而言,其多功能车业务约占其动力运动部门收入的60%,与商用业务合计占比约70%,这使其能够更好地抵御娱乐市场的波动。
战略调整的积极影响
标普认为,北极星在2026年第一季度完成向 Carolwood L.P. 出售印第安摩托(Indian Motorcycles)业务的交易,对公司信用具有“适度积极”的影响。尽管印第安摩托在2025年为北极星贡献了约4.6亿美元的收入,但其同期的EBITDA为负值。
剥离该业务后,预计每年将为北极星增加约5000万美元的调整后EBITDA。结合多功能车和船舶部门的持续需求,标普预计北极星到2027年的收入将增长2%-5%。