
Story
S&P Naik Taraf Tinjauan Polaris Berikutan Pengurangan Hutang dan Permintaan Utiliti
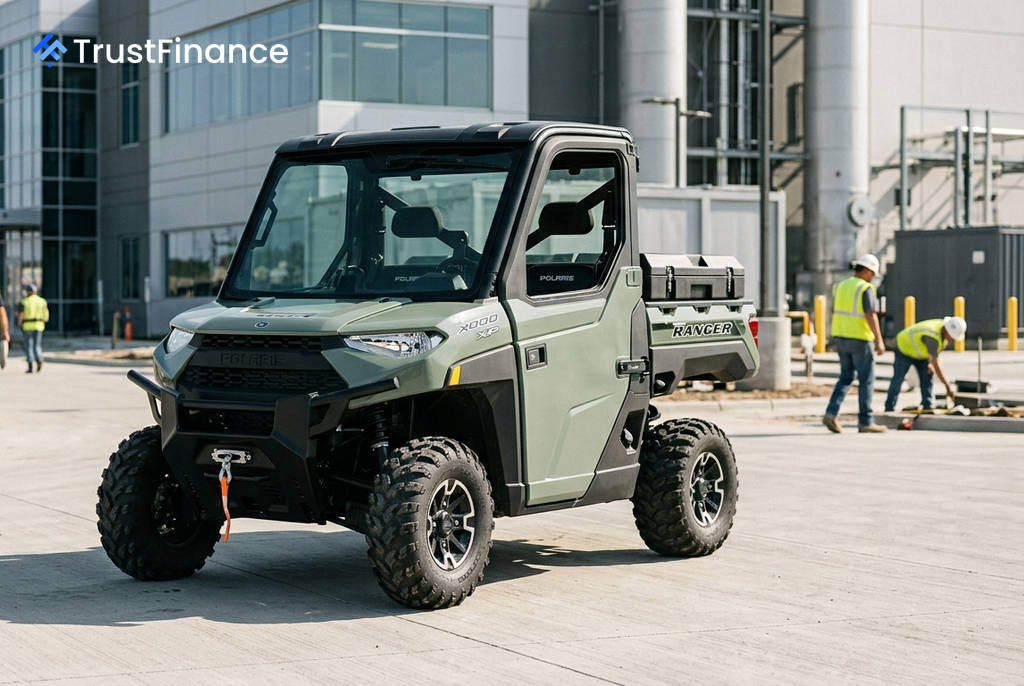
S&P Global Ratings telah menyemak semula tinjauannya ke atas pengeluar kenderaan lasak Polaris Inc. (NYSE:PII) kepada positif daripada negatif, sambil mengesahkan penarafan kredit penerbit 'BBB-' syarikat itu. Perubahan ini mencerminkan keyakinan agensi penarafan itu terhadap keupayaan Polaris untuk mengatasi unjuran pendapatan dan EBITDA sebelumnya pada tahun 2026 dan 2027.
Faktor Pendorong Semakan Semula
Menurut S&P, penambahbaikan tinjauan ini didorong oleh beberapa faktor utama. Ini termasuk penyelarasan penghantaran yang lebih baik dengan jualan runcit, permintaan yang stabil dalam segmen utiliti dan komersial, serta langkah-langkah kawalan kos yang berkesan.
Agensi itu kini menjangkakan Polaris akan mengurangkan leverajnya kepada sekitar 2x dan meningkatkan margin EBITDA kepada kira-kira 10% menjelang akhir 2027. Selaras dengan pandangan yang lebih optimistik ini, S&P juga telah menaik taraf penilaian kecairan Polaris kepada "kukuh" daripada "mencukupi".
Dinamik Pasaran dan Prestasi Segmen
Latar belakang pasaran menunjukkan kekuatan dalam sektor teras Polaris. Jualan runcit kenderaan lasak di Amerika Utara meningkat 5% dari tahun ke tahun pada suku kedua 2026. Pertumbuhan ini didorong terutamanya oleh permintaan yang kukuh daripada sektor utiliti dan komersial, termasuk dari tapak kerja pusat data.
 Ad
Sebaliknya, permintaan rekreasi merosot dalam lingkungan pertengahan belasan peratus disebabkan oleh kadar faedah yang lebih tinggi dan kitaran penggantian yang tertangguh untuk produk liburan bernilai tinggi. Memandangkan segmen utiliti dan komersial menyumbang kira-kira 70% daripada hasil segmen kenderaan lasak Polaris, syarikat itu berada pada kedudukan yang baik untuk mengharungi kelemahan dalam pasaran rekreasi.
Impak Penjualan Indian Motorcycles
Satu lagi langkah strategik yang memberi kesan positif ialah penjualan jenama Indian Motorcycles pada suku pertama 2026. S&P menganggap transaksi ini sebagai "sedikit positif untuk kredit".
Walaupun jenama itu menyumbang hasil sekitar $460 juta pada 2025, ia mencatatkan EBITDA negatif dalam tempoh tersebut. Penjualan ini dijangka akan menambah kira-kira $50 juta kepada EBITDA terlaras secara tahunan, sekali gus meningkatkan keuntungan syarikat.